

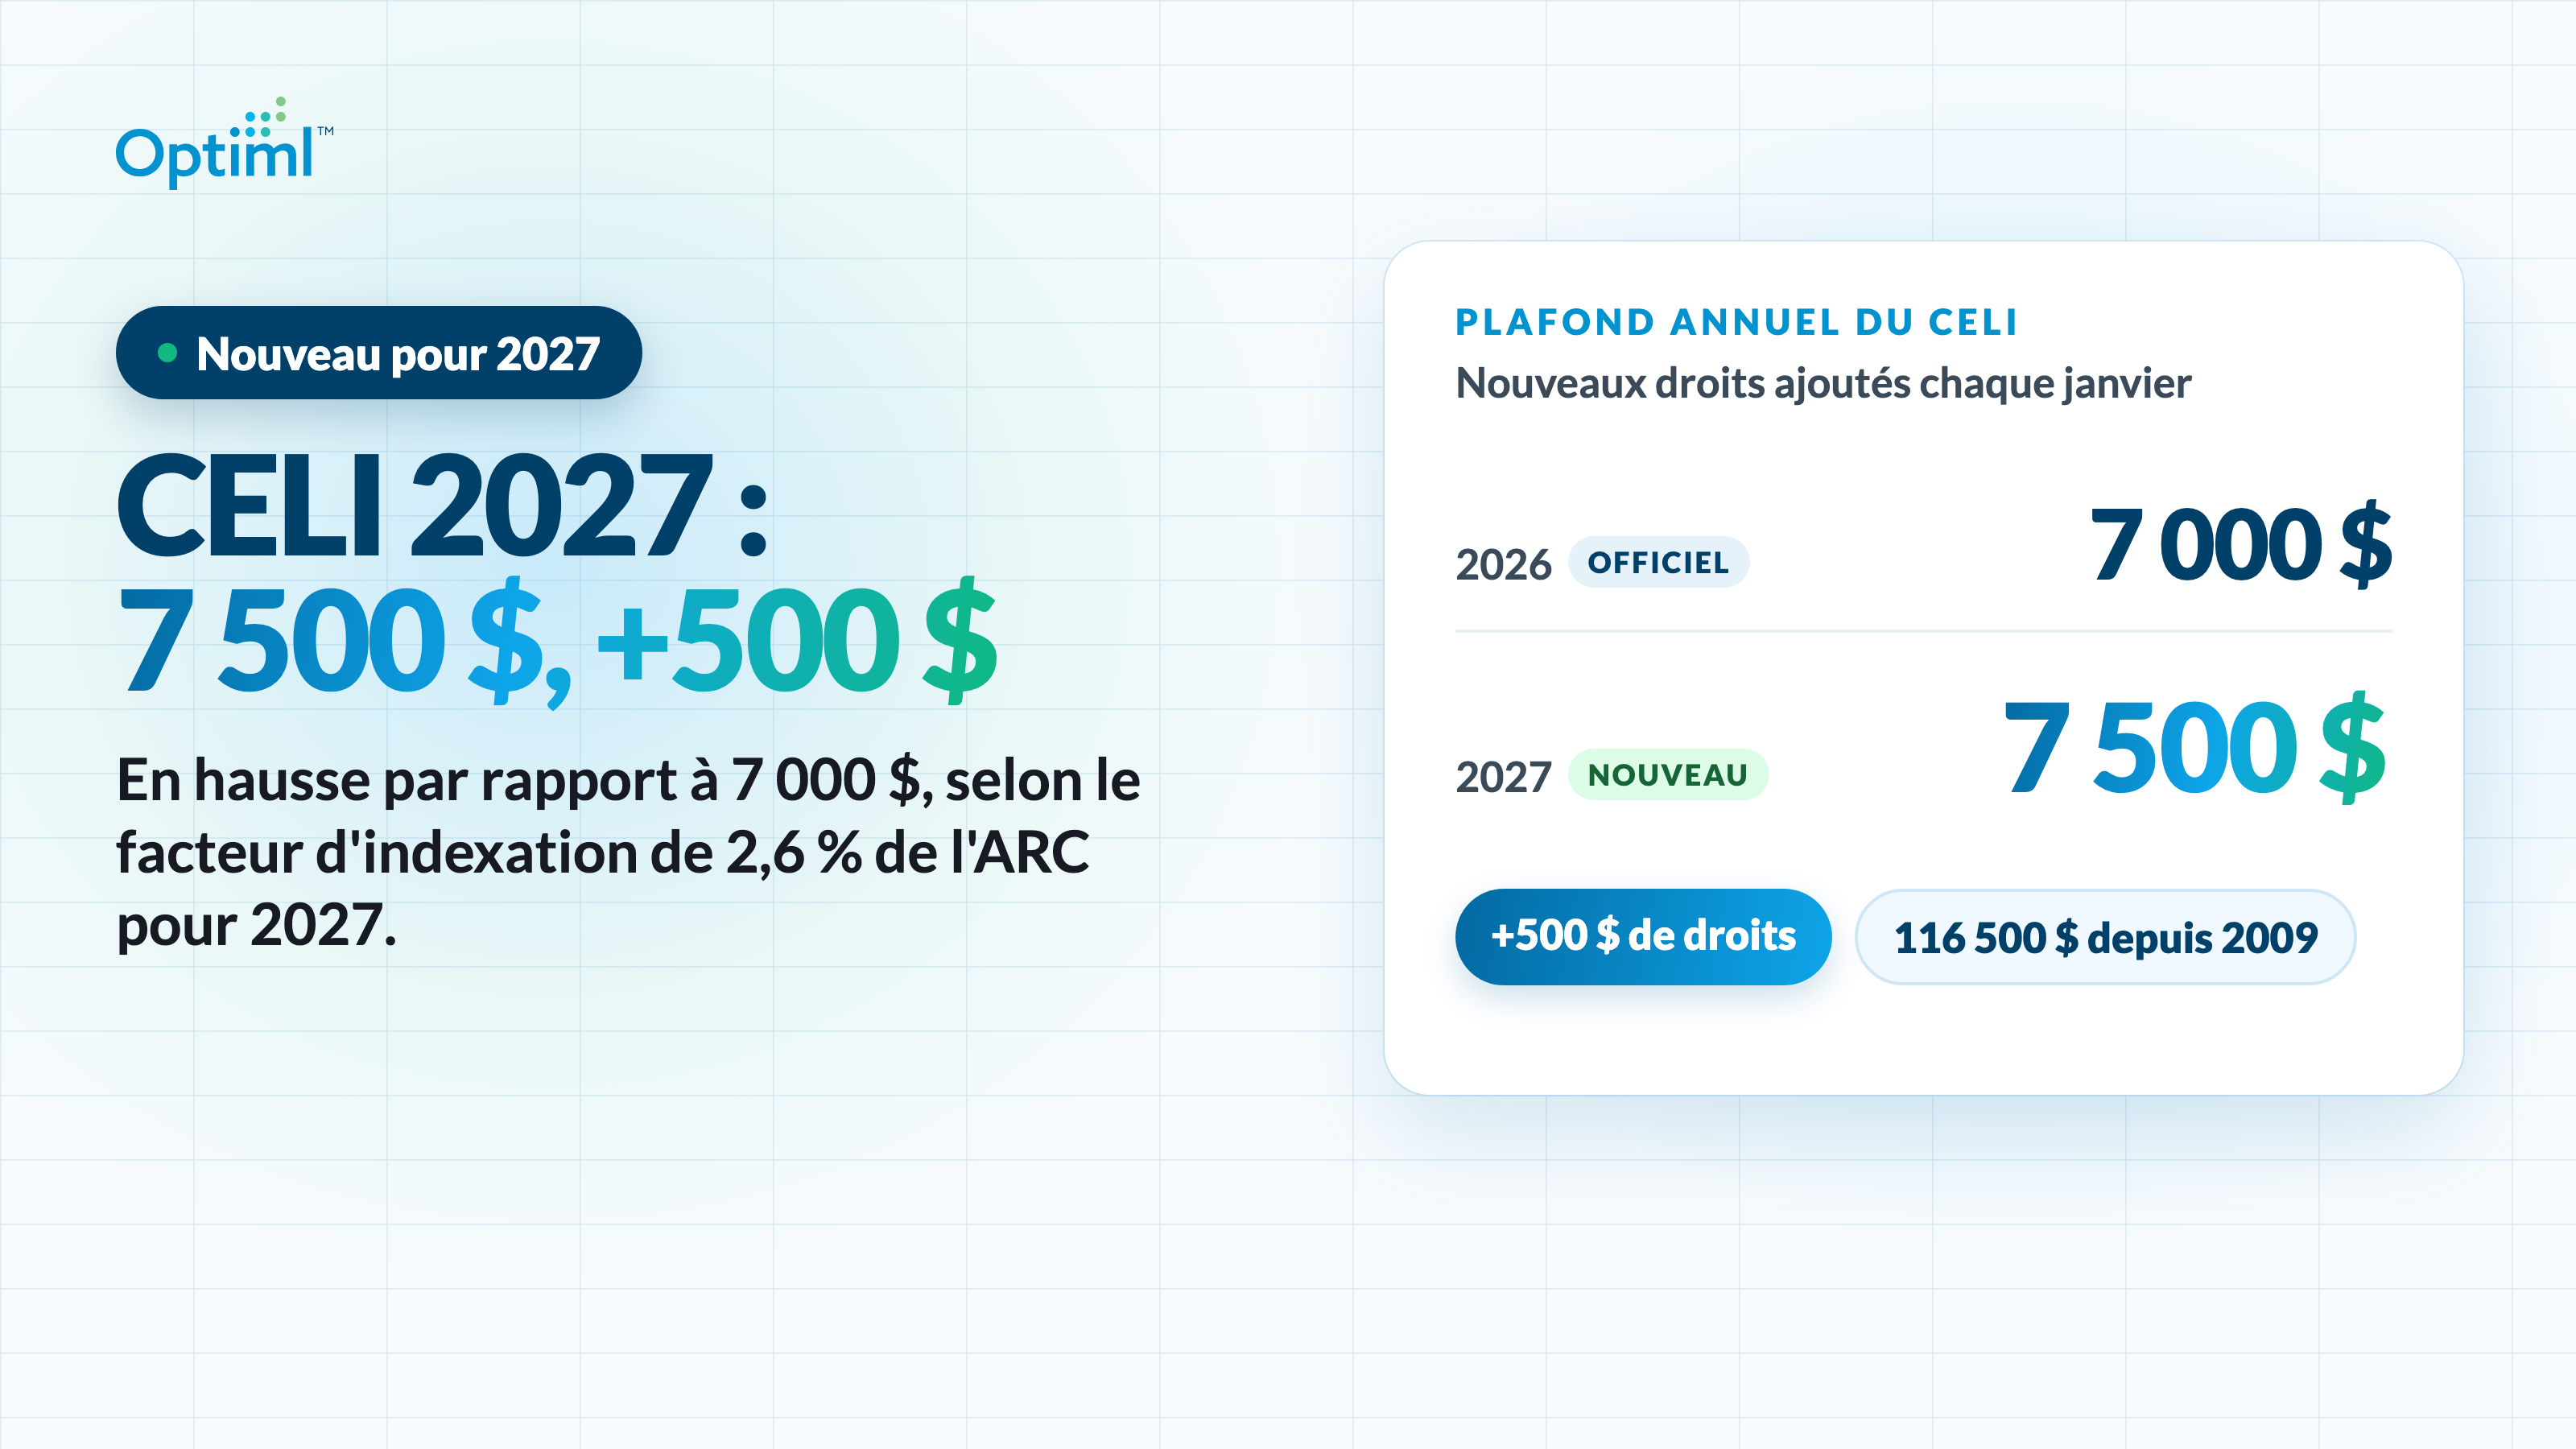
Le plafond de cotisation au compte d'épargne libre d'impôt (CELI) pour 2027 est de 7 500 $, contre 7 000 $ en 2026. Les droits de cotisation totaux atteignent ainsi 116 500 $ pour toute personne admissible chaque année depuis le lancement du CELI en 2009.
Ce chiffre découle du facteur d'indexation de l'Agence du revenu du Canada (ARC) pour 2027, soit 2,6 %, publié le 19 novembre 2026 dans ses formules pour le calcul des retenues sur la paie de janvier 2027. Le plafond du CELI suit une formule établie, alors ce facteur règle la question, et le calcul ci-dessous montre comment.
Tous les plafonds de cotisation au CELI depuis 2009
Voici chaque plafond annuel, ainsi que les droits de cotisation totaux dont vous disposeriez chaque année si vous êtes admissible depuis 2009 et n'avez jamais cotisé.
La ligne 2027 découle du facteur d'indexation de l'ARC pour 2027. Toutes les autres lignes indiquent le plafond officiel.
Le plafond ne bouge que par tranches de 500 $. C'est pourquoi il est resté à 7 000 $ trois années de suite, de 2024 à 2026, alors que les prix continuaient de grimper. La seule exception est 2015, année où le plafond a été porté à 10 000 $ pour cette année-là seulement. Il est revenu à 5 500 $ en 2016.
Comment le plafond du CELI de 2027 est calculé
Le plafond du CELI n'est pas établi à partir de zéro chaque année. C'est le plafond initial de 5 000 $ fixé en 2009, indexé à l'inflation chaque année et arrondi au multiple de 500 $ le plus proche.
Le facteur d'indexation est le même que celui utilisé pour les tranches d'imposition fédérales. Il compare l'Indice des prix à la consommation (IPC) moyen des 12 mois se terminant en septembre à la moyenne des 12 mois précédents. Les facteurs de l'ARC des quatre dernières années étaient de 6,3 % pour 2023, 4,7 % pour 2024, 2,7 % pour 2025 et 2,0 % pour 2026.
Pourquoi le plafond est resté à 7 000 $ en 2026
Appliquez à 5 000 $ chacun des facteurs annuels de l'ARC, et le montant non arrondi de 2026 s'établit à environ 7 185 $. C'est un calcul fait par des commentateurs, et non un chiffre de l'ARC. Pour être arrondi à 7 500 $, il devait atteindre 7 250 $. Il lui a manqué environ 65 $, alors le plafond est resté à 7 000 $.
Pourquoi le plafond atteint 7 500 $ en 2027
À partir de 7 185 $, le facteur de 2027 n'avait qu'à atteindre environ 0,9 % pour franchir 7 250 $. Le facteur de l'ARC est de 2,6 %. Le montant non arrondi de 2027 s'établit donc à environ 7 372 $, ce qui s'arrondit à 7 500 $.
Le chiffre de 7 372 $ vient de notre calcul, et la marge est large. Le facteur aurait pu n'atteindre que la moitié de ce taux, et le plafond aurait quand même été arrondi à la hausse.
L'inflation de septembre s'est établie à 3,1 % sur un an, alors pourquoi le facteur n'est-il que de 2,6 %? Parce que la formule fait la moyenne de 12 mois, et septembre est le dernier d'entre eux.
Pour mettre les choses en contexte, deux autres chiffres de 2027. Le plafond en dollars du régime enregistré d'épargne-retraite (REER) est déjà publié : 35 390 $. Il suit une autre formule, liée aux salaires. Et les paiements du Régime de pensions du Canada (RPC) devraient augmenter en janvier, ce que nous avons détaillé dans Hausse du RPC en 2027 : de combien vos paiements devraient augmenter en janvier.
Comment calculer vos propres droits de cotisation au CELI
Le chiffre de 116 500 $ suppose que vous êtes admissible chaque année depuis 2009. Votre propre chiffre obéit à cinq règles.
- Les droits commencent l'année de vos 18 ans. Ils s'accumulent à partir de cette année-là, pourvu que vous résidiez au Canada et que vous ayez un numéro d'assurance sociale (NAS).
- Les droits inutilisés sont reportés indéfiniment. Si vous sautez une année, les droits vous attendent.
- Les retraits redeviennent des droits l'année suivante. Tout montant que vous retirez est rajouté à vos droits le 1er janvier de l'année suivante, et non immédiatement.
- Une cotisation excédentaire coûte 1 % par mois. L'impôt est de 1 % par mois sur le montant excédentaire le plus élevé du mois, aussi longtemps que l'excédent reste dans le compte.
- Mon dossier de l'ARC affiche vos droits en date du 1er janvier. Ce chiffre ne tient pas compte des cotisations ni des retraits de l'année, alors soustrayez tout ce que vous avez versé depuis.
C'est avec les retraits que ça se complique. Retirez 20 000 $ en mars, remettez-les en septembre, et vous avez versé une cotisation excédentaire, à moins d'avoir eu d'autres droits disponibles. Nous avons expliqué le mécanisme complet dans Comment fonctionnent vraiment les droits de cotisation au CELI, et les erreurs de cotisation excédentaire les plus courantes dans Le Canada a perçu 166 millions de dollars sur des erreurs liées au CELI qu'il aurait pu prévenir.
Devriez-vous cotiser les 500 $ supplémentaires?
Plus de droits, c'est une possibilité, pas une consigne.
Que votre prochain dollar aille ou non dans un CELI dépend de votre tranche d'imposition actuelle par rapport à celle de votre retraite, de vos droits au REER et du moment où vous aurez besoin de l'argent. Nous avons comparé la règle qui consiste à toujours cotiser le maximum à un plan Optiml dans notre article sur la cotisation maximale au CELI chaque année. Et si vous approchez de la retraite avec beaucoup de droits inutilisés, nous avons soumis à Optiml une personne de 55 ans avec 40 000 $ dans son CELI et 109 000 $ de droits pour voir ce que le rattrapage a changé à son impôt à vie et à sa succession.
Comment Optiml fait le suivi de vos droits de cotisation au CELI
Faire le suivi de vos droits au CELI à la main, c'est refaire le calcul chaque mois de janvier, pour chacune des années que vous planifiez. Optiml le fait dans chaque plan.
Votre plan projette vos droits au CELI année par année, comme le prévoient les règles. Chaque mois de janvier ajoute un nouveau plafond annuel, indexé selon l'hypothèse d'inflation de votre plan et arrondi au multiple de 500 $ le plus proche. Le plafond continue donc d'augmenter par tranches de 500 $ tout au long de votre plan, et ces hausses sont projetées bien avant d'être annoncées.
- Les cotisations réduisent vos droits. Chaque dollar que votre plan verse dans votre CELI est déduit des droits de l'année.
- Les retraits redeviennent des droits en janvier suivant. Les droits libérés au cours d'une année réapparaissent le 1er janvier de l'année suivante, tout au long de votre retraite.
- Vos droits de départ sont calculés pour vous. Quand vous configurez votre CELI, Optiml peut calculer vos droits totaux à partir de votre première année d'admissibilité, en utilisant le plafond officiel de l'ARC pour chaque année depuis 2009 et en excluant les années où vous n'étiez pas admissible.
- Les plafonds officiels sont intégrés dès leur publication. Quand l'ARC confirmera le plafond de 2027, nous le mettrons à jour dans Optiml.
Suivre les droits, c'est la moitié du travail. Bien les utiliser, c'est l'autre moitié. Chaque année, Optiml détermine combien verser dans votre CELI, votre REER ou votre fonds enregistré de revenu de retraite (FERR) et vos comptes non enregistrés, et combien en retirer, afin de réduire votre facture d'impôt à vie. Et EVA, l'assistante IA d'Optiml, répond à vos questions hypothétiques dans votre propre plan, comme « et si je cotisais le maximum à mon CELI chaque année? »
En résumé
Le plafond de cotisation au CELI passe à 7 500 $ en 2027, ce qui porte les droits totaux depuis 2009 à 116 500 $. Le facteur d'indexation de 2,6 % de l'ARC pour 2027 règle la question.
Ce plafond est le même pour tous les Canadiens. Vos droits, eux, ne le sont pas. Ils dépendent de votre première année d'admissibilité, de ce que vous avez versé et de ce que vous avez retiré. Optiml en tient le compte pour vous, pour chaque année de votre plan.
Le plafond est à tout le monde. Les droits sont à vous.
Questions fréquentes
Quel est le plafond de cotisation au CELI pour 2027?
Il est de 7 500 $, contre 7 000 $ en 2026. Le facteur d'indexation de l'ARC pour 2027 est de 2,6 %, bien au-dessus des quelque 0,9 % nécessaires pour que le plafond indexé soit arrondi à 7 500 $.
Quels sont les droits de cotisation totaux au CELI en 2027?
Les droits totaux atteignent 116 500 $ en 2027, contre 109 000 $ en 2026, pour une personne admissible chaque année depuis 2009 qui n'a jamais cotisé. Vos propres droits dépendent de votre première année d'admissibilité, de ce que vous avez cotisé et de ce que vous avez retiré.
Comment le plafond du CELI est-il calculé?
Le plafond initial de 5 000 $ fixé en 2009 est indexé chaque année selon le même facteur d'indexation que les tranches d'imposition fédérales, établi à partir de l'IPC moyen des 12 mois se terminant en septembre par rapport aux 12 mois précédents. Le montant indexé est arrondi au multiple de 500 $ le plus proche. Pour 2026, il s'établissait à environ 7 185 $, sous les 7 250 $ nécessaires pour être arrondi à la hausse, alors le plafond est resté à 7 000 $.
Quand l'ARC annoncera-t-elle le plafond du CELI de 2027?
L'ARC a publié son facteur d'indexation pour 2027, soit 2,6 %, le 19 novembre 2026, ce qui fixe le plafond à 7 500 $. L'ARC ajoute chaque nouveau plafond à ses pages sur le CELI vers la fin de novembre. Le nouveau plafond annuel s'ajoute à vos droits le 1er janvier 2027.
Comment vérifier mes droits de cotisation au CELI?
Vos droits sont affichés dans Mon dossier de l'ARC, mais ce chiffre est en date du 1er janvier. Il ne tient pas compte des cotisations ni des retraits de l'année, alors soustrayez tout ce que vous avez cotisé depuis. Les retraits sont rajoutés le 1er janvier de l'année suivante, et les cotisations excédentaires sont imposées à 1 % par mois sur le montant excédentaire le plus élevé du mois.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit