

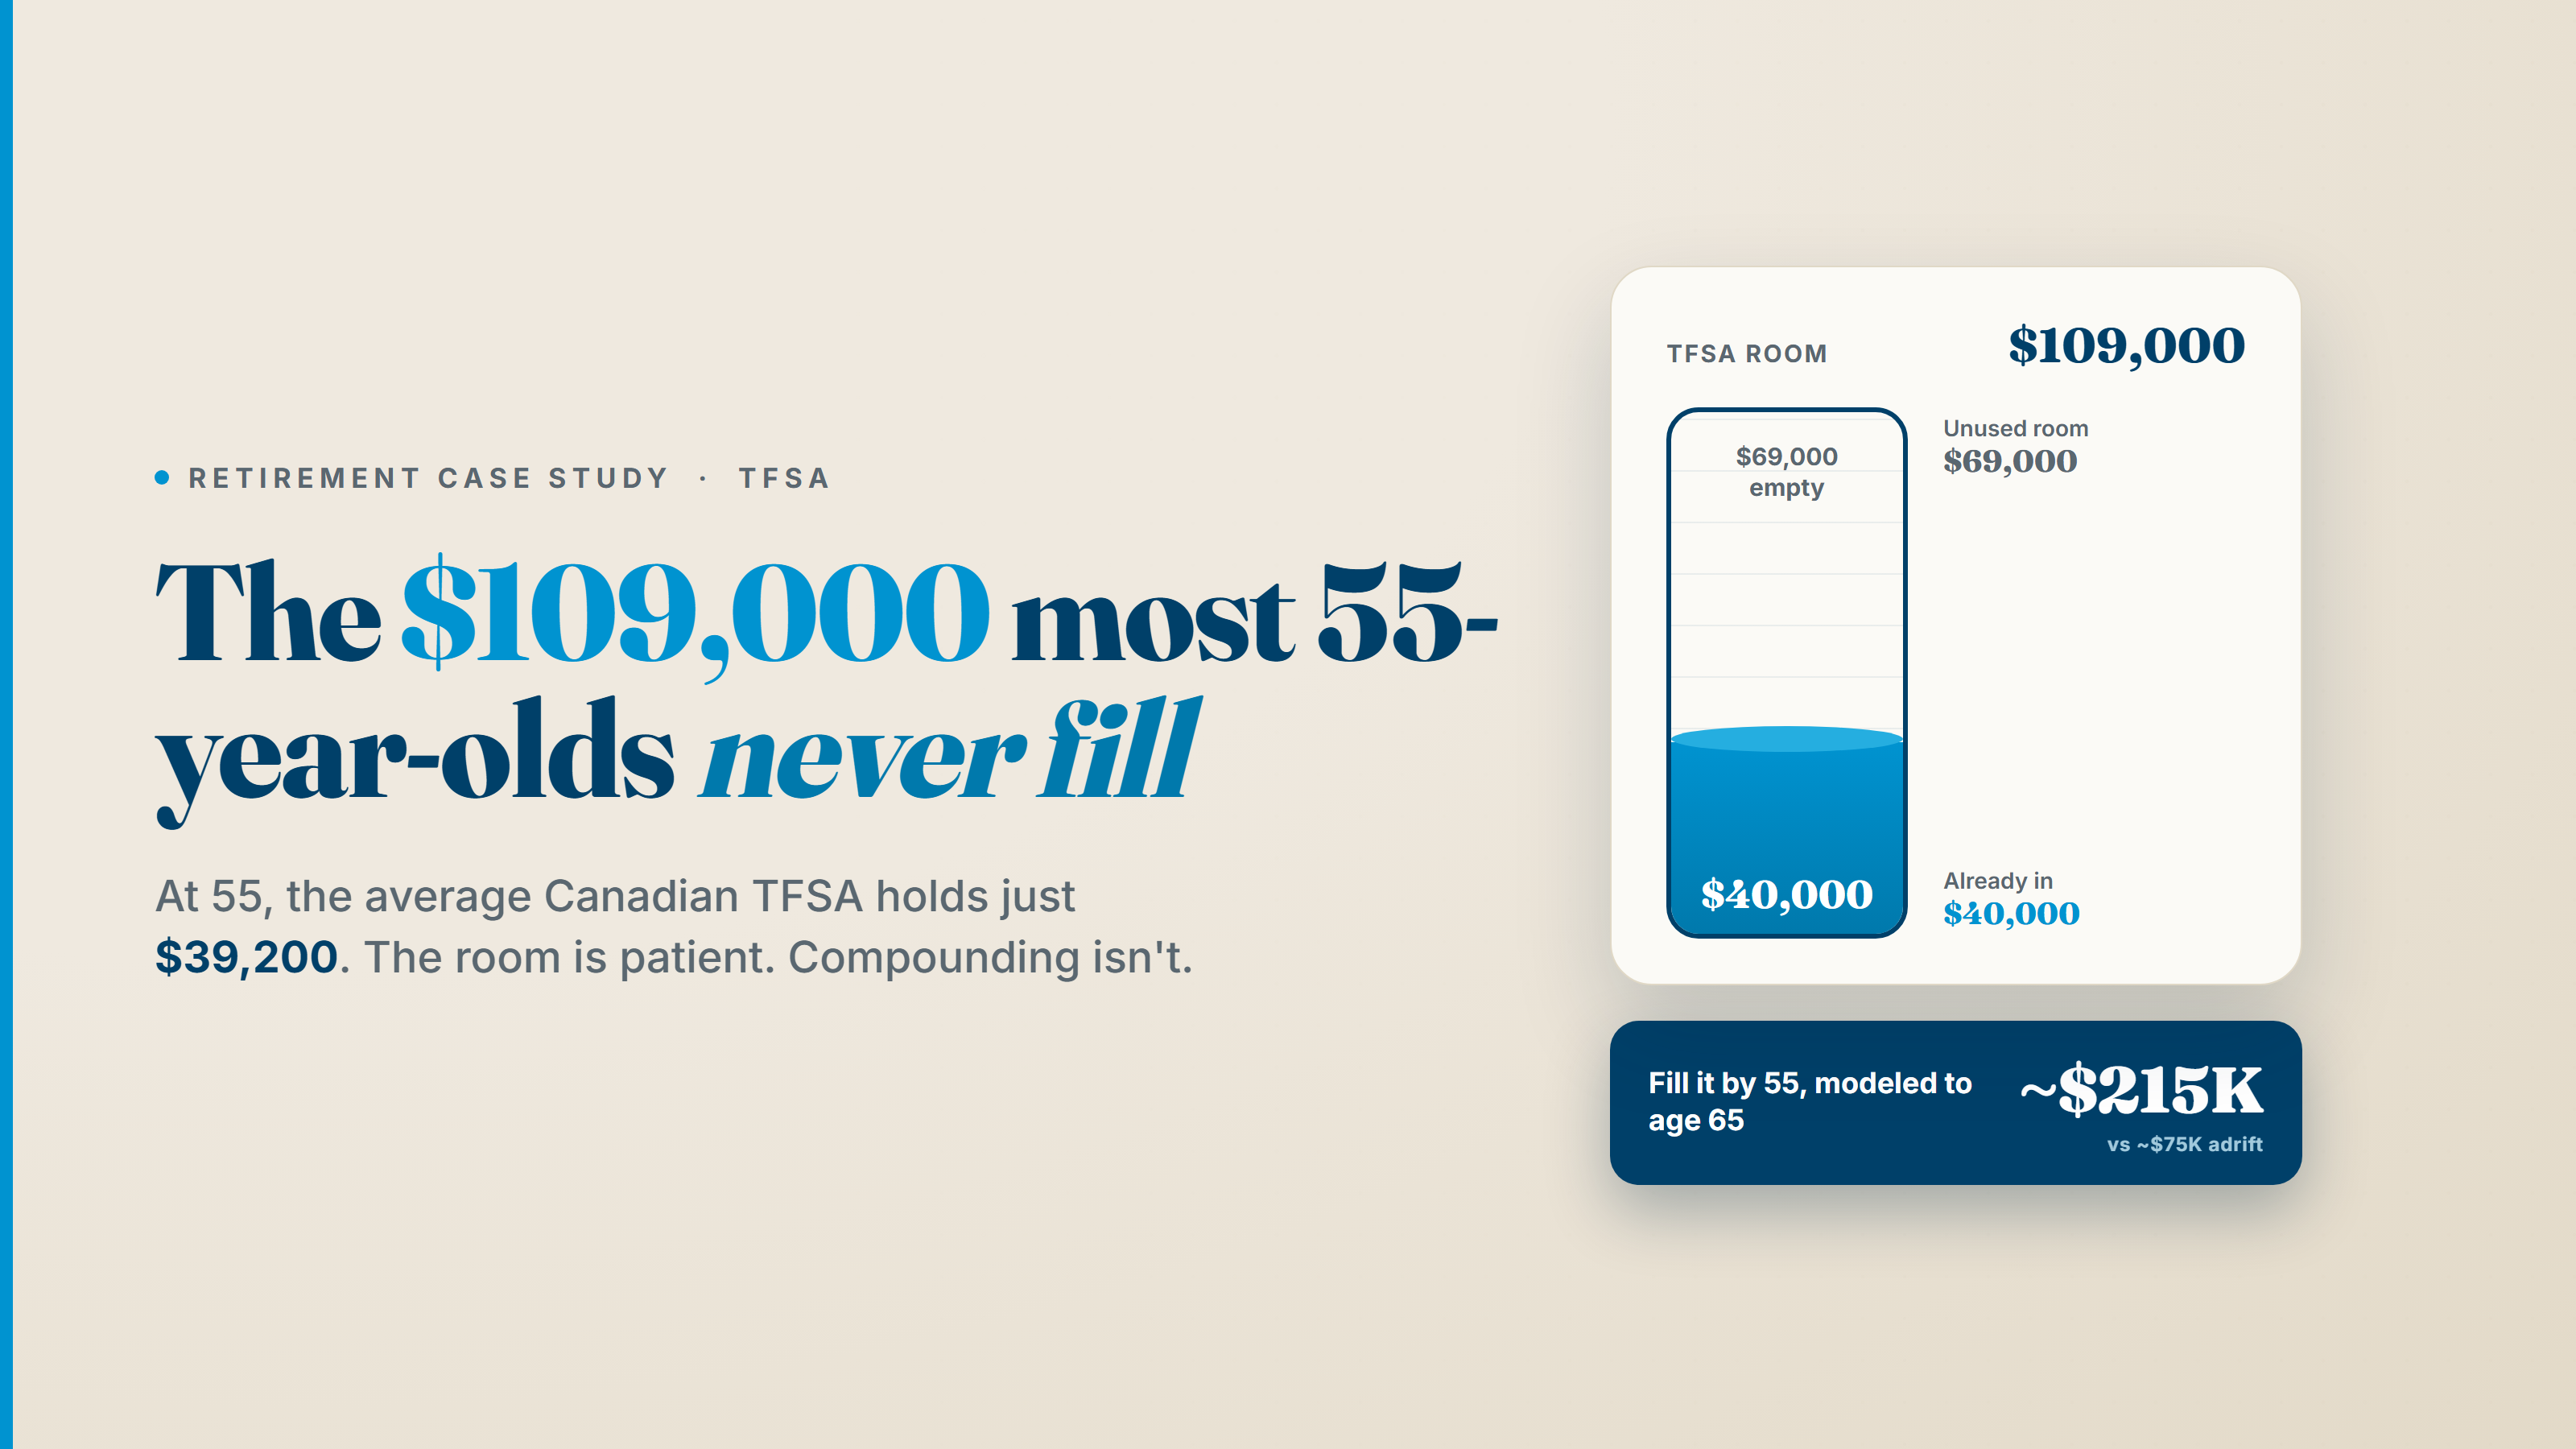
La plupart des Canadiens traitent le compte d'épargne libre d'impôt (CELI) comme le compte dont ils s'occupent en dernier. Les factures d'abord, l'hypothèque d'abord, la cotisation au régime enregistré d'épargne-retraite (REER) pour le remboursement d'impôt, puis ce qui reste finit par se rendre au CELI au compte-gouttes. Ça semble responsable.
Mais cet ordre cache un problème discret. Au moment où beaucoup de Canadiens arrivent au milieu de la cinquantaine, ils ont accumulé une quantité énorme de droits de cotisation inutilisés au CELI et très peu d'argent dans le compte lui-même. Et les années où cet écart coûte le moins cher à combler et rapporte le plus sont précisément celles qu'ils vivent en ce moment.
Nous avons donc bâti le scénario et fait le calcul. Voici ce que le rattrapage a changé.
Le point de départ : un écart réel, pas hypothétique
Les données récentes de 2026 racontent toujours la même histoire. Le ménage canadien moyen de 55 ans détient environ 39 200 $ dans son CELI. Les droits de cotisation cumulatifs au CELI d'une personne qui avait 18 ans au lancement du compte en 2009 s'élèvent maintenant à environ 109 000 $.
C'est un écart de près de 70 000 $ d'espace libre d'impôt inutilisé. Pas parce que les gens ont mal fait quoi que ce soit, mais parce que le CELI perd presque toujours la course aux priorités face à l'hypothèque, aux enfants et au remboursement lié au REER.
Nous avons donc modélisé une version réaliste de ce ménage. Voici notre scénario.
Voici une personne qui épargne et qui a fait beaucoup de bonnes choses. Un REER solide, peu de dettes, de l'argent à la banque. La seule chose laissée sur la table, ce sont ces 109 000 $ d'espace libre d'impôt vide, et une bonne somme imposable juste à côté qui génère un feuillet d'impôt de l'Agence du revenu du Canada (ARC) chaque année.
Les deux trajectoires comparées
Nous avons utilisé Comparer les plans pour faire tourner deux versions de la même personne, côte à côte, jusqu'à 90 ans.
Trajectoire A, la dérive. Continuer de faire ce que la plupart des gens font. Verser un peu dans le CELI quand ça adonne, laisser les 140 000 $ dans le compte imposable et laisser le REER croître sans y toucher jusqu'à ce que les retraits obligatoires du fonds enregistré de revenu de retraite (FERR) forcent la question à 71 ans.
Trajectoire B, le rattrapage délibéré. Au cours des quelques années qui précèdent la retraite, transférer intentionnellement de l'argent dans le CELI. Le surplus annuel y va en premier, et les 140 000 $ imposables y sont transférés au fur et à mesure que les droits le permettent, ce qui comble l'écart de 109 000 $ bien avant la retraite.
Même revenu. Même âge de retraite. Mêmes dépenses. La seule variable : l'espace libre d'impôt est-il rempli volontairement ou laissé à la dérive?
Pourquoi les années avant la retraite sont la fenêtre la moins coûteuse
Voici ce qui rend le moment important. Transférer ces 140 000 $ imposables dans le CELI n'est pas gratuit. Vendre les placements imposables peut déclencher des gains en capital, et il vaut mieux étaler cette réalisation sur plusieurs années plutôt que de tout concentrer dans une seule facture d'impôt.
Mais les années avant la retraite sont le moment idéal pour l'absorber. Une fois l'argent dans le CELI, chaque dollar de croissance à partir de ce moment devient invisible pour l'ARC, de façon permanente. Il n'apparaît jamais comme un revenu. Il ne compte jamais dans le seuil de récupération de la Sécurité de la vieillesse (SV). Il n'est jamais imposé à la sortie.
Ce dernier point est celui que la plupart des gens sous-estiment. Un dollar dans votre compte imposable est imposé chaque année où il croît. Le même dollar dans votre CELI croît sans être touché, pour toujours. Dix ou quinze ans de capitalisation, c'est exactement là que cette différence devient de l'argent bien réel.
Ce qu'Optiml a fait ressortir
Quand nous avons soumis les deux trajectoires à Optiml, le rattrapage délibéré a accompli trois choses que la dérive n'aurait jamais pu faire.
Il a fermé une fuite fiscale annuelle. Ce compte imposable de 140 000 $ générait chaque année des intérêts, des dividendes et des gains réalisés imposables. Le transférer dans le CELI au cours des années avant la retraite met fin à ces feuillets pour de bon. La croissance continue; la facture d'impôt sur cette croissance disparaît.
Il a créé un levier de retrait libre d'impôt pour la retraite. Un CELI pleinement garni donne à Optiml un outil puissant pour la phase de décaissement : une réserve d'argent qui peut être retirée n'importe quelle année sans ajouter un seul dollar au revenu imposable. Les années où un retrait du FERR ferait monter le revenu vers le seuil de récupération de la SV, chaque plan Optiml peut plutôt s'appuyer sur le CELI et maintenir le revenu sous la barre.
Il a changé la nature du problème du FERR. Avec plus de souplesse du côté des retraits, le plan peut décaisser le REER un peu plus délibérément au début de la retraite (une version allégée de la fonte du REER), au lieu d'être contraint à d'importants retraits minimums obligatoires du FERR plus tard, qui arrivent que l'argent soit nécessaire ou non.
Les chiffres, côte à côte
Voici ce que les deux trajectoires modélisées ont produit sur l'ensemble du plan. Ces chiffres sont le résultat de ce scénario précis, pas une promesse au sujet de votre situation. Votre propre écart, votre revenu et votre échéancier donneraient des chiffres différents.
L'essentiel n'est pas seulement que le plan de rattrapage se termine avec un plus gros magot. C'est l'endroit où l'argent se retrouve. Dans la trajectoire B, une grande part de la succession finale se trouve dans le CELI, qui passe à un bénéficiaire libre d'impôt. Dans la trajectoire A, une plus grande part de la succession est encore prisonnière du FERR, dont le solde entier est réputé reçu à titre de revenu l'année du décès et imposé au taux marginal le plus élevé. Même épargnant, facture d'impôt très différente à la sortie.
Le piège que la plupart des gens ne voient pas au sujet des droits de cotisation au CELI
Il y a une raison pour laquelle les années avant la retraite comptent autant, et elle passe facilement inaperçue : vos droits de cotisation inutilisés au CELI n'expirent pas, mais les années de capitalisation à l'intérieur, elles, s'envolent.
Vous pouvez toujours rattraper les droits eux-mêmes. Ce que vous ne pouvez pas récupérer, c'est une décennie de croissance libre d'impôt que vous avez sautée. Des droits de 109 000 $ comblés à 55 ans et laissés à fructifier pendant quinze ans donnent un chiffre fondamentalement différent des mêmes droits comblés à 70 ans. L'espace est identique. La piste d'envol ne l'est pas.
C'est tout l'argument pour traiter le rattrapage comme un projet délibéré plutôt que comme une intention pour un jour. Les droits sont patients. La capitalisation, elle, ne l'est pas.
Comment voir votre propre version
Le scénario ci-dessus porte sur une seule personne modélisée. Votre écart est peut-être plus petit ou plus grand. Vous avez peut-être un conjoint avec qui fractionner le revenu, une rente de retraite qui change le portrait ou une date de retraite différente. Tout cela change la réponse.
C'est exactement ce qu'Optiml est conçu pour modéliser. Vous entrez vos vrais soldes de REER, de CELI et de comptes non enregistrés, votre revenu et votre échéancier de retraite, et chaque plan Optiml détermine la séquence optimale pour remplir l'espace libre d'impôt et le décaisser ensuite, année après année, afin de réduire votre impôt à vie. Comparer les plans vous permet de placer la dérive et le rattrapage délibéré côte à côte, exactement comme nous l'avons fait ici, et EVA peut vous expliquer pourquoi le plan déplace chaque dollar comme il le fait.
En résumé
Un CELI de 40 000 $ à côté de 109 000 $ de droits inutilisés n'est pas un échec. C'est l'une des situations les plus courantes, et les plus faciles à corriger, de la planification de la retraite au Canada. Les années avant la retraite sont la fenêtre la moins coûteuse et celle qui offre le plus d'effet de levier pour combler cet écart, parce que chaque dollar que vous transférez dans le compte maintenant profite de la plus longue période de croissance possible, sans que l'ARC y touche jamais.
Les droits seront encore là à 70 ans. La capitalisation, non.
Comblez cet espace volontairement. C'est la différence entre dériver vers la retraite et la planifier.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit