

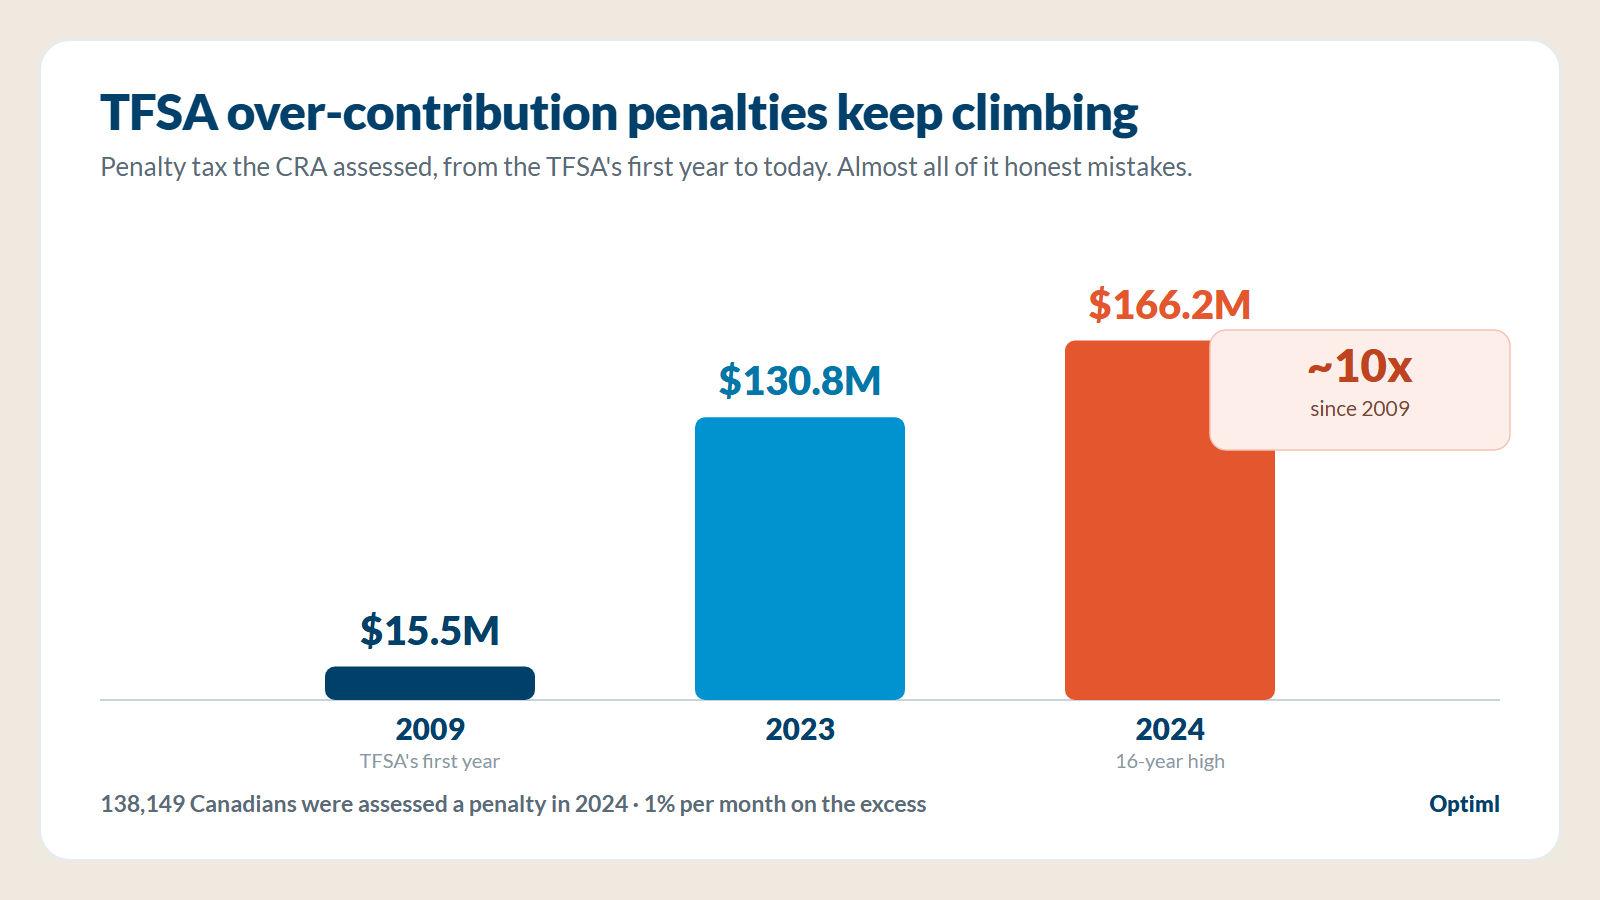
En 2024, l'Agence du revenu du Canada (ARC) a imposé environ 166 millions de dollars d'impôt de pénalité pour cotisations excédentaires aux comptes d'épargne libre d'impôt (CELI). Ce n'est pas une coquille. Cent soixante-six millions de dollars, en une seule année, sur l'un des comptes les plus simples que possèdent les Canadiens.
Voici ce qui rend ce chiffre digne d'attention : personne ne verse une cotisation excédentaire à son CELI exprès pour prendre de l'avance. Il n'y a aucun avantage à en tirer. On ne peut pas déjouer le CELI en y entassant de l'argent supplémentaire. Ce n'est donc pas une montagne d'impôt perçue auprès de gens qui essaient de tricher. C'est, en écrasante majorité, une montagne d'erreurs de bonne foi.
Et cette montagne ne cesse de grossir. En 2009, la première année d'existence du CELI, le chiffre équivalent était d'environ 15,5 millions de dollars. Quinze ans plus tard, il a été multiplié par dix environ. En 2024, 138 149 Canadiens se sont vu imposer une pénalité pour cotisation excédentaire au CELI, un sommet en 16 ans, contre 79 767 en 2009.
La réaction raisonnable : comment une erreur qui ne rapporte absolument rien peut-elle arriver à 138 000 personnes par année? La réponse n'est pas que les Canadiens sont devenus moins bons en calcul. C'est que le système qui pourrait l'empêcher les laisse faire le suivi à la main.
Le chiffre des droits de cotisation existe déjà. Il ne vous est simplement pas montré à temps.
Voici ce qui devrait déranger tout le monde. La seule raison pour laquelle l'ARC peut imposer ces pénalités, c'est qu'elle a déjà les données.
Chaque institution financière déclare à l'ARC chaque cotisation et chaque retrait au CELI. C'est précisément ainsi qu'une cotisation excédentaire est repérée et qu'un avis de cotisation lié au CELI est émis. Le chiffre des droits de cotisation, soit le montant que vous avez le droit de verser, n'est pas un mystère enfermé dans un classeur quelque part. Il existe. Il peut être calculé. Les institutions le transmettent.
Le problème, c'est que ce chiffre ne vous est pas présenté en temps réel. Le montant affiché dans Mon dossier de l'ARC accuse un retard. Il est mis à jour après la déclaration annuelle des institutions, et non au moment où l'argent bouge. Ainsi, le chiffre qu'un Canadien consulte en juin, par exemple, peut facilement dater de plusieurs mois et ne tenir aucun compte des cotisations de l'année.
Ce retard explique exactement comment une personne prudente peut verser une cotisation excédentaire. Deux situations piègent les gens encore et encore :
- Après un retrait. Quand vous retirez de l'argent d'un CELI, ces droits ne reviennent que le 1er janvier de l'année suivante. Retirez 10 000 $ en mars, redéposez-les en juillet en pensant « simplement remettre mon propre argent », et vous avez une cotisation excédentaire de 10 000 $ jusqu'à la nouvelle année.
- Dans plusieurs institutions. Si vous détenez des CELI dans deux ou trois banques ou maisons de courtage, aucune ne voit votre total. Chacune ne montre que sa propre part. Le portrait complet n'existe qu'à l'ARC, dans un chiffre qui accuse un retard.
Remarquez ce que ces deux situations ont en commun. La personne n'a rien fait d'avide ni de rusé. Elle a fait son suivi du mieux qu'elle pouvait en se fiant au seul chiffre à sa disposition, et ce chiffre était périmé.
Une pénalité qui frappe surtout des erreurs de bonne foi est un défaut de conception
Soyons clairs sur ce que je dis et ce que je ne dis pas. L'ARC qui applique les règles telles qu'elles sont écrites n'est pas le méchant de l'histoire. Les règles sont les règles, et les appliquer de façon uniforme, c'est son travail. L'ARC est passée de l'envoi de lettres éducatives à l'établissement direct de cotisations pour les cotisations excédentaires à partir des données des institutions, et c'est un fait que c'est ce qui fait grimper les chiffres.
Le vrai problème, c'est l'infrastructure manquante. En 2026, il n'y a aucune bonne raison pour qu'un Canadien doive suivre ce chiffre à la main dans plusieurs institutions en espérant simplement ne pas se tromper.
Pensez à la façon dont votre banque gère déjà un découvert. Essayez de dépenser de l'argent que vous n'avez pas et l'opération est bloquée, ou vous recevez un avertissement, en temps réel, au moment de la décision. Le système connaît votre solde et vous empêche de franchir la limite. Une cotisation au CELI est un problème carrément plus simple. Les droits de cotisation sont connus. La cotisation est connue. Une institution pourrait bloquer une cotisation excédentaire de la même façon ou, à tout le moins, la signaler avant qu'elle se produise.
La pénalité n'est pas douce non plus. Elle s'élève à 1 % par mois sur l'excédent, et elle continue de s'accumuler chaque mois jusqu'à ce que vous retiriez l'excédent. Un chiffre périmé et un nouveau dépôt peuvent donc coûter de l'argent bien réel à quelqu'un, mois après mois, pour une erreur qu'il ne savait pas commettre.
Une pénalité est censée dissuader. Mais on ne peut pas être dissuadé de commettre une erreur qu'on n'a aucun moyen de voir venir. Quand une pénalité frappe en écrasante majorité des lacunes de suivi honnêtes plutôt que des fraudeurs, elle cesse d'être dissuasive et devient une taxe sur des outils manquants.
C'est une lacune parmi tant d'autres, et la barre devrait être plus haute
L'histoire de la pénalité du CELI est un exemple clair d'un phénomène beaucoup plus large. Les finances personnelles au Canada sont pleines de lacunes d'infrastructure que de meilleurs outils auraient dû combler il y a des années. Des droits de cotisation affichés en retard. Des données de comptes éparpillées dans une demi-douzaine d'institutions qui ne se parlent jamais. Des décisions, comme le moment de commencer le RPC ou la façon de décaisser vos comptes, qui ont des conséquences à six chiffres et qui se prennent sur une estimation approximative.
L'information existe presque toujours. Elle est simplement fragmentée, retardée ou enfouie dans un format dont personne ne peut se servir. Et depuis trop longtemps, la réponse consiste à remettre à la personne une pile de relevés en lui souhaitant bonne chance.
Cette barre est trop basse. Pour les institutions et pour les entreprises de technologie financière qui bâtissent à leurs côtés, la norme devrait être de prévenir l'erreur prévisible, pas de la documenter après coup.
La place d'outils comme Optiml
Optiml fait partie d'une vague d'outils canadiens qui cherchent à combler exactement ces vides en planification. L'idée de base est simple : offrir aux gens une vue complète de leurs comptes et de leur plan plutôt qu'un tiroir rempli de relevés sans lien entre eux.
Pour être franc avec vous, Optiml n'est pas un outil de suivi en temps réel des droits de cotisation au CELI, et il ne s'interpose pas entre vous et votre banque pour bloquer une cotisation excédentaire au moment où elle se produit. Ce n'est pas ce qu'il fait. Ce qu'il fait, c'est modéliser toute votre retraite dans l'ensemble de vos comptes, pour que les décisions soient prises à partir d'un portrait complet plutôt que d'un fragment. Si des erreurs comme celle-ci frappent aussi fort, c'est à cause de la fragmentation, et un plan global est l'antidote à la fragmentation.
C'est dans cette direction que tout l'écosystème devrait bâtir. Moins de fragments. Plus de portraits complets. Moins d'erreurs prévisibles laissées à la personne seule pour les détecter.
Comment vous protéger dès aujourd'hui
Tant que les outils ne seront pas à la hauteur, la responsabilité vous revient encore. Voici comment rester du bon côté de la limite.
Votre liste de vérification contre les cotisations excédentaires au CELI
- Consultez Mon dossier de l'ARC, puis vérifiez avec vos propres registres. Considérez le chiffre de Mon dossier comme un point de départ, pas comme une vérité absolue. Il accuse un retard. Tenez votre propre compte à jour des cotisations et des retraits de l'année en cours.
- Souvenez-vous de la règle du 1er janvier. L'argent que vous retirez ne libère des droits de cotisation que le 1er janvier de l'année suivante. Redéposer pendant la même année civile est la façon la plus courante dont les gens prudents trébuchent.
- Redoublez de prudence avec plusieurs institutions. Si vous détenez des CELI dans plus d'une banque ou maison de courtage, aucune ne voit votre total. Vous êtes la seule personne à le voir. Faites vous-même le suivi du total combiné.
- Si vous versez une cotisation excédentaire, agissez vite. Retirez l'excédent immédiatement pour empêcher la pénalité de 1 % par mois de s'accumuler, et produisez le formulaire RC243, la déclaration CELI, pour l'année visée.
En résumé
Cent soixante-six millions de dollars par année, payés par 138 000 Canadiens, pour une erreur qui ne rapporte rien et dont le système détient déjà la trace. Ce n'est pas une histoire de gens négligents. C'est l'histoire d'un pays qui a l'information et qui ne l'a pas encore mise là où les gens peuvent s'en servir.
Le Canada peut faire mieux sur ce point, et il le fera. Les données existent, le problème est bien compris, et les outils pour combler des lacunes comme celle-ci sont en train d'être bâtis.
L'erreur n'a jamais été la partie difficile. Ce qui l'est, c'est de montrer le chiffre aux gens à temps.
Questions fréquentes
Combien l'ARC a-t-elle perçu en pénalités pour cotisations excédentaires au CELI?
En 2024, l'ARC a imposé environ 166 millions de dollars d'impôt de pénalité pour cotisations excédentaires au CELI, contre environ 130,8 millions de dollars en 2023. À titre de comparaison, le chiffre était d'environ 15,5 millions de dollars en 2009, il a donc été multiplié par dix environ en une quinzaine d'années. En 2024, 138 149 Canadiens se sont vu imposer une pénalité, un sommet en 16 ans.
Pourquoi tant de gens versent-ils des cotisations excédentaires à leur CELI?
Presque toujours par erreur de bonne foi, pour trois raisons. Premièrement, les droits de cotisation affichés dans Mon dossier de l'ARC accusent un retard, car ils sont mis à jour après la déclaration annuelle des institutions; le chiffre est donc souvent périmé. Deuxièmement, les droits libérés par un retrait ne reviennent que le 1er janvier de l'année suivante, ce qui piège les gens qui redéposent de l'argent pendant la même année. Troisièmement, si vous détenez des CELI dans plusieurs institutions, aucune ne voit votre total.
Qu'est-ce que la pénalité pour cotisation excédentaire au CELI?
C'est un impôt de 1 % par mois sur le montant excédentaire le plus élevé de votre compte au cours du mois, et il continue de s'appliquer chaque mois jusqu'à ce que l'excédent soit retiré. Comme il s'accumule chaque mois, une cotisation excédentaire laissée en place peut coûter de l'argent bien réel avec le temps.
L'ARC connaît-elle déjà mes droits de cotisation au CELI?
Oui. Les institutions financières déclarent à l'ARC chaque cotisation et chaque retrait au CELI, et c'est ainsi que les cotisations excédentaires sont repérées et cotisées. Le hic, c'est que le chiffre qui vous est présenté dans Mon dossier de l'ARC n'est pas à jour en temps réel; le montant que vous voyez peut donc ne pas refléter vos opérations les plus récentes.
Comment éviter de verser une cotisation excédentaire à mon CELI?
Tenez votre propre compte à jour des cotisations et des retraits de l'année en cours et considérez le chiffre de Mon dossier de l'ARC comme un point de départ plutôt que comme le mot de la fin. Ne redéposez pas les montants retirés avant le 1er janvier de l'année suivante, et si vous détenez des CELI dans plus d'une institution, faites vous-même le suivi du total combiné. Si vous dépassez la limite, retirez l'excédent immédiatement et produisez le formulaire RC243.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit