

Un reçu de don, ça ressemble à de la paperasse. Vous donnez, le reçu arrive et, en avril, il se retrouve dans la première déclaration qu'on remplit.
Mais le crédit d'impôt pour dons de bienfaisance de 2026 ne repose pas sur un taux unique. Au fédéral, vos premiers 200 $ de dons donnent droit à 14 %, et tout ce qui dépasse, à 29 %. Ce seuil de 200 $ explique pourquoi un couple qui demande tous ses dons sur une seule déclaration récupère plus qu'un couple qui les partage. Mêmes dons. Mêmes organismes. Un crédit plus élevé.
Si vous prévoyez faire des dons de bienfaisance avant le 31 décembre, voici comment fonctionne le crédit cette année, ce qui compte pour 2026, et pourquoi un couple a intérêt à ne franchir ce seuil de 200 $ qu'une seule fois.
Comment fonctionne le crédit d'impôt pour dons au Canada en 2026
Le crédit fédéral comporte deux paliers, auxquels s'ajoute un taux plus élevé en haut de l'échelle des revenus.
- 14 % sur les premiers 200 $ de dons.
- 29 % sur le montant qui dépasse 200 $.
- 33 % sur la partie qui dépasse 200 $, mais seulement dans la mesure où votre revenu imposable dépasse 258 482 $.
Ce premier taux a changé. Il était de 14,5 % pour 2025, un taux combiné, et de 15 % auparavant. Certains calculateurs en ligne affichent encore 15 %, ce qui n'est plus à jour pour 2026. Les taux 2026 du crédit pour dons de TaxTips présentent les chiffres à jour pour chaque province.
Chaque province ajoute son propre crédit. Chacune fixe ses propres taux, alors les exemples de cet article utilisent seulement les chiffres fédéraux. Deux provinces méritent d'être signalées. L'Alberta accorde un crédit de 60 % sur les premiers 200 $ et de 21 % sur le montant qui dépasse. Le Québec a son propre crédit, demandé dans la déclaration du Québec.
Vous demandez vos dons à la ligne 34900 de votre déclaration, et l'Agence du revenu du Canada (ARC) le décrit comme un crédit d'impôt non remboursable. Ce mot, « non remboursable », reviendra plus loin.
Pourquoi les couples devraient demander leurs dons sur une seule déclaration
Commençons par qui peut faire la demande. Les directives de l'ARC sur qui peut demander les dons sont directes. Elles indiquent que vous ou votre époux ou conjoint de fait pourriez être en mesure de les demander. L'un ou l'autre des conjoints peut demander les dons du couple.
Ce choix compte, parce que chaque déclaration qui demande des dons commence au palier inférieur. Partagez vos dons entre deux déclarations, et deux tranches de 200 $ obtiennent le taux de 14 %. Regroupez-les sur une seule déclaration, et une seule tranche l'obtient. L'autre tranche de 200 $ passe à 29 %.
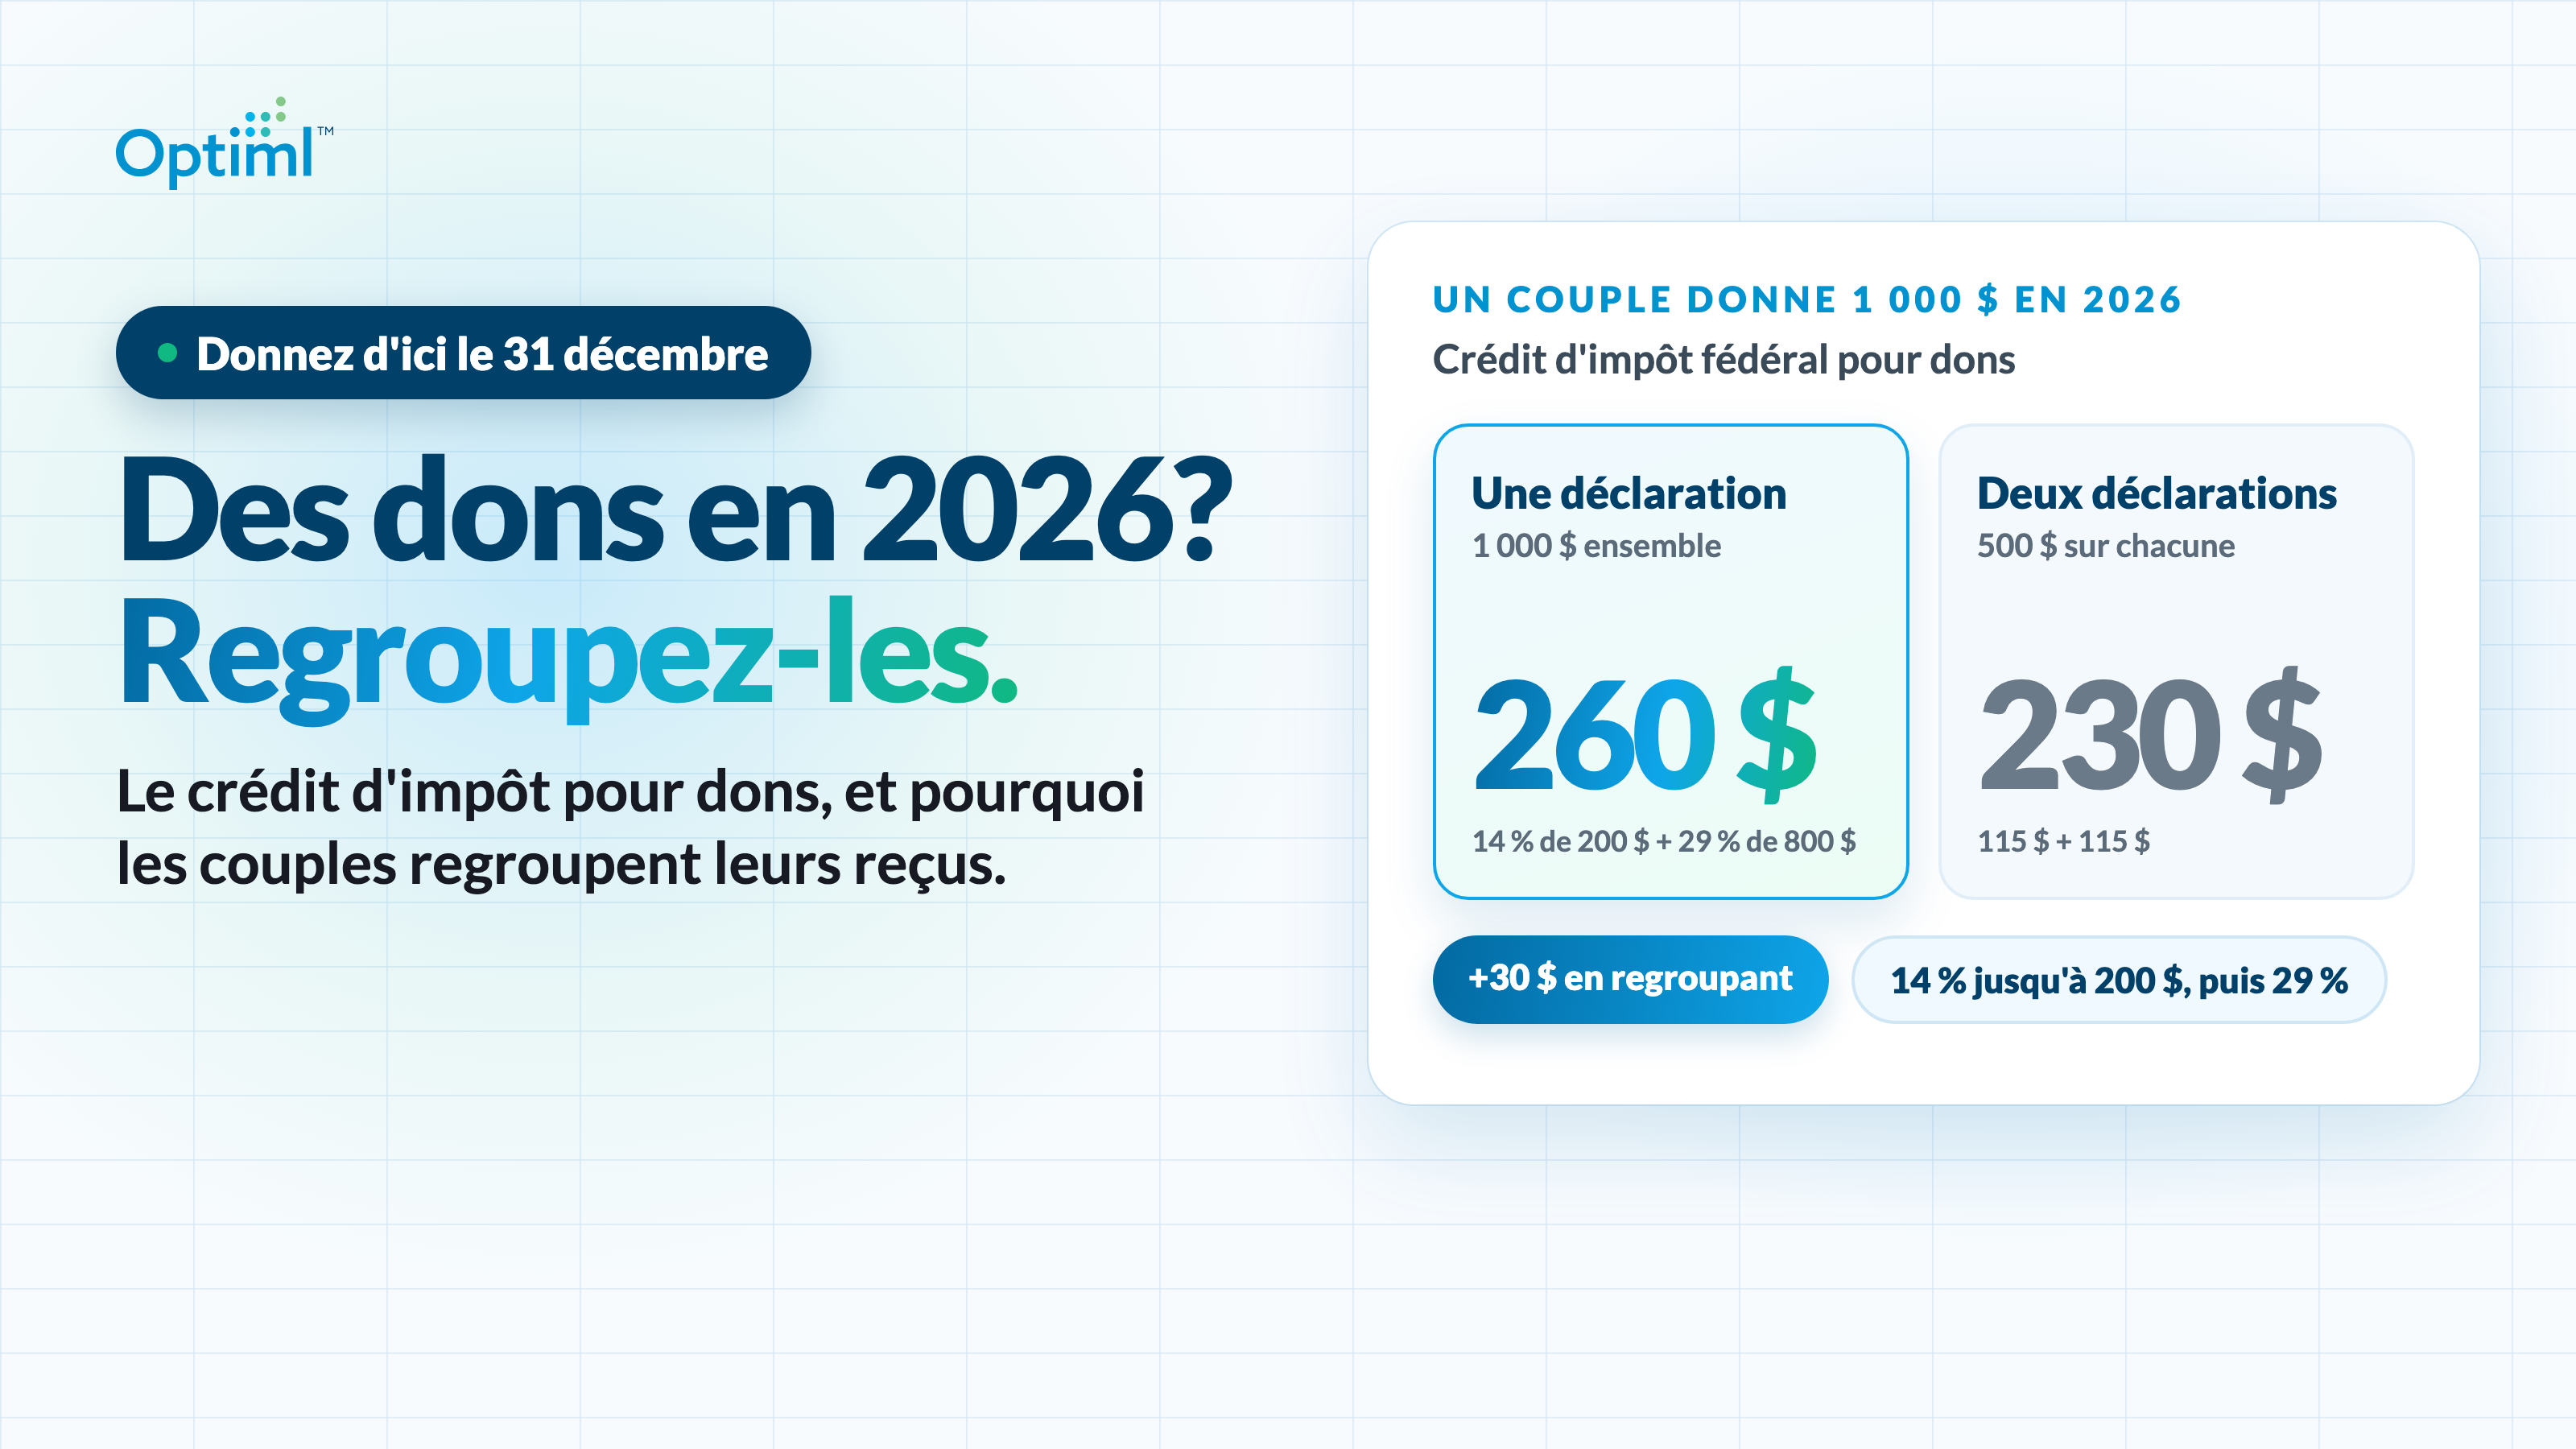
Imaginez un couple qui donne 1 000 $ en 2026. Aucun des deux n'a un revenu imposable de plus de 258 482 $, donc le taux de 33 % n'entre pas en jeu.
- Tout sur une seule déclaration. 14 % × 200 $ = 28 $, plus 29 % × 800 $ = 232 $. Cela donne 260 $ en crédits fédéraux.
- Partage à 500 $ chacun. Chaque déclaration obtient 14 % × 200 $ = 28 $, plus 29 % × 300 $ = 87 $, soit 115 $ chacune. Cela donne 230 $ au total.
Regrouper les dons rapporte 30 $ de plus. Et s'ils donnent plutôt 2 500 $? Voici le calcul fédéral pour les deux montants (à titre d'illustration, crédit fédéral seulement).
L'écart ne grandit pas. Il est de 30 $ à 1 000 $ et de 30 $ à 2 500 $, parce qu'il vient d'une seule tranche de 200 $, et de rien d'autre. Regroupez vos dons et cette tranche obtient 29 % au lieu de 14 %. Quinze points sur 200 $, c'est 30 $. L'avantage tient à cette seule tranche, pas à la taille de vos dons.
Trente dollars, ce n'est pas une fortune. Mais c'est gratuit, ça revient chaque année où vous faites des dons, et le volet provincial s'y ajoute habituellement, parce que les crédits provinciaux fonctionnent selon les mêmes deux paliers.
L'Alberta fait exception. Son crédit est de 60 % sur les premiers 200 $ et de 21 % au-delà, alors c'est la première tranche de 200 $ qui vaut le plus là-bas. Une deuxième tranche de 200 $ ajoute 78 $ au crédit provincial d'un couple albertain, soit plus que les 30 $ que le regroupement ajoute au fédéral. En Alberta, un couple s'en tire mieux quand l'autre conjoint demande 200 $ et que le reste va sur une seule déclaration.
Si vous utilisez déjà le fractionnement du revenu de pension, remarquez le contraste. Le fractionnement déplace du revenu d'une déclaration à l'autre pour les équilibrer. Les dons vont dans l'autre sens. Au fédéral, vous gagnez à les cumuler sur une seule.
Et si l'un de vous a un revenu imposable de plus de 258 482 $, une partie du montant qui dépasse 200 $ obtient 33 % plutôt que 29 % sur cette déclaration.
Dons de bienfaisance avant le 31 décembre : ce qui compte pour 2026
La règle sur la date est simple. Le guide de l'ARC P113, Dons et impôt précise que la date du don est la date à laquelle le don est fait. Pour compter dans votre déclaration de 2026, un don doit être fait au plus tard le 31 décembre 2026. Faites-le en janvier, et c'est un don de 2027.
Il vous faudra aussi un reçu officiel de don d'un organisme de bienfaisance enregistré ou d'un autre donataire reconnu. Gardez les reçus des deux conjoints ensemble pour que celui qui fait la demande les ait tous.
Les dons ne sont qu'un élément d'une plus longue liste de décembre. Nous avons couvert le reste dans les gestes financiers de fin d'année à revoir avant janvier.
Ce que le crédit peut et ne peut pas faire
Il peut ramener votre impôt à zéro, pas en dessous
Un crédit non remboursable peut réduire votre impôt à zéro, mais il ne produit pas de remboursement à lui seul. Il n'aide que si vous avez de l'impôt à payer. Regroupez donc vos dons sur une déclaration où l'impôt à payer suffit pour utiliser tout le crédit.
Il est plafonné à 75 % du revenu net
La page de l'ARC sur le montant que vous pouvez demander fixe la limite à 75 % de votre revenu net (ligne 23600). Pour quelques centaines ou quelques milliers de dollars de dons, cela ne compte que si le revenu net du conjoint qui fait la demande est très faible.
Ce que vous ne demandez pas n'est pas perdu. L'ARC vous permet de reporter les montants sur l'une des 5 années suivantes.
Il ne réduit pas votre récupération de la SV
Le crédit réduit l'impôt que vous devez. Il ne réduit pas votre revenu net. L'impôt de récupération de la Sécurité de la vieillesse (SV), mieux connu sous le nom de récupération de la SV, est calculé selon le revenu net, alors donner ne le réduit pas.
Ce n'est pas une raison de donner moins. Cela signifie que la récupération demande son propre plan, et nous avons expliqué comment fonctionne la récupération de la SV en 2026 et les façons légitimes de la réduire.
Voyez ce que vos dons vous coûtent sur toute votre retraite
Si vous donnez chaque année, vos dons ont leur place dans votre budget de retraite, au même titre que les voyages ou une nouvelle voiture. Et ce qu'ils vous coûtent vraiment, c'est le montant après impôt.
Dans Optiml, vos dons s'ajoutent à votre plan sous la forme d'un objectif Bienfaisance. Il peut être ponctuel ou récurrent, avec des montants prévus par année et une année de fin. Il vous demande aussi : « Ce don sera-t-il admissible à un crédit d'impôt? » Lorsque c'est le cas, Optiml calcule les crédits pour dons, fédéral et provincial, dans l'impôt de chaque année de votre plan.
- Les couples sont pris en compte. Les dons sont demandés dans la déclaration du conjoint au revenu le plus élevé. En Alberta, l'autre conjoint demande aussi les premiers 200 $.
- Le plafond est intégré. La limite de 75 % du revenu net est appliquée.
- Vous le voyez année par année. Le calcul détaillé de l'impôt de chaque année indique les dons réclamés et le Crédit pour dons de bienfaisance, au fédéral et au provincial.
Ça transforme « Combien vaut mon reçu en avril? » en une meilleure question. Que nous coûtent nos dons sur toute la retraite, et le reste du plan fonctionne-t-il toujours?
En résumé
Pour 2026, le crédit fédéral pour dons est de 14 % sur vos premiers 200 $ et de 29 % au-delà. Les dons faits au plus tard le 31 décembre comptent pour cette année. Et puisque l'un ou l'autre des conjoints peut demander les dons du ménage, les regrouper sur une seule déclaration permet de franchir le seuil de 200 $ une seule fois plutôt que deux.
Sur 1 000 $ de dons, cela donne 260 $ au fédéral au lieu de 230 $, pour exactement la même générosité.
Mêmes dons. Une seule déclaration. Plus d'argent en retour.
Questions fréquentes
Quel est le crédit d'impôt pour dons de bienfaisance en 2026?
Au fédéral, il est de 14 % sur les premiers 200 $ de dons et de 29 % sur le montant qui dépasse 200 $. Un taux de 33 % s'applique à la partie qui dépasse 200 $, seulement dans la mesure où votre revenu imposable dépasse 258 482 $. Chaque province ajoute son propre crédit, et celui du Québec se demande dans la déclaration du Québec.
Les dons de bienfaisance doivent-ils être faits au plus tard le 31 décembre?
Oui, pour compter en 2026. Selon l'ARC, la date du don est la date à laquelle le don est fait. Un don doit donc être fait au plus tard le 31 décembre 2026 pour être demandé dans votre déclaration de 2026. Il vous faudra un reçu officiel de don d'un organisme de bienfaisance enregistré ou d'un autre donataire reconnu.
Mon conjoint peut-il demander mes dons?
Oui. Selon l'ARC, vous ou votre époux ou conjoint de fait pourriez être en mesure de les demander, alors l'un ou l'autre des conjoints peut demander les dons du couple. Les demander sur une seule déclaration signifie qu'une seule tranche de 200 $ obtient le taux fédéral de 14 %. Sur 1 000 $ de dons, cela donne 260 $ en crédits fédéraux sur une seule déclaration, contre 230 $ s'ils sont partagés également.
Les dons de bienfaisance réduisent-ils la récupération de la SV?
Non. Le crédit pour dons réduit l'impôt que vous devez, pas votre revenu net. L'impôt de récupération de la SV est calculé selon le revenu net, alors donner ne le réduit pas.
Et si je ne peux pas utiliser tout le crédit cette année?
Le crédit est non remboursable, alors il peut ramener votre impôt à zéro, mais il ne produit pas de remboursement à lui seul. Votre demande est aussi limitée à 75 % de votre revenu net (ligne 23600). Les montants que vous ne demandez pas ne sont pas perdus. L'ARC vous permet de les reporter sur l'une des 5 années suivantes.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit