

La plupart des stratégies fiscales vous demandent de poser un geste concret. Cotiser davantage. Vendre quelque chose. Restructurer. Prendre un peu plus de risque que vous ne le souhaitez.
Le fractionnement du revenu de pension ne vous demande rien de tout cela.
C'est l'une des rares façons qui restent à un couple canadien de réduire sa facture d'impôt avec de la simple paperasse. Aucun nouveau placement. Aucun nouveau risque. Aucun changement à ce qui arrive dans votre compte bancaire, ni au moment ni à la provenance. Le même argent arrive le même jour, du même régime de retraite.
Même argent. Déclaration différente.
Pourtant, la plupart des couples soit ne font jamais ce choix, soit choisissent le maximum en pilote automatique et n'y repensent plus jamais. Ce sont deux erreurs, et la seconde est la plus intéressante, parce qu'elle donne l'impression d'avoir fait le travail. Le fractionnement du revenu de pension n'est pas un formulaire qu'on remplit une seule fois. C'est un cadran que vous réglez à nouveau chaque année, et le réglage qui convient cette année pourrait ne plus convenir l'an prochain.
Le couple : 95 000 $ et 25 000 $
Prenons un couple de retraités. Lui a 67 ans, elle en a 66. À eux deux, ils reçoivent 120 000 $ de revenu par année. Sur papier, ils semblent à l'aise, et ils le sont.
Le problème, c'est le déséquilibre de leurs revenus.
Lui déclare 95 000 $. Un régime de retraite d'employeur à prestations déterminées lui verse 48 000 $. Un FERR (fonds enregistré de revenu de retraite) lui verse 22 000 $ de plus. Cela fait 70 000 $ de revenu de pension admissible. En plus, il touche 16 000 $ du RPC (Régime de pensions du Canada) et 9 000 $ de revenu de placement d'un compte non enregistré. Ces deux derniers montants ne sont pas un revenu de pension admissible, et ce détail va bientôt compter.
Elle déclare 25 000 $. 9 000 $ du RPC et 16 000 $ d'un petit portefeuille non enregistré et d'autres revenus. Aucune rente de retraite à elle. Elle a passé des années hors du marché du travail rémunéré, une histoire canadienne tout à fait ordinaire et l'une des raisons les plus courantes pour lesquelles les revenus d'un couple finissent par être aussi éloignés.
Voici le nœud de l'affaire. Comme ménage, ils gagnent 120 000 $. Mais le Canada n'impose pas les ménages. Il impose les particuliers, selon un barème progressif. Ses derniers dollars à lui sont donc imposés à un taux nettement plus élevé que celui qu'elle paie sur les siens, alors qu'une partie de ses tranches d'imposition basses à elle reste complètement inutilisée.
C'est un seul ménage qui paie deux taux d'imposition très différents sur le même bassin d'argent. Cet écart ne récompense rien. C'est simplement un effet du nom inscrit sur la rente.
Ce qui bouge réellement
Rien.
C'est la première chose que les gens comprennent mal. Le fractionnement du revenu de pension ne déplace pas d'argent. Sa rente ne diminue pas. Le compte bancaire de sa conjointe ne grossit pas. L'administrateur du régime ne sait pas que cela se produit et n'a pas besoin de le savoir. Le dépôt arrive dans son compte le premier du mois, exactement comme l'an dernier.
Ce qui bouge, c'est une attribution dans une déclaration de revenus. Vous indiquez à l'ARC qu'aux fins de l'impôt, une partie du revenu qu'il a reçu devrait plutôt être déclarée par elle.
La règle est simple : vous pouvez attribuer jusqu'à 50 % de votre revenu de pension admissible à votre époux ou conjoint de fait.
Remarquez à quoi s'applique ce 50 %. Il s'agit de 50 % du revenu de pension admissible, et non de 50 % de votre revenu total. Il déclare 95 000 $, mais seulement 70 000 $ sont admissibles. Il peut donc transférer au plus 35 000 $, et non 47 500 $. Son RPC et son revenu de placement restent dans sa déclaration, quoi qu'il fasse.
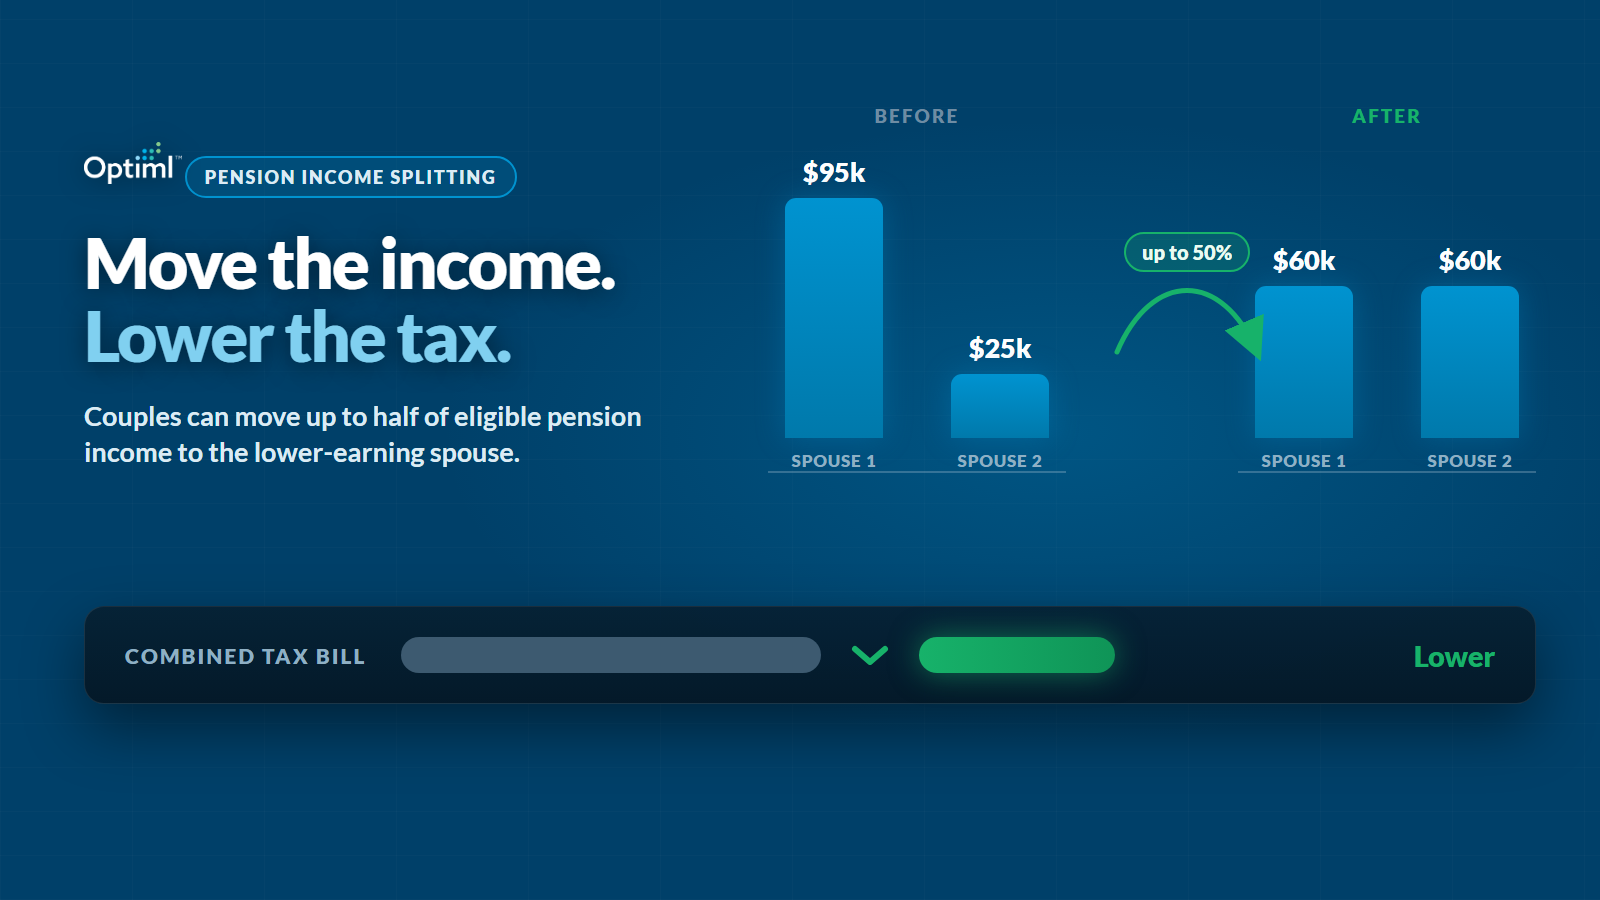
Et 35 000 $ est précisément le chiffre qui rend ce couple intéressant. Transférez la totalité des 50 %, et son revenu passe de 95 000 $ à 60 000 $. Le sien à elle passe de 25 000 $ à 60 000 $.
Deux déclarations identiques. Le même ménage à 120 000 $. Les mêmes dépôts dans les mêmes comptes. Une facture d'impôt combinée sensiblement différente.
La condition d'âge que presque personne n'explique
C'est la section qui justifie cet article, parce que c'est là que la plupart des textes sur le fractionnement de pension se trompent discrètement.
« Le revenu de pension peut être fractionné à 65 ans » : c'est la version qu'on entend habituellement. Elle est assez proche de la vérité pour être dangereuse, et elle coûte de l'argent bien réel aux personnes qui prennent leur retraite plus jeunes.
En réalité, il y a deux portes, et elles s'ouvrent à des moments différents.
Le revenu d'un régime de pension agréé (RPA), c'est-à-dire les paiements de rente viagère d'un régime de retraite d'employeur, peut être fractionné à tout âge. Pas à 65 ans. À tout âge. Si vous avez pris votre retraite à 56 ans avec un régime à prestations déterminées, vous pouvez fractionner ce revenu de pension avec votre conjoint pour l'année d'imposition 2026. Chaque année où vous ne l'avez pas fait, si votre conjoint avait un revenu plus faible, est une année où vous avez laissé l'écart entre vos tranches d'imposition intact.
Le revenu d'un FERR, d'un FRV et d'une rente de REER ne devient admissible qu'une fois que le conjoint qui le transfère a 65 ans ou plus à la fin de l'année. Avant 65 ans, ce revenu ne peut pas être fractionné, un point c'est tout.
Deux personnes de 58 ans ayant un revenu identique de 60 000 $ obtiennent donc des réponses complètement différentes, uniquement selon l'enveloppe d'où vient l'argent.
La condition d'âge vise le conjoint qui transfère le revenu, pas celui qui le reçoit. Le fait qu'elle ait 66 ans ne débloque rien. Le fait qu'il ait 67 ans débloque son FERR.
Ce qui soulève une question qui mérite réflexion. Si une rente d'employeur se fractionne à tout âge et qu'un FERR ne se fractionne qu'à 65 ans, alors le moment où vous convertissez votre REER en FERR n'est pas seulement une question de retraits minimums. C'est aussi l'année où s'ouvre une porte de fractionnement. C'est une décision de calendrier, et les décisions de calendrier sont exactement le genre de choses qu'il faut modéliser plutôt que deviner.
Le RPC n'en fait pas partie
Si vous ne retenez qu'une chose de cet article, retenez celle-ci.
Le RPC ne peut pas être fractionné au moyen du fractionnement du revenu de pension. Ce n'est pas un revenu de pension admissible. Il ne figure pas sur le formulaire T1032. Il ne compte pas dans les 50 %. Avoir 65, 70 ou 80 ans n'y change rien.
Ce point fait trébucher un nombre vraiment énorme de personnes, et on comprend pourquoi. Le RPC est un régime de pensions. Le mot est dans son nom. Il s'ajoute, à la retraite, au revenu de pension que vous pouvez fractionner. Les gens supposent donc qu'il suit le mouvement, et ce n'est tout simplement pas le cas.
Voici où ça devient déroutant plutôt que simplement faux : le RPC a son propre mécanisme de partage, et c'est une chose complètement distincte.
Il s'appelle le partage de la pension du RPC, parfois appelé cession. Et presque tout est différent :
- Vous en faites la demande auprès de Service Canada. Ce n'est pas un choix fiscal ni quelque chose que votre comptable fait au moment de produire les déclarations.
- Ce n'est pas une attribution de 50 % de la prestation d'une personne. Il porte sur le RPC que vous avez accumulé tous les deux pendant les années de vie commune, ce qui est un calcul fondamentalement différent.
- Il a ses propres conditions d'admissibilité et sa propre demande, et il reste en place jusqu'à ce que vous l'annuliez ou que les règles y mettent fin. On ne le choisit pas à nouveau chaque année comme le T1032.
Deux mécanismes. Deux organismes différents. Deux ensembles de règles différents. Choisir l'un n'a aucune incidence sur l'autre, et un couple peut recourir aux deux, à un seul ou à aucun.
Méfiez-vous de tout article qui confond les deux, parce que les conséquences pratiques sont réelles. Si vous avez supposé que votre RPC était fractionné dans votre déclaration, vous modélisez mal votre revenu depuis des années. Et le RPC a de toute façon son propre levier, beaucoup plus important : le moment où vous choisissez de commencer à le recevoir.
Nous l'avons modélisé dans Optiml
Revenons à notre couple. Voici l'avant et l'après.
35 000 $ passent d'une déclaration où ils étaient imposés à son taux le plus élevé à une déclaration où ils remplissent des tranches restées vides. Leur facture d'impôt combinée diminue. Pas parce qu'ils ont gagné moins, épargné autrement ou pris des risques. Parce que 35 000 $ ont été déclarés par la personne dans la tranche la plus basse.
Je n'affiche volontairement pas de montant d'économie ici, et je tiens à être franc sur la raison. La réponse honnête dépend de leur province, de leurs crédits en raison de l'âge, de leurs autres déductions et de la composition complète de leurs revenus. Quiconque vous donne un chiffre net en dollars pour « un couple à 95 000 $ et 25 000 $ » vous donne le chiffre d'un autre couple. C'est justement pour cela qu'il vaut la peine de le modéliser avec vos propres chiffres plutôt que de simplement lire sur le sujet.
Ce qui mérite votre attention, ce sont les effets secondaires, parce que c'est là que se cachent les gains discrets.
Le montant pour revenu de pension. Il existe un crédit fédéral non remboursable sur le revenu de pension admissible, calculé sur un maximum de 2 000 $. Avant le fractionnement, elle n'a aucun revenu de pension, donc rien à demander. Après le fractionnement, elle en a. Selon la source et les âges en cause, le couple peut alors demander jusqu'à 2 000 $ chacun plutôt qu'une seule fois. Rien n'a changé dans leurs finances. Ils ont simplement cessé de gaspiller un crédit qui était à leur portée.
L'interaction avec la SV. L'impôt de récupération de la SV, ce que tout le monde appelle la récupération, est calculé sur le revenu net d'un particulier. Le fractionnement réduit le revenu net de la personne au revenu le plus élevé, soit précisément le montant mesuré. Pour un couple près du seuil, cela peut réduire ou éviter une récupération qui se serait autrement appliquée. Lisez notre point de vue sur les raisons pour lesquelles perdre une partie de sa SV n'est pas toujours une perte avant d'organiser tout votre plan autour de son évitement, mais le constat mécanique demeure : ce levier agit sur l'autre.
C'est aussi le pendant naturel des REER de conjoint. Ceux-ci égalisent les revenus à l'entrée, des décennies à l'avance. Le fractionnement de pension les égalise à la sortie, une année à la fois. Les couples qui font les deux se donnent deux chances de régler le même problème.
Égaliser n'est pas toujours la solution
Voici ce que presque personne ne dit tout haut.
Le fractionnement maximal n'est pas automatiquement le fractionnement optimal.
Voir notre couple aboutir à 60 000 $ et 60 000 $ est satisfaisant. C'est symétrique. Ça donne une impression de travail accompli. Et cette année-là, pour ce couple-là, transférer la totalité des 50 % est fort probablement la bonne décision.
Mais « égaliser les revenus » est une règle empirique, et Optiml existe précisément pour remplacer les règles empiriques.
Attribuer un revenu à votre conjoint ne fait pas que baisser votre taux. Cela fait monter le sien. Et sa déclaration a ses propres mécanismes rattachés à son revenu net : des crédits qui diminuent progressivement, des prestations fondées sur le revenu, des seuils fixés à des montants précis. Transférez trop et vous pouvez déclencher quelque chose dans sa déclaration qui coûte plus que ce que l'écart entre les tranches vous a fait gagner. Certaines années, attribuer 28 000 $ fait mieux qu'attribuer 35 000 $, et la seule façon de le savoir est de calculer les deux.
Rappelez-vous maintenant la règle mentionnée plus haut : ce choix se refait chaque année.
Ce seul fait change tout, et c'est l'aspect le plus sous-estimé du fractionnement de pension. Ce n'est pas un interrupteur qu'on actionne l'année de la retraite pour ensuite l'oublier. C'est un cadran que vous pouvez régler à nouveau, de zéro au maximum de 50 %, chaque année pour le reste de votre retraite.
Pensez à tout ce qui change au fil de ces années. Les retraits minimums du FERR augmentent avec l'âge. La SV commence. Le RPC commence, peut-être à des âges différents pour chacun de vous. L'un de vous vend une propriété et réalise un gain important. Un taux change. Un crédit s'ajoute à 65 ans et un autre change plus tard. Chacune de ces années, l'attribution optimale est un montant légèrement différent.
Un calculateur d'impôt sur une seule année peut vous dire quoi choisir en avril. Il ne peut pas vous dire que choisir moins cette année vous garde sous un seuil qui comptera davantage dans trois ans, quand le retrait minimum du FERR bondira. C'est une question qui porte sur tout l'horizon, et c'est la différence entre bien produire sa déclaration et bien planifier.
C'est la question à laquelle chaque plan Optiml est conçu pour répondre. L'Optimisation des retraits est ce qui crée d'abord le revenu de pension admissible, en modélisant combien sort du FERR, et à quel moment, sur toute votre retraite plutôt qu'une année d'imposition à la fois. Ensuite, Comparer les plans vous permet de mettre côte à côte le fractionnement et l'absence de fractionnement, ou un fractionnement complet et un fractionnement partiel, sur tout l'horizon, et de lire le résultat à vie plutôt que le résultat d'avril. Votre Score de réussite Monte-Carlo vous indique si la version que vous préférez tient toujours le coup quand les marchés ne collaborent pas.
Et si vous voulez prendre les commandes vous-même, vous pouvez tester n'importe quel scénario hypothétique et le financer à votre façon avec le Plan personnalisé, en remplaçant les retraits qui alimentent le fractionnement et en observant l'effet sur les années suivantes.
La paperasse
Les formalités sont vraiment simples, ce qui change agréablement.
Le choix se fait sur le formulaire T1032, Choix conjoint visant le fractionnement du revenu de pension. Quelques règles à respecter :
- C'est un choix conjoint. Vous le signez tous les deux. L'un de vous ne peut pas le faire seul.
- Il figure dans les deux déclarations. Une copie est jointe à chacune de vos déclarations, pour la même année d'imposition, avec le même montant. Les chiffres doivent concorder.
- Il y a une échéance. Produisez-le au plus tard à la date d'échéance de production de votre déclaration.
- L'impôt retenu suit le revenu. C'est la règle que les gens oublient. Si vous attribuez 50 % du revenu, vous devez aussi attribuer 50 % de l'impôt sur le revenu retenu à la source sur ce revenu. Vous ne pouvez pas transférer le revenu dans la déclaration de votre conjoint et garder la retenue dans la vôtre. Les deux vont ensemble.
Cette dernière règle est moins un piège qu'une règle d'ordre. Elle existe pour que la déclaration reflète ce qui s'est réellement passé. Mais elle modifie la répartition des remboursements entre vous deux, parfois d'une façon qui surprend les gens qui ne regardaient que l'impôt à payer.
Un formulaire. Deux signatures. Une échéance.
L'essentiel
Le fractionnement du revenu de pension est rare en ce qu'il ne vous demande rien. Vous n'avez pas à épargner davantage, à investir autrement, à vendre quoi que ce soit ni à accepter un risque que vous ne portiez pas déjà. La rente arrive exactement comme avant. Vous indiquez simplement à l'ARC qui la déclare.
Mais la version que la plupart des couples appliquent, choisir le maximum et ne plus jamais y regarder, laisse de côté la partie intéressante. Parce que le plafond est de 50 %, que la bonne réponse se situe quelque part entre zéro et ce plafond, et qu'elle bouge chaque année à mesure que la composition de vos revenus bouge.
Il vaut donc la peine d'être précis sur ce dont il s'agit vraiment. Ce n'est pas une case à cocher une fois en période des impôts et à reconduire pour toujours.
C'est une décision que vous pouvez reprendre, chaque année, pour le reste de votre retraite.
Même argent. Déclaration différente. Votre décision, chaque année.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit