

Et si j'avais payé le nouveau toit avec mon CELI (compte d'épargne libre d'impôt) plutôt qu'avec mon compte non enregistré?
Et si je prenais ma retraite à 60 ans, et que je finançais ces années de transition comme je le veux vraiment, plutôt que comme le calcul l'a choisi?
Et si je cotisais le maximum à mon REER (régime enregistré d'épargne-retraite) chaque année à partir de maintenant, plutôt que seulement certaines années?
Une partie de ces questions, vous pouviez toujours la tester. Modifier votre âge de retraite et relancer le plan, c'était possible depuis le début. Ce que vous ne pouviez jamais faire, c'était changer cette donnée puis dire : et voici comment je veux la financer.
C'est ça qui est nouveau.
Le Plan personnalisé a été entièrement reconstruit, et c'est maintenant vous qui le contrôlez entièrement. N'importe quel dépôt, n'importe quel retrait, n'importe quel compte, n'importe quelle année. Vous pouvez tester le scénario hypothétique que vous avez toujours voulu tester, tout en suivant le plan que vous avez toujours voulu suivre.
Pourquoi nous avons reconstruit le Plan personnalisé
Pendant des mois, nos membres nous ont dit la même chose. Les stratégies de dépôts et de retraits qu'ils voulaient vraiment tester ne pouvaient pas être modélisées facilement. Les fonctionnalités dont ils avaient besoin n'existaient pas, ou étaient trop difficiles à utiliser. Des gens ouvraient le Plan personnalisé avec une question précise en tête, l'exploraient un peu, puis le fermaient sans réponse.
C'est une vraie lacune. Si toute la promesse d'Optiml est de vous montrer votre retraite avant que vous la viviez, alors l'endroit où vous allez tester vos propres idées ne peut pas être la partie la plus difficile à utiliser de la plateforme.
Nous ne l'avons donc pas rafistolé. Nous l'avons reconstruit de A à Z, entièrement à partir de ces commentaires.
Le résultat est un Plan personnalisé que vous contrôlez entièrement. Chaque dépôt et chaque retrait peut être remplacé, année par année. Pas un curseur qui donne une approximation de ce que vous vouliez dire. Le chiffre réel, dans le compte réel, l'année réelle.
Le changement le plus demandé par nos membres : vos modifications sont maintenant enregistrées
Quand on demande à nos membres ce qu'ils voulaient le plus, la réponse n'était pas une nouvelle fonctionnalité. C'était la permanence.
Les modifications manuelles sont maintenant enregistrées.
Une fois votre Plan personnalisé lancé, les changements que vous avez faits vous appartiennent. Revenez modifier ce plan plus tard, et vos modifications sont toujours là. Dupliquez le plan pour essayer une variante, et les modifications suivent.
Ça semble anodin. Ça ne l'est pas.
Des modifications qui disparaissent transforment chaque séance en expérience isolée. Vous reconstruisez vos hypothèses à partir de zéro chaque fois, alors vous ne dépassez jamais la première question. Vous testez un achat financé par le CELI, vous obtenez une réponse, puis la question qui compte vraiment (« d'accord, mais si je l'étalais plutôt sur deux ans? ») vous oblige à tout reconfigurer.
Des modifications qui restent font d'un plan un point de départ. Vous construisez le scénario une fois. Puis vous le dupliquez et ajoutez l'idée suivante par-dessus. Puis vous dupliquez celui-là. Scénario après scénario, vous ne répondez pas sans cesse à la même question. Vous construisez à partir de la réponse.
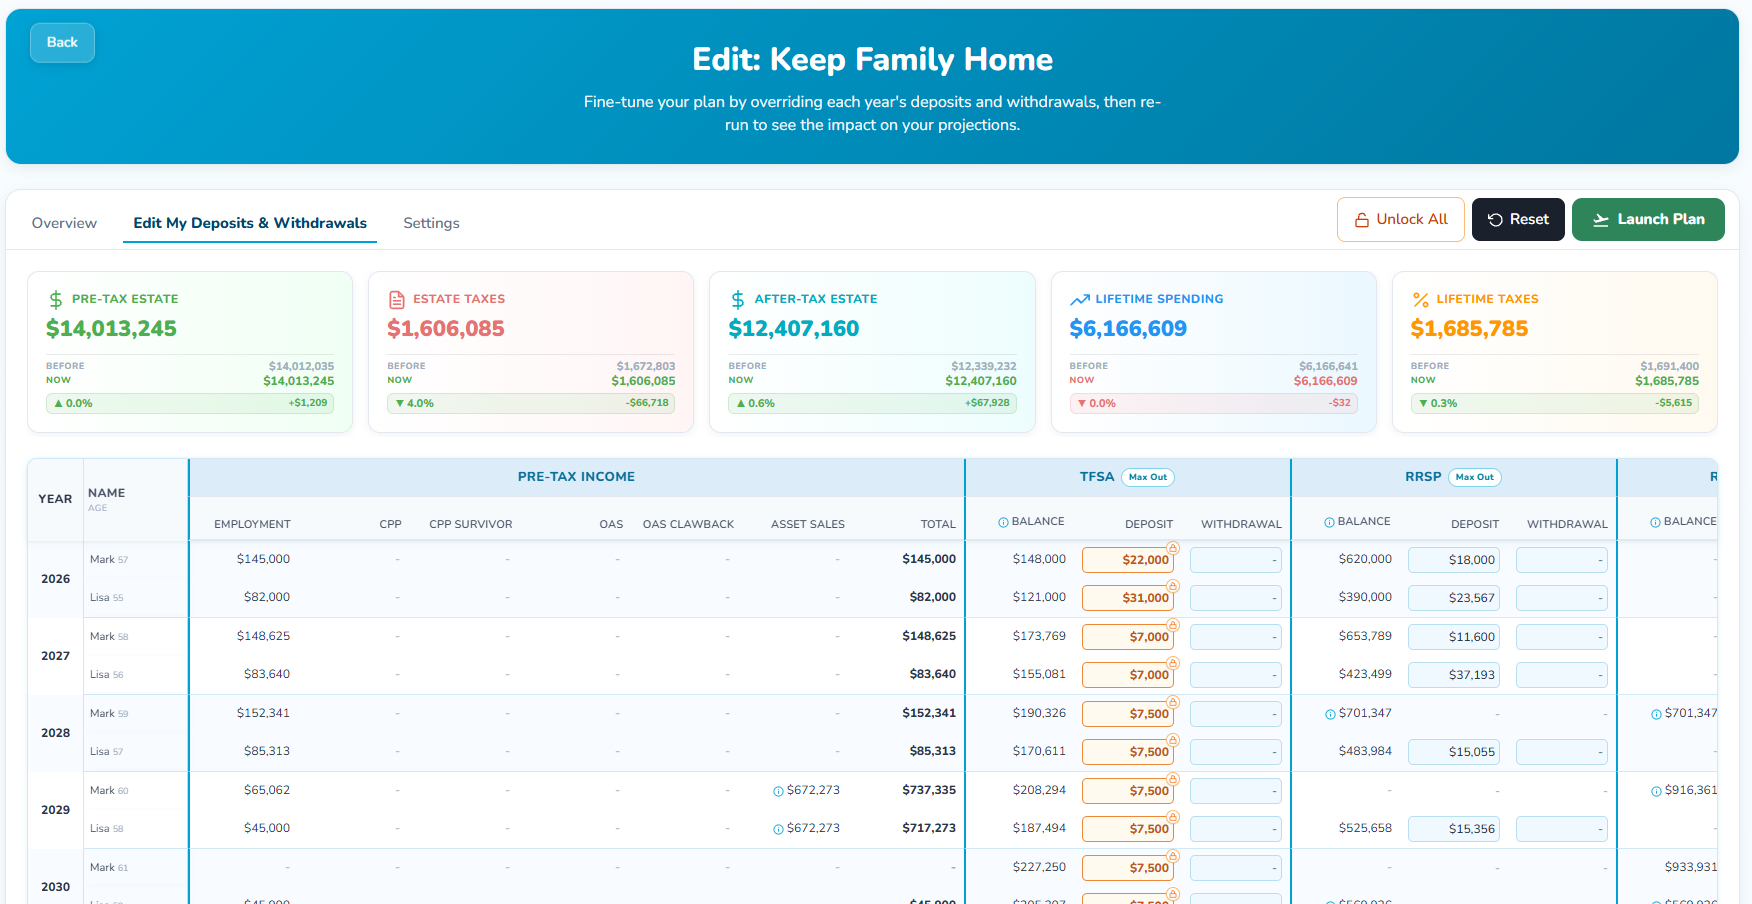
L'éditeur regroupe tout dans un seul tableau. Chaque année sur le côté, l'âge de chaque personne, ses sources de revenu avant impôt, puis ses comptes, chacun avec un solde, une cellule de dépôt et une cellule de retrait. Modifiez une cellule et elle est mise en surbrillance, pour que vous voyiez toujours vos propres empreintes sur le plan. Cinq cartes d'impact s'affichent en haut : Succession avant impôt, Impôts sur la succession, Succession après impôt, Dépenses à vie et Impôts à vie. Chacune affiche AVANT, MAINTENANT et l'écart entre les deux.
C'est votre tableau de pointage. Tout ce qui suit explique comment le faire bouger de façon délibérée.
Commencez par la question, pas par le tableur
Avant les scénarios, il vaut la peine de bien préciser ce qui a réellement changé, parce que tout repose sur des couches et qu'il est facile de les confondre.
Les grands leviers vous ont toujours appartenu. Le moment de votre retraite. Vos dépenses. Le moment où vous demandez vos prestations. La stratégie de retraite globale qui convient à votre vie. Modifiez-les, relancez le plan, voyez l'effet. Rien de cela n'est nouveau, et rien de cela ne nécessite le Plan personnalisé.
Mais regardez ce qui se passait ensuite. Une fois le levier actionné, c'est Optiml qui décidait comment le financer. L'optimisation des retraits modélisait l'ordre optimal entre vos comptes et finançait votre scénario de la façon la moins coûteuse possible. C'est le moteur qui fait son travail et, pour la plupart des gens, la plupart du temps, c'est exactement la réponse souhaitée.
Ce que vous ne pouviez pas faire, c'était dire : je prends ma retraite à 60 ans, et je finance ces années de transition avec le compte non enregistré, parce que je veux laisser le REER intact pour l'instant.
Le Plan personnalisé est cette moitié manquante. C'est la couche sous les grands leviers, et ses commandes sont les dépôts et les retraits : quel compte, quelle année, quel montant. Réglez le levier dans votre plan, puis venez ici pour le financer à votre façon.
Ce qui soulève une question légitime. Pourquoi passer outre un moteur qui travaille déjà à réduire votre facture d'impôt?
Soyons clairs dès le départ. La stratégie Maximiser la succession après impôt reste le meilleur plan, le plus optimisé, que nous puissions bâtir pour vous. Rien ici ne change cela. Si vous voulez le résultat mathématiquement le plus solide, c'est celui-là, et le modifier vous coûtera généralement quelque chose.
Mais deux autres choses sont vraies aussi.
La première, c'est que le calcul ne correspond pas toujours exactement à votre réalité. Peut-être voulez-vous préserver le CELI pour ce que vous laisserez derrière vous, parce qu'il arrive libre d'impôt entre les mains de votre famille. Peut-être avez-vous un achat précis prévu une année précise. Peut-être avez-vous une raison que l'optimiseur ne peut pas connaître, parce que vous ne la lui avez jamais dite, et vous ne la lui avez jamais dite parce qu'il n'y avait aucun champ pour le faire. L'optimiseur optimise pour l'impôt. Vous, vous optimisez pour votre vie.
La seconde, c'est que vous voulez peut-être simplement tester quelque chose de précis. Vous avez lu quelque chose, vous avez une théorie, vous voulez voir le calcul plutôt que de nous croire sur parole. C'est légitime. Allez vérifier.
Vous pouvez maintenant faire les deux. Et comme vos modifications passent par le même moteur, vous voyez le compromis instantanément. Ce que votre préférence vous coûte, en impôts à vie, en dépenses à vie et en ce que vous laisserez derrière vous, avant de vous engager.
C'est tout l'intérêt. Pas de battre la stratégie Maximiser la succession après impôt. De découvrir ce que coûte votre version, et de décider si elle en vaut la peine pour vous.
Alors choisissez une question. Faites le plus petit ensemble de changements qui la représente. Relancez. Une question, un scénario. Changez six choses à la fois et vous obtiendrez une réponse impossible à interpréter, ce qui revient à ne pas avoir de réponse du tout.
Voici quatre questions qui valent la peine d'être posées.
Et si je payais cette dépense avec le CELI plutôt qu'avec le compte non enregistré?
C'est pour cette question que le Plan personnalisé a été reconstruit.
Une grosse dépense s'en vient. Un véhicule, une toiture, un mariage, une année de voyages pendant que tout le monde est encore partant. Vous ne vous demandez pas si vous en avez les moyens. Vous avez déjà tranché. Vous vous demandez d'où l'argent devrait provenir.
Parce que ce choix n'est pas neutre.
Puisez dans le compte non enregistré et vous pourriez réaliser des gains en capital, qui s'ajoutent à votre déclaration cette année-là, par-dessus tout le reste. Puisez dans le CELI et le retrait n'est pas imposable, mais vous avez réduit le compte qui croît à l'abri de l'impôt et qui sortirait libre d'impôt plus tard. Puisez dans le REER et chaque dollar devient un revenu imposable dans une seule année, à la tranche d'imposition où cela vous pousse.
Même achat. Même style de vie. Même date de retraite. Trois conséquences fiscales complètement différentes, et trois plans différents au bout du compte.
Dans l'éditeur, il suffit de le dire. Trouvez l'année. Placez le retrait dans le compte d'où vous voulez qu'il provienne, et retirez-le de celui que vous ne voulez pas toucher. Relancez.
Puis lisez le tableau de pointage. Impôts à vie, Dépenses à vie, Succession après impôt. La réponse est là, dans vos chiffres, pour vos comptes, dans votre situation.
Toute la fonctionnalité tient dans cette seule question.
Et si je prenais ma retraite à 60 ans en finançant la transition à ma façon?
Prendre sa retraite à 60 ans signifie plusieurs années sans revenu d'emploi, et probablement sans RPC (Régime de pensions du Canada) ni SV (Sécurité de la vieillesse) non plus. Il faut bien financer ces années. C'est la période de transition.
Vous pouviez toujours tester l'âge de la retraite. Le modifier, relancer, et Optiml vous construisait une transition, financée de la façon que l'optimiseur jugeait la meilleure.
Ce qui est nouveau, c'est que c'est maintenant à vous de construire cette transition.
Peut-être voulez-vous que le compte non enregistré porte ces années, pour que le REER continue de croître sans qu'on y touche. Peut-être voulez-vous exactement l'inverse : décaisser fortement le REER pendant que votre revenu est au plus bas, parce que cette fenêtre se referme dès que les prestations commencent. Peut-être voulez-vous partager le tout, et avez-vous une répartition précise en tête.
Dans l'éditeur, il suffit de le dire. Trouvez les années de transition. Placez les retraits dans les comptes d'où vous voulez qu'ils proviennent, aux montants voulus, année par année. Relancez.
Voici la partie que les gens trouvent contre-intuitive : attendez-vous à des déficits. Financez ces années à votre façon plutôt qu'à celle de l'optimiseur, et certaines d'entre elles n'atteindront pas ce que vous vouliez dépenser. Ce n'est pas l'outil qui flanche. C'est l'outil qui vous dit la vérité sur le compromis.
C'est en résolvant ces déficits que vous trouvez la réponse. Chacun est une décision sur le compte qui comble l'écart. Quand vous avez terminé, vous avez le plan réel : une retraite à 60 ans, financée à votre façon, avec un chiffre qui indique ce que votre préférence a coûté en impôts à vie et en ce que vous laisserez derrière vous.
Le moment de demander vos prestations joue aussi. C'est une décision distincte, avec ses propres calculs, et nous avons déjà comparé le RPC à 60 ans et à 70 ans. Réglez-le dans votre plan, puis revenez financer le résultat ici.
La même démarche fonctionne pour n'importe quel grand levier. Les dépenses changent vraiment de forme au fil d'une retraite, et bien des Canadiens pourraient confortablement dépenser plus qu'ils ne le font pendant leurs années en meilleure santé. Augmentez les dépenses dans votre plan, puis passez au Plan personnalisé et choisissez d'où vient l'argent supplémentaire, plutôt que d'accepter le compte où l'optimiseur l'aurait pris.
Et si je cotisais le maximum à mon CELI chaque année? À mon REER?
Tout le monde a entendu le conseil. Cotisez le maximum à votre CELI. Cotisez le maximum à votre REER. Il est répété si souvent qu'on ne le perçoit presque plus comme une affirmation.
Mais c'en est une, et elle se vérifie. Nous avons déjà écrit sur la question de savoir si vous devriez cotiser le maximum à votre CELI chaque année, et la réponse honnête, c'est que cela dépend du reste de votre situation. Le but n'est pas de vous fier à notre réponse. C'est d'obtenir la vôtre.
C'est le scénario le plus facile de tout l'éditeur, parce que vous n'avez rien à saisir. Les colonnes CELI et REER ont chacune un bouton Maximiser directement dans l'en-tête. Cliquez dessus et le plan remplit ces dépôts au maximum pour vous, année par année.
Puis regardez le tableau de pointage.
Cotiser le maximum au CELI chaque année n'est pas gratuit. L'argent vient de quelque part : des liquidités que vous auriez dépensées, ou un retrait que vous auriez fait ailleurs. C'est le compromis, et il apparaît dans les Dépenses à vie. Cotiser le maximum au REER est encore un autre compromis, parce que ces dépôts réduisent votre impôt maintenant et font croître un solde que vous devrez décaisser plus tard, à la tranche d'imposition où vous vous trouverez alors.
Les deux se défendent. Aucun ne va de soi.
Cliquez sur le bouton, relancez et voyez ce que votre plan préfère vraiment. Puis essayez l'inverse. Ça prend à peu près le temps qu'il vous a fallu pour lire le conseil.
Et si je faisais fondre mon REER selon mon propre calendrier?
La fonte du REER est l'une des stratégies sur lesquelles on nous pose le plus de questions, et pour cause. Nous avons expliqué comment fonctionne la fonte du REER, et pourquoi une conversion partielle du REER en FERR avant 71 ans mérite qu'on s'y attarde sérieusement.
En lire la description est une chose. La façonner de vos propres mains en est une autre.
Ce scénario porte uniquement sur la forme des retraits. Combien sort du REER, quelles années, selon quel profil, avant que les retraits minimums du FERR (fonds enregistré de revenu de retraite) ne dictent le rythme à votre place.
Peut-être voulez-vous retirer fortement pendant une période donnée, puis ralentir. Peut-être avez-vous une année au revenu inhabituel que vous voulez sauter complètement. Peut-être voulez-vous voir ce qui arrive si vous êtes simplement plus énergique que ce que le plan suggère.
Alors faites-le. La cellule de retrait du REER est là, année par année. Inscrivez ce que vous voulez retirer dans chacune. Énergique au début, constant, concentré en début de période, peu importe la forme que vous avez en tête. Relancez et surveillez la carte Impôts à vie.
C'est ici que le Plan personnalisé mérite son nom. Vous ne choisissez pas parmi trois vitesses de fonte prédéfinies. Vous tracez la courbe vous-même, une année à la fois, et vous obtenez la conséquence fiscale en retour.
Si votre profil fait mieux que celui par défaut, c'est bon à savoir. S'il fait moins bien, c'est bon à savoir aussi.
Votre plan part équilibré. Puis vous y touchez.
Avant que vous commenciez à le modifier, votre plan est parfaitement équilibré.
Ce n'est pas une façon de parler. Votre plan a été bâti pour produire exactement le revenu après impôt que vous avez dit vouloir, chaque année. Les dépôts et les retraits sont tous calibrés pour atteindre ce chiffre. Il ne reste rien et il ne manque rien.
Dès que vous modifiez un dépôt ou un retrait, cet équilibre bouge.
Certaines années se retrouvent avec plus d'argent disponible que nécessaire. C'est un surplus. D'autres années n'ont pas assez pour couvrir ce que vous vouliez dépenser. C'est un déficit. Les deux sont mesurés par rapport à la même chose : le revenu après impôt que vous avez indiqué vouloir cette année-là.
Et ils ne restent pas en place. L'argent que vous n'avez pas retiré continue de croître. L'argent retiré tôt ne sera plus là pour fructifier plus tard. De petits changements se répercutent dans le temps et s'amplifient jusque dans des années auxquelles vous ne pensiez même pas en faisant la modification. Déplacez un chiffre dans la soixantaine et vous déplacez discrètement vos quatre-vingts ans aussi.
C'est exactement pour cela que le reste de cet article existe. Un outil qui vous laisse tout changer sans vous dire ce que vos changements ont provoqué par la suite n'est pas un outil de planification. C'est un tableur avec des étapes de plus.
La première chose à régler est donc votre seuil de confort.
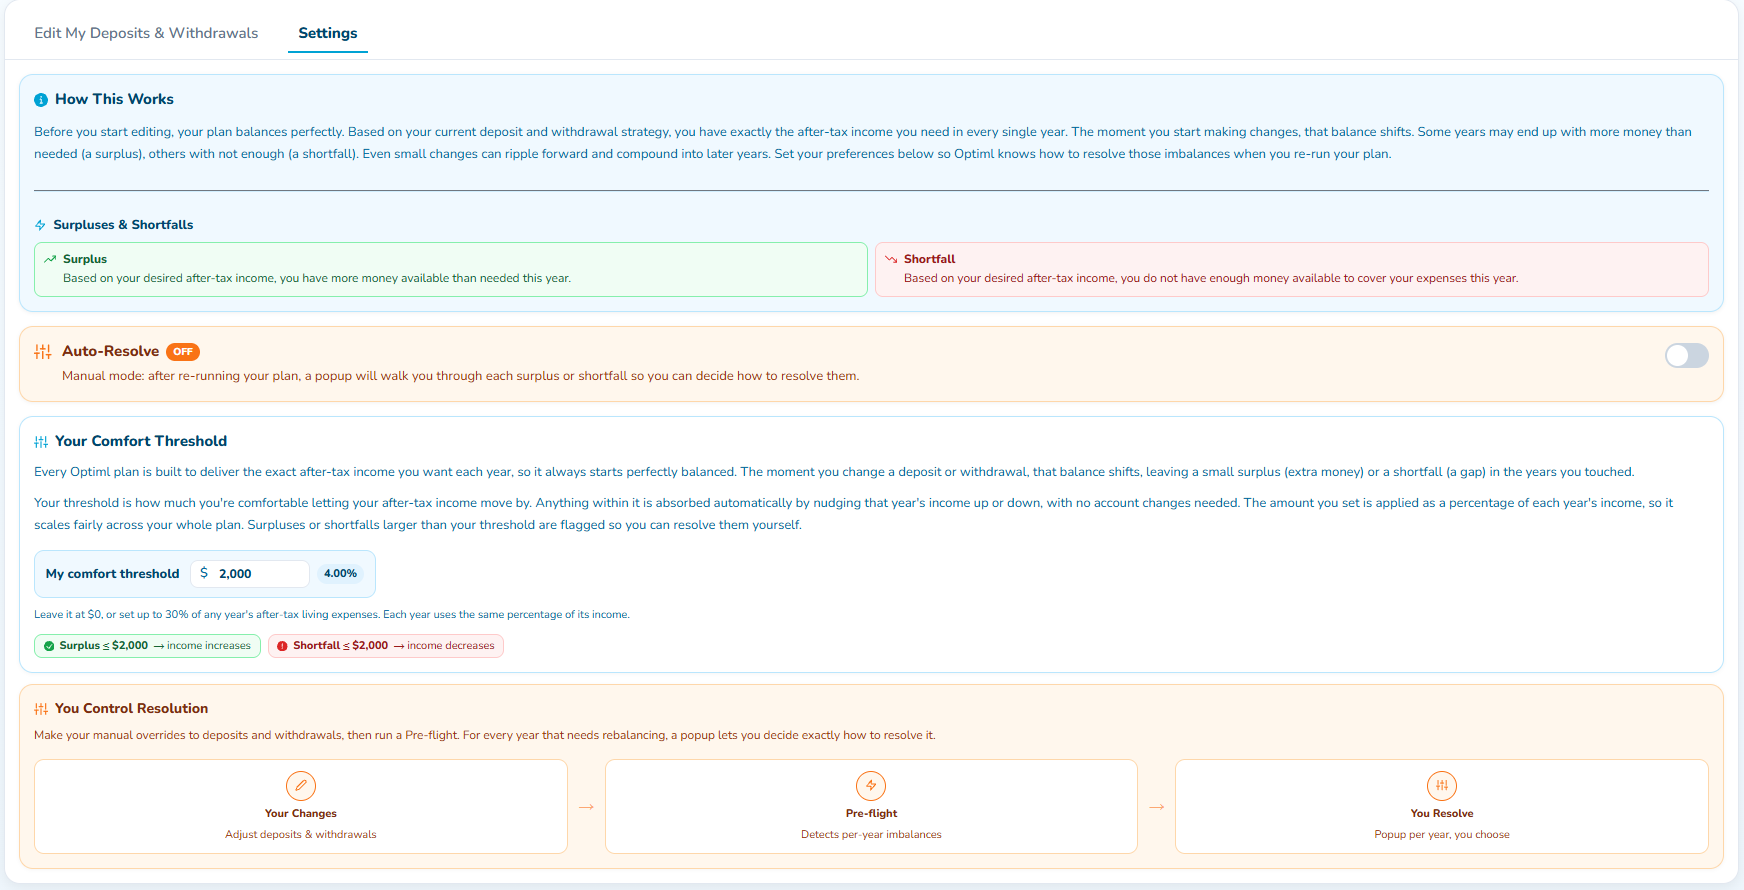
Le seuil de confort correspond à la variation de votre revenu après impôt que vous êtes à l'aise d'accepter une année donnée. Tout ce qui se situe à l'intérieur est absorbé automatiquement : le plan ajuste légèrement le revenu de cette année à la hausse ou à la baisse et passe à la suite, sans aucun changement aux comptes. Tout ce qui dépasse est signalé pour que vous le résolviez.
Vous pouvez le régler de 0 $ jusqu'à 30 % des dépenses courantes après impôt de n'importe quelle année. Il s'applique en pourcentage du revenu de chaque année, de sorte qu'il s'ajuste logiquement sur tout votre plan au lieu d'être un montant fixe en dollars qui veut dire une chose à 62 ans et tout autre chose à 88 ans.
Réglez-le bas et vous verrez chaque petite variation. Réglez-le plus haut et vous n'entendrez parler que de ce qui compte vraiment pour vous.
Vérification préalable : voyez l'effet de vos changements avant de vous engager
Une fois vos changements faits, Optiml lance une vérification préalable.
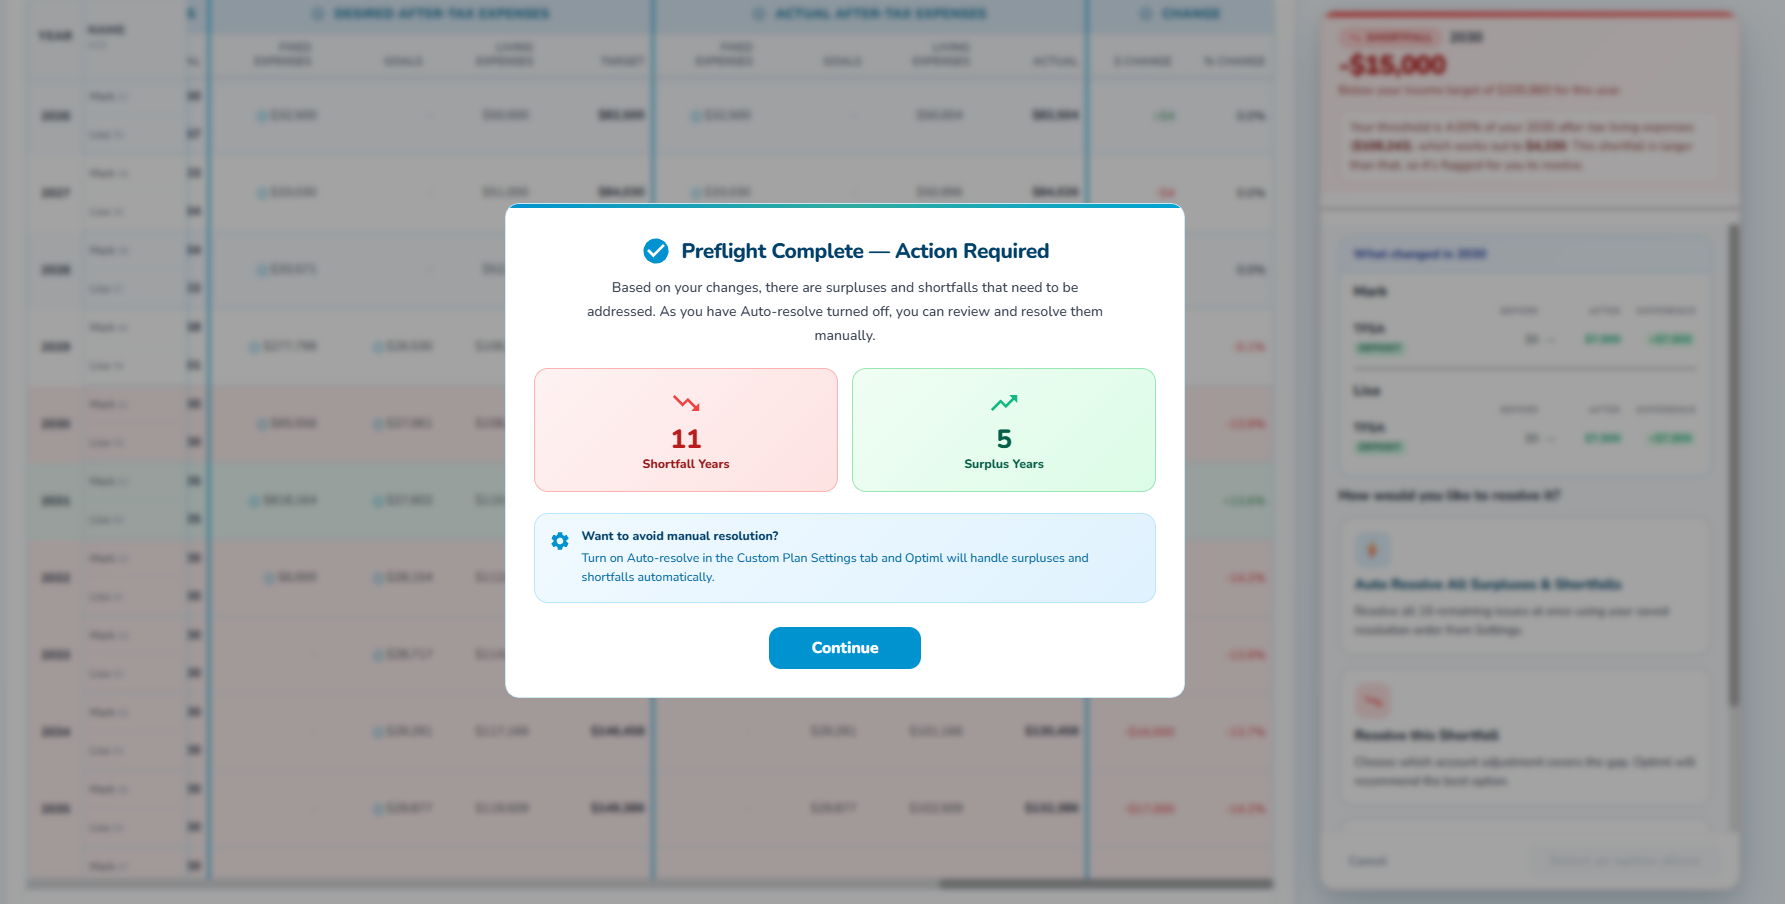
C'est exactement ce que le nom indique. Avant que votre plan modifié devienne votre plan, la vérification préalable le passe en revue année par année et détecte chaque déséquilibre créé par vos changements. Elle vous donne ensuite le compte : combien d'années en déficit, combien d'années en surplus.
Le parcours complet tient en trois étapes. Vos modifications, où vous ajustez les dépôts et les retraits. Vérification préalable, où le plan détecte les déséquilibres année par année. Vous résolvez, où vous décidez quoi en faire.
C'est l'étape du milieu que les gens sous-estiment. Voir combien d'années sont devenues déséquilibrées, avant de vous engager à quoi que ce soit, est vraiment utile en soi. C'est une mesure de l'ampleur du changement que vous venez d'apporter. Quelques années en déficit veulent dire que vous avez légèrement ajusté quelque chose. Une longue liste veut dire que vous avez changé l'architecture de votre retraite, et vous devriez probablement le savoir avant d'aller plus loin.
Rien n'est brisé à ce stade. Rien n'est figé. Vous avez changé quelque chose d'important et le plan vous le dit, à l'avance, chiffre à l'appui.
Résolution automatique, ou résolution par vous-même année par année
Vient maintenant le choix.
La résolution automatique est un interrupteur dans l'onglet Paramètres du Plan personnalisé, et elle offre deux modes francs.
Laissez la résolution automatique ACTIVÉE et Optiml gère les surplus et les déficits pour vous, selon votre ordre de résolution enregistré. Vous faites vos changements, il règle les conséquences, vous lisez le résultat. Rapide. Si vous testez cinq variantes d'une idée et que vous voulez seulement le tableau de pointage, c'est le mode qu'il vous faut.
Mettez la résolution automatique en position DÉSACTIVÉE et il se passe quelque chose de mieux.
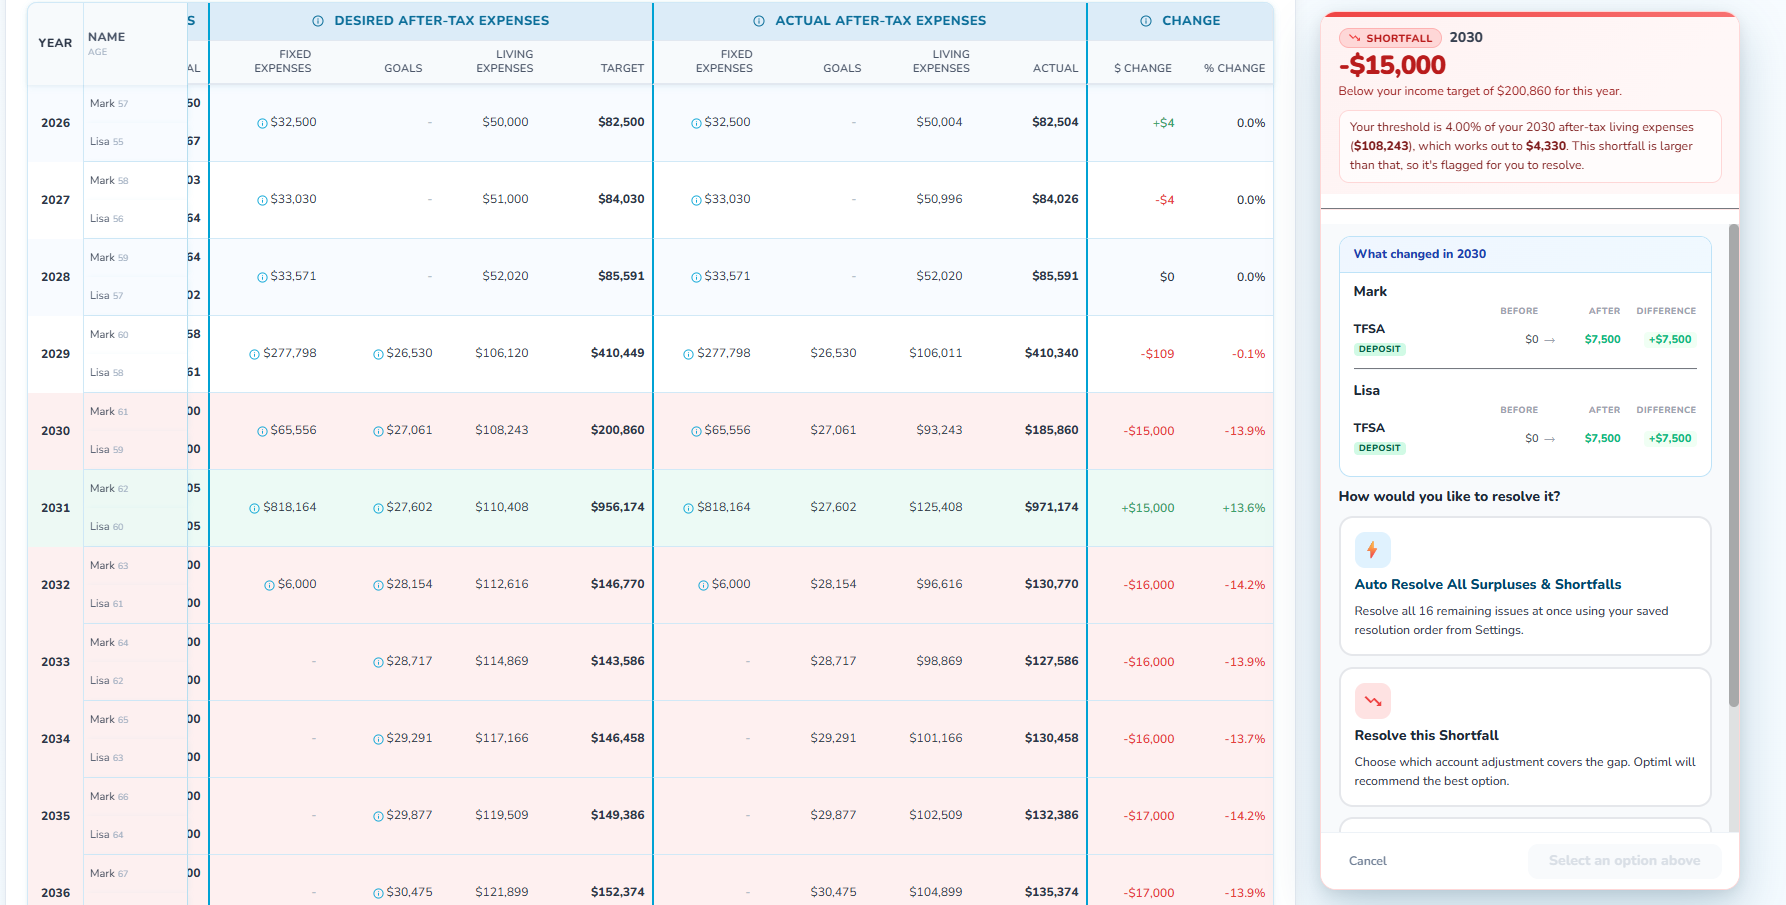
En mode manuel, après avoir relancé le plan, une fenêtre vous guide à travers chaque surplus et chaque déficit pour que vous décidiez comment les résoudre. Chaque année qui présente un écart est détaillée : l'année, le montant, s'il s'agit d'un déficit ou d'un surplus, et l'écart par rapport à votre revenu cible pour cette année. Les années en déficit sont ombrées en rouge et les années en surplus en vert, de sorte que la tendance se voit d'un coup d'œil.
Elle vous montre ensuite ce qui vous apprend vraiment quelque chose. Un panneau intitulé « Ce qui a changé » cette année-là, ventilé par personne et par compte, sous la forme AVANT, APRÈS et DIFFÉRENCE.
C'est le pourquoi. Pas « votre plan a bougé ». Pas « voici un nouveau chiffre ». Mais précisément quel compte, de quelle personne, a bougé de combien, l'année que vous examinez.
Elle vous demande ensuite comment vous voulez résoudre l'écart, et vous offre de vraies options : résoudre tous les problèmes restants d'un coup selon votre ordre de résolution enregistré, ou résoudre ce déficit précis en choisissant quel ajustement de compte comble l'écart. Optiml recommande la meilleure option. C'est vous qui choisissez.
La résolution automatique activée, c'est le mode rapide. La résolution automatique désactivée, c'est le mode apprentissage. Il est plus lent, et c'est celui qui fait de vous un meilleur planificateur, parce que vous prenez chaque décision et voyez ce que chacune coûte.
La plupart des gens devraient la désactiver au moins une fois.
Par où commencer
N'ouvrez pas le Plan personnalisé pour tenter de reconstruire toute votre retraite.
Ouvrez-le avec une question. Celle que vous vous posez vraiment. La question précise, sur le compte précis, l'année précise.
Payer avec le CELI plutôt qu'avec le compte non enregistré. Prendre votre retraite à 60 ans et financer la transition à votre façon. Cotiser le maximum au REER chaque année plutôt que certaines années. Décaisser le REER selon le profil que vous voulez. Choisissez-en une, construisez-la, relancez, résolvez et lisez le tableau de pointage. Puis dupliquez le plan et ajoutez l'idée suivante par-dessus, parce que vos modifications vous attendent toujours.
Une fois que vous avez deux ou trois scénarios auxquels vous croyez, Comparer les plans est l'endroit où les mettre côte à côte et voir comment chaque décision influence votre avenir. Le Plan personnalisé sert à construire un scénario. Comparer les plans sert à choisir entre eux.
Le nouveau Plan personnalisé est offert avec Pro+ et Legacy.
Vous faites rouler ces scénarios hypothétiques dans votre tête depuis des années. Vous pouvez maintenant en faire un comme il se doit, et le financer à votre façon.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit