

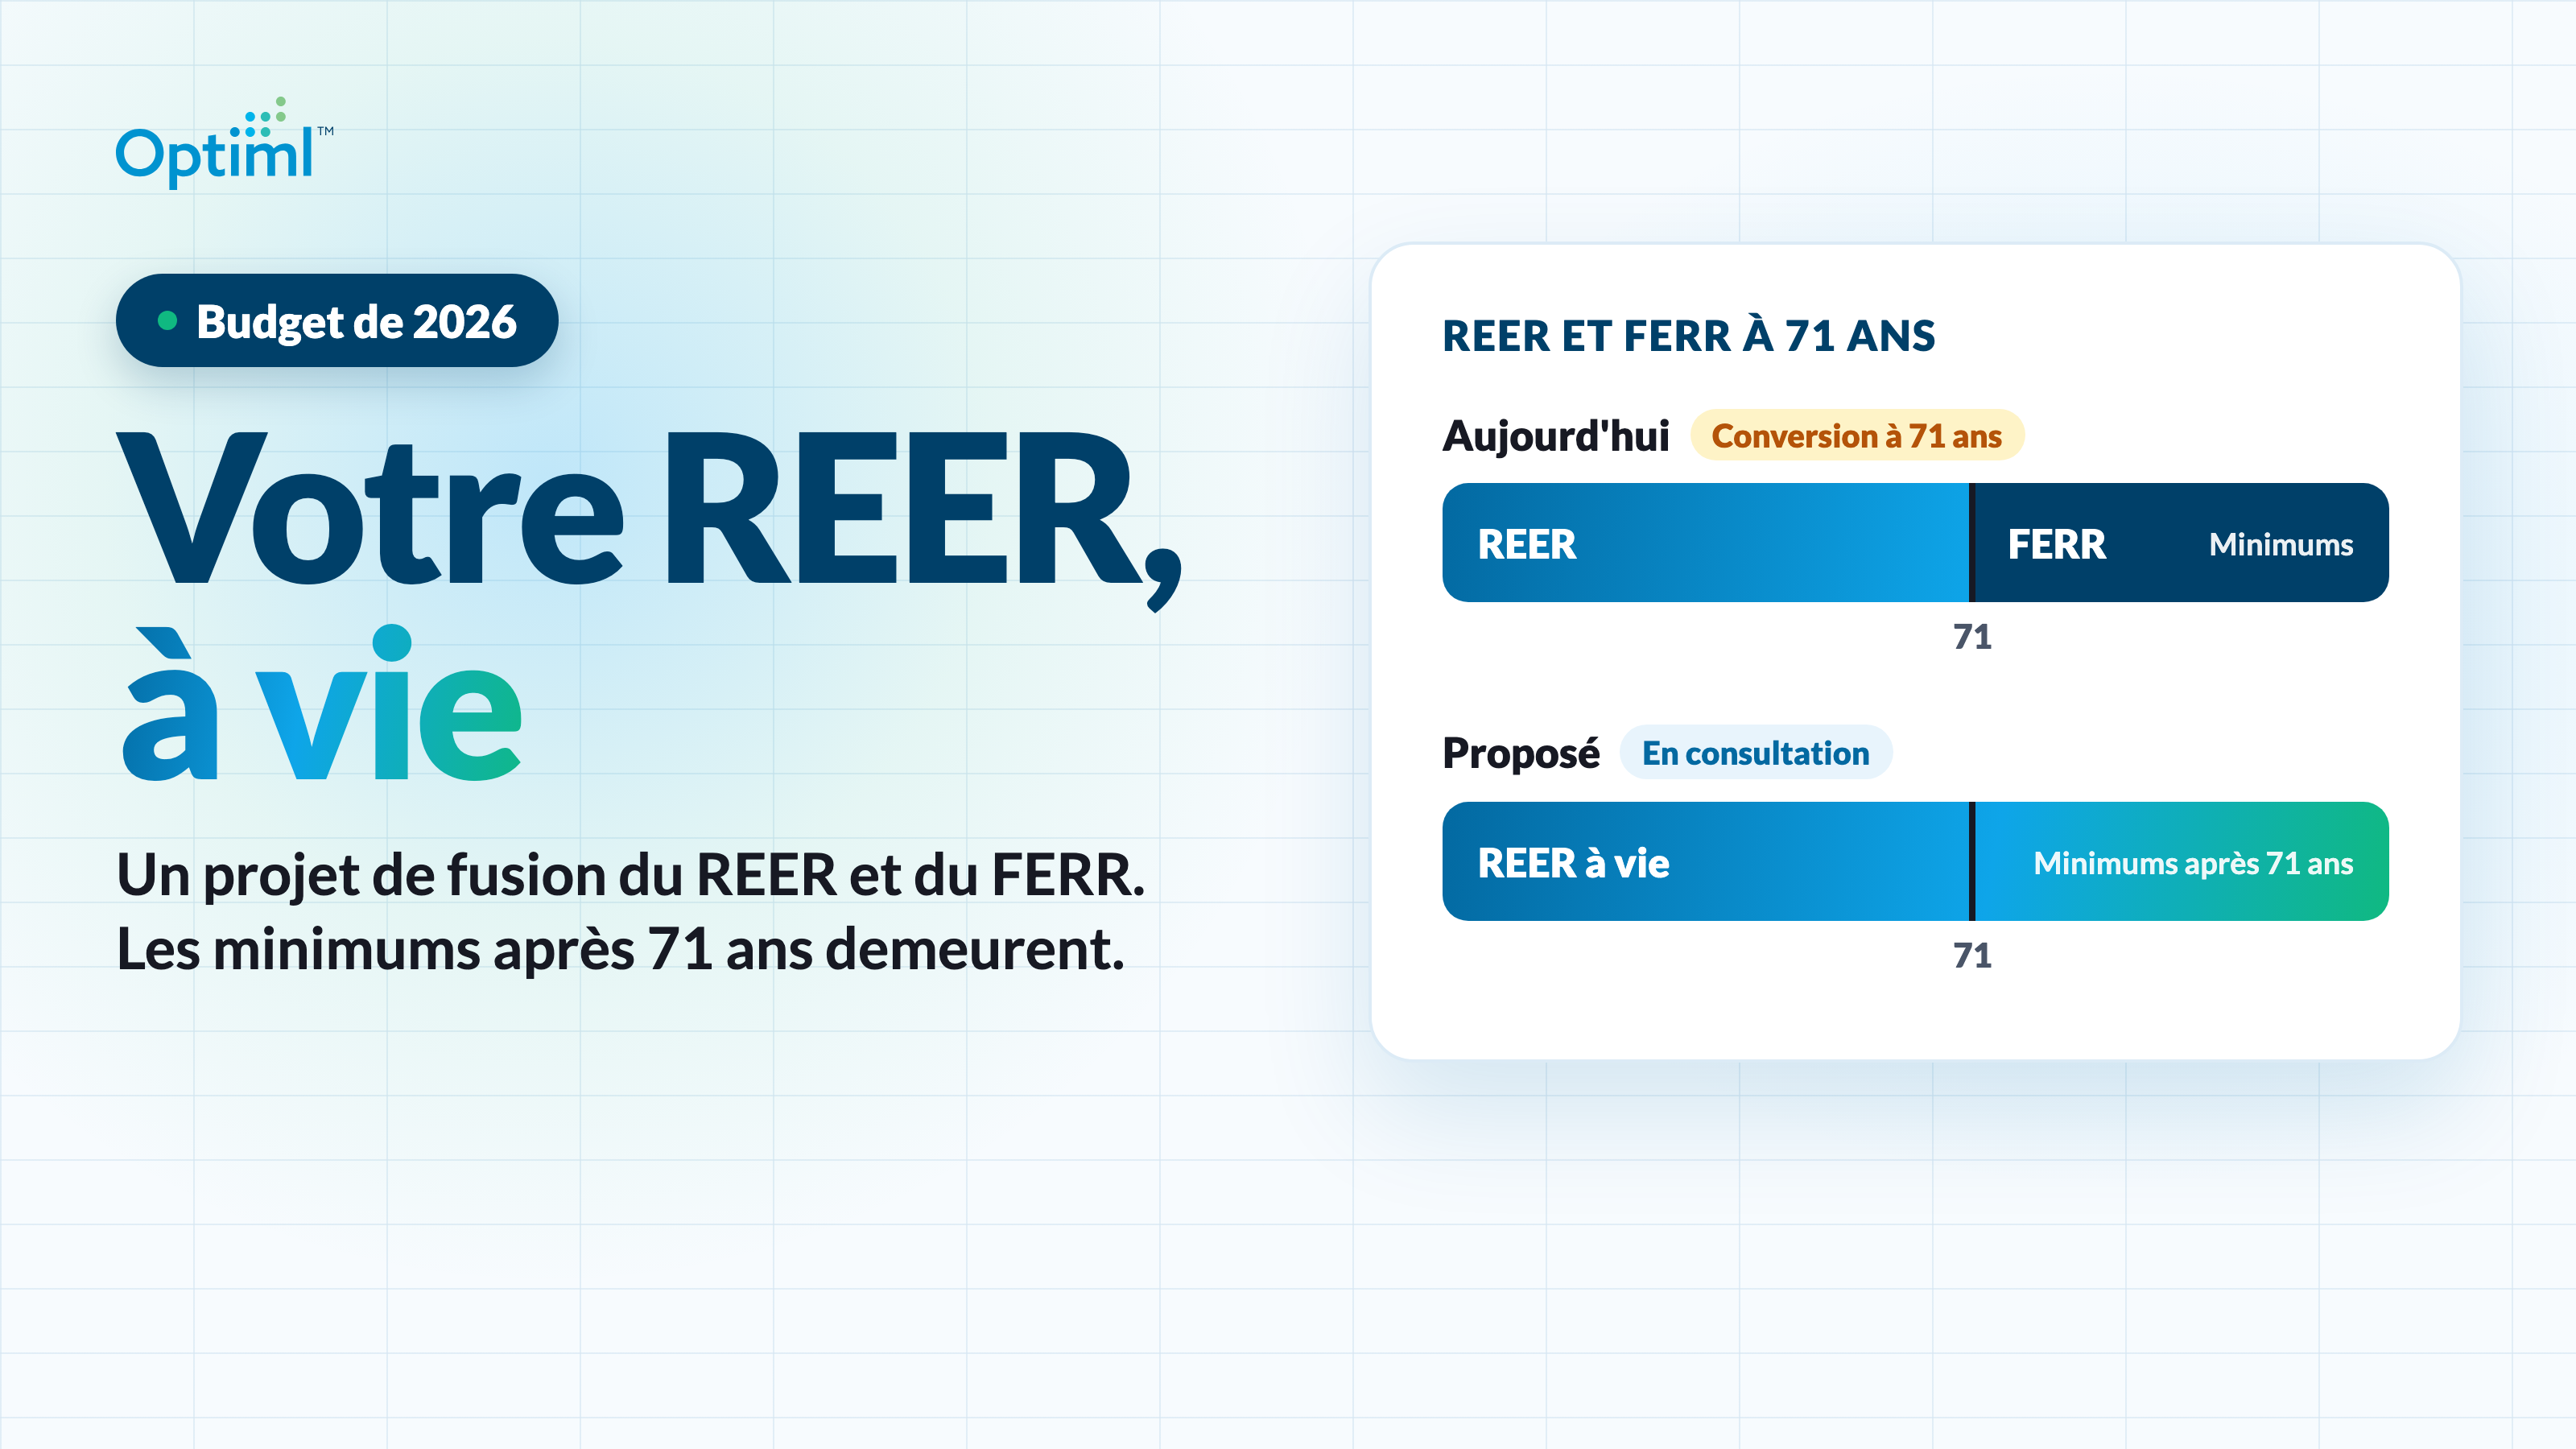
Le Budget de 2026 propose de fusionner les caractéristiques de base du régime enregistré d'épargne-retraite (REER) et du fonds enregistré de revenu de retraite (FERR) en un seul « REER à vie », ce qui mettrait fin à la conversion obligatoire à 71 ans. C'est une consultation, pas une loi. Les retraits minimums après 71 ans resteraient, tout comme l'impôt sur ce que vous retirez.
La planification de la retraite au Canada comporte une ligne de démarcation bien nette. À 71 ans, votre REER devient un FERR, les retraits minimums commencent et les règles du compte changent. Le Budget de 2026, déposé le 5 novembre 2026, propose d'effacer cette ligne.
Mais votre facture d'impôt n'a jamais dépendu de cette ligne.
Voici ce qui est proposé, les questions encore sans réponse, ce que ça signifie pour la fonte du REER, et les autres changements du Budget de 2026 que les retraités devraient connaître, d'une échéance fiscale au 15 mai à un seuil plus élevé pour les acomptes provisionnels.
Ce que le Budget de 2026 propose, et ce qui a force de loi
Rien dans ce tableau n'est en vigueur aujourd'hui. Voici où en est chaque élément lié à la retraite.
Chaque élément provient des Mesures fiscales : Renseignements supplémentaires du Budget de 2026 et des principales mesures du Budget de 2026 publiées par Finances Canada.
Ce que changerait le « REER à vie »
Aujourd'hui, votre REER devient un FERR (ou une rente) au plus tard le 31 décembre de l'année de vos 71 ans, et les retraits minimums commencent l'année suivante. Nous avons passé cette échéance en revue dans notre étude de cas sur la conversion du REER en FERR pour les Canadiens qui atteignent 71 ans.
Le Budget de 2026 indique que le gouvernement a l'intention de fusionner les caractéristiques de base des deux comptes en un seul REER à vie. Selon les termes du budget, cette mesure « éliminerait l'obligation pour les particuliers de convertir leur REER en FERR à l'âge de 71 ans ». Un seul compte, de votre première cotisation à votre dernier retrait.
Deux choses ne bougent pas. Si vous avez plus de 71 ans, vous feriez quand même un retrait minimum chaque année. Et rien dans le budget ne change la façon dont les retraits sont imposés. Chaque dollar retiré demeure un revenu imposable.
Aucune date de début n'est fixée. Il s'agit d'une consultation, dont les observations écrites sont attendues d'ici le 8 janvier 2027, et aucune loi n'a été adoptée.
Les changements à l'étude pour le conjoint survivant
Deux autres idées sont à l'étude, toutes deux pour le cas où un REER ou un FERR est transmis à un époux ou conjoint de fait survivant.
- Un titulaire remplaçant. Votre conjoint pourrait reprendre le compte et le maintenir, comme le fait aujourd'hui le titulaire remplaçant d'un CELI.
- Des transferts directs en franchise d'impôt. Les étapes de roulement indirectes d'aujourd'hui seraient remplacées par un transfert direct vers le propre régime enregistré du survivant.
On pourrait facilement y voir un nouvel allègement fiscal pour les couples. Ce n'en est pas un. Un époux ou conjoint de fait survivant peut déjà recevoir un REER ou un FERR avec report d'impôt, grâce au roulement au conjoint lorsqu'il est le bénéficiaire désigné, et un FERR peut le désigner comme rentier remplaçant. L'imposition complète dans la déclaration finale s'applique par défaut en l'absence d'une telle désignation, ou lorsque le bénéficiaire n'est pas un époux ou conjoint de fait.
Le changement envisagé est une question de simplicité. Votre conjoint survivant poursuivrait le compte, avec moins d'étapes intermédiaires.
Ce que le Budget de 2026 ne dit pas encore
Le budget reste muet sur les détails qui comptent le plus pour la planification. Voyez chacun comme une question à suivre pendant la consultation.
- Le revenu de pension. Aujourd'hui, les paiements du FERR à 65 ans et plus comptent comme revenu de pension admissible pour le montant pour revenu de pension et le fractionnement du revenu de pension. Les retraits forfaitaires d'un REER, non. Les retraits d'un REER à vie compteraient-ils?
- La retenue d'impôt. Aujourd'hui, l'impôt est retenu à la source sur les retraits forfaitaires d'un REER. Sur les paiements du FERR jusqu'au minimum annuel, rien n'est retenu. Quelle règle s'appliquerait?
- Les facteurs de retrait minimum. Les facteurs de retrait minimum du FERR actuels resteraient-ils? Et pourriez-vous encore fonder votre minimum sur l'âge d'un conjoint plus jeune?
- Les cotisations après 71 ans. Aujourd'hui, vous ne pouvez plus cotiser à votre propre REER après l'année de vos 71 ans, mais vous pouvez encore cotiser à un REER de conjoint au nom d'un conjoint plus jeune. Cela changerait-il?
- Les FERR existants. Qu'arrive-t-il aux comptes déjà convertis?
Nous ne tenterons de deviner aucune de ces réponses. Mais la première question est celle qui compte le plus pour votre plan, et la section suivante montre pourquoi.
La fusion supprime de la paperasse, pas l'impôt
Ce qui ne change pas, c'est ce qui détermine votre plan.
- Chaque retrait d'un compte enregistré est toujours imposé comme un revenu.
- Les retraits minimums s'appliquent toujours après 71 ans.
- Sans roulement au conjoint, le solde est toujours imposé en entier dans la déclaration finale.
Imaginez que vous avez 72 ans et 600 000 $ dans votre FERR. Au facteur minimum actuel de 5,40 %, c'est au moins 32 400 $ de revenu imposable cette année-là, avant même un dollar de RPC ou de SV. Le minimum augmente chaque année par la suite et, sur un solde plus élevé, il peut pousser votre revenu vers le seuil de récupération de la SV. Détenez les mêmes 600 000 $ dans un REER à vie et vous devriez quand même faire un retrait minimum, dont chaque dollar serait toujours imposé.
C'est pourquoi les arguments en faveur de la fonte du REER n'ont pas changé. Vous décaissez votre REER pendant les années où votre revenu est plus faible, surtout entre la retraite et 71 ans, avant que les minimums, le RPC et la SV ne s'additionnent. Le but est d'obtenir un revenu imposable plus régulier tout au long de votre vie et d'être moins exposé à la récupération de la SV. Nous avons détaillé la stratégie complète dans La stratégie de fonte du REER, et les couches qui s'accumulent après 71 ans dans Les pièges fiscaux du FERR qui vous attendent après 70 ans.
Là où la fusion pourrait changer la façon et le moment
C'est du côté du revenu de pension que la fusion pourrait changer votre plan.
Aujourd'hui, à partir de 65 ans, un dollar retiré d'un FERR compte pour le montant pour revenu de pension, un crédit fédéral sur un maximum de 2 000 $ de revenu de pension admissible. Vous pouvez aussi le partager avec votre conjoint grâce au fractionnement du revenu de pension, en transférant jusqu'à la moitié dans sa déclaration. Le même dollar retiré d'un REER sous forme de montant forfaitaire n'a droit ni à l'un ni à l'autre, et l'impôt est retenu au moment du retrait.
Cet écart est l'une des principales raisons de convertir une partie d'un REER en FERR avant 71 ans, ce que nous avons expliqué dans Pourquoi plus de Canadiens devraient envisager une conversion partielle de leur REER en FERR avant 71 ans.
Si les retraits d'un REER à vie sont admissibles comme revenu de pension à 65 ans, cette étape de conversion disparaît. Sinon, le moment de vos retraits compte davantage, pas moins. Le budget ne dit pas lequel des deux. C'est le détail que nous surveillons.
Que faire maintenant
Rien ne change tant qu'une loi n'est pas adoptée, et il n'y a pas encore d'avant-projet de loi. Planifiez selon les règles actuelles.
- Ne reportez pas un retrait prévu. Attendre l'issue d'une consultation peut vous coûter une année à faible revenu que vous ne retrouverez pas.
- Ne sautez pas une année de fonte. Le calcul fiscal qui la justifie n'a pas bougé.
- Gardez votre plan à jour. Révisez-le quand les règles seront définitives, pas quand elles sont proposées.
- Comparez les deux voies. Opposez une fonte du REER à l'ordre de retrait traditionnel, avec vos propres chiffres.
C'est à cette dernière étape qu'Optiml entre en jeu. Optiml modélise chaque année de votre revenu de retraite, y compris les retraits minimums du FERR, la récupération de la SV et le fractionnement du revenu de pension entre conjoints, qu'il applique automatiquement. Il compte les retraits du FERR à 65 ans et plus comme un revenu de pension admissible, comme le prévoient les règles actuelles.
La stratégie Fonte du REER d'Optiml offre les options Prudent, Modéré, Accéléré et Personnalisé. Elle plafonne les retraits à une tranche d'imposition et au seuil de récupération de la SV, s'interrompt lorsque votre revenu se situe dans la zone du SRG (Supplément de revenu garanti), et transfère tout surplus vers votre CELI, puis vers votre épargne non enregistrée. Les stratégies basées sur des objectifs vont plus loin. Elles testent des approches de fonte du REER parmi leurs points de départ et retiennent la meilleure pour votre objectif.
Et EVA, l'assistante IA d'Optiml, peut répondre à vos questions sur votre propre plan et tester un scénario hypothétique avant que vous changiez quoi que ce soit.
Optiml planifie selon la loi en vigueur. Le REER à vie n'a pas encore force de loi, alors le plan que vous bâtissez aujourd'hui devrait reposer sur les règles actuelles.
Les autres changements du Budget de 2026 que les retraités devraient connaître
Ce sont aussi des propositions. Voici ce que chacune ferait, et à quel moment.
Une échéance fiscale au 15 mai
Les travailleurs autonomes, qui produisent aujourd'hui leur déclaration au plus tard le 15 juin mais paient au plus tard le 30 avril, paieraient eux aussi au plus tard le 15 mai. D'ici là, rien ne bouge. L'impôt à payer sur votre déclaration de 2026 est toujours exigible le 30 avril 2027.
Un seuil plus élevé pour les acomptes provisionnels
Ce changement concerne les retraités dont les revenus du FERR, de la SV et du RPC ne font l'objet d'aucune retenue d'impôt. Le solde devient exigible au moment de la déclaration et, aujourd'hui, les acomptes provisionnels trimestriels s'appliquent généralement dès que votre impôt net à payer dépasse 3 000 $.
Le Budget de 2026 propose de porter ce seuil à 7 500 $ (de 1 800 $ à 4 500 $ au Québec), indexé et arrondi au 500 $ près, pour les années d'imposition à partir de 2028. Si votre impôt net à payer se situe entre 3 000 $ et 7 500 $, les acomptes provisionnels trimestriels ne s'appliqueraient plus. Les personnes qui touchent un revenu d'entreprise pourraient aussi verser un acompte unique des deux tiers au plus tard le 31 décembre.
Des demandes simplifiées
Les trois demandes forfaitaires facultatives de 1 000 $ vous permettent de demander un montant fixe au lieu d'additionner vos dépenses.
- Déduction pour frais de déménagement, à partir de 2027, toujours limitée au revenu gagné au nouveau lieu.
- Crédit d'impôt pour l'accessibilité domiciliaire, sous forme de demande unique, à partir de 2027.
- Maladie cœliaque, dans le cadre du crédit d'impôt pour frais médicaux, à partir de 2026.
Une deuxième série de simplifications est prévue dans la Mise à jour économique du printemps 2027.
Proches aidants et ménages
Un crédit canadien pour aidant naturel entièrement remboursable rejoint environ 585 000 proches aidants, dont 180 000 n'en tirent rien aujourd'hui. Le maximum de 1 260 $ est indexé après 2027. L'Allocation canadienne pour l'épicerie et les besoins essentiels est l'ancien crédit pour la TPS/TVH.
Ce que le Budget de 2026 n'a pas changé
Aucun changement n'a été annoncé pour la SV, le SRG, le RPC, le CELI, le montant en raison de l'âge, le montant pour revenu de pension, le Régime d'accession à la propriété ou le compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP).
En résumé
Le Budget de 2026 propose un seul REER à vie, sans conversion à 71 ans. C'est moins de paperasse. Mais l'impôt sur chaque retrait, les minimums après 71 ans et l'impôt dans votre déclaration finale restent tous là, et ce sont eux qui déterminent votre plan.
Alors planifiez selon les règles actuelles, surveillez la question du revenu de pension, et laissez Optiml vous montrer si une fonte du REER fait mieux que l'ordre traditionnel avec vos chiffres.
Moins de paperasse. Même calcul fiscal.
Questions fréquentes
Le Budget de 2026 élimine-t-il le FERR?
Non. Le Budget de 2026 indique que le gouvernement a l'intention de fusionner les caractéristiques de base du REER et du FERR en un seul REER à vie, ce qui éliminerait la conversion obligatoire à 71 ans. Il s'agit d'une consultation, dont les observations écrites sont attendues d'ici le 8 janvier 2027, et aucune date d'entrée en vigueur n'est prévue. Aucune loi n'a été adoptée, et les FERR fonctionnent comme aujourd'hui.
Dois-je encore convertir mon REER en FERR à 71 ans?
Oui, selon les règles actuelles. Au plus tard le 31 décembre de l'année de vos 71 ans, votre REER devient toujours un FERR ou une rente, ou il est retiré. Le REER à vie n'éliminerait cette étape qu'une fois inscrit dans la loi, et aucune date de début n'est encore fixée.
Les retraits minimums du FERR vont-ils changer?
Rien de ce qui a été annoncé ne les modifie. La proposition maintient les retraits minimums pour toute personne de plus de 71 ans. Le budget ne précise pas si les facteurs actuels ou l'option de l'âge du conjoint plus jeune resteraient les mêmes, alors les facteurs actuels s'appliquent toujours.
Les retraits d'un REER à vie donneront-ils droit au fractionnement du revenu de pension?
Le budget ne le précise pas. Aujourd'hui, les paiements du FERR à 65 ans et plus comptent comme revenu de pension admissible pour le montant pour revenu de pension et le fractionnement du revenu de pension, contrairement aux retraits forfaitaires d'un REER. Que les retraits d'un compte fusionné y donnent droit ou non, c'est le détail clé à surveiller.
Qu'est-ce qu'un titulaire remplaçant pour un REER?
C'est une idée à l'étude dans le Budget de 2026. L'époux ou conjoint de fait survivant reprendrait le compte et le maintiendrait, comme le fait aujourd'hui le titulaire remplaçant d'un CELI. Un conjoint peut déjà recevoir un REER ou un FERR avec report d'impôt grâce au roulement au conjoint, alors le changement serait une question de simplicité.
Quand la nouvelle échéance fiscale du 15 mai entrera-t-elle en vigueur?
Elle est proposée pour les années d'imposition 2027 et suivantes, de sorte que la première échéance du 15 mai tomberait au printemps 2028, pour les déclarations de 2027. Elle s'applique à tous les particuliers, et les travailleurs autonomes paieraient au plus tard le 15 mai plutôt que le 30 avril. L'impôt à payer sur votre déclaration de 2026 est toujours exigible le 30 avril 2027.
Le Budget de 2026 change-t-il la SV, le RPC ou le CELI?
Aucun changement n'a été annoncé pour la SV, le RPC ou le CELI. Il en va de même pour le SRG, le montant en raison de l'âge, le montant pour revenu de pension, le Régime d'accession à la propriété et le CELIAPP.
La fonte du REER vaut-elle encore la peine?
Rien de ce qui la justifie n'a changé. Les retraits des comptes enregistrés sont toujours imposés, les minimums s'appliquent toujours après 71 ans et, sans roulement au conjoint, le solde est toujours imposé en entier dans la déclaration finale. Décaisser votre REER pendant les années où votre revenu est plus faible, avant que les minimums, le RPC et la SV ne s'additionnent, peut encore lisser votre impôt à vie et limiter votre exposition à la récupération de la SV. Qu'elle fasse mieux ou non que l'ordre de retrait traditionnel dépend de vos chiffres, alors comparez les deux dans votre propre plan.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit