

Optiml a eu deux ans la semaine dernière. J'en ai déjà parlé, et ce n'est pas le sujet de cet article.
Celui-ci porte sur ce que nous avons réellement bâti pendant la deuxième année, sur ce que deux ans à observer les gens utiliser Optiml nous ont appris, et sur ce que nous bâtissons ensuite. Pour l'écrire, j'ai relu chacune des mises à jour livrées depuis septembre dernier, et la forme de la liste n'était pas celle à laquelle je m'attendais.
191 mises à jour, et seulement 44 nouvelles fonctionnalités
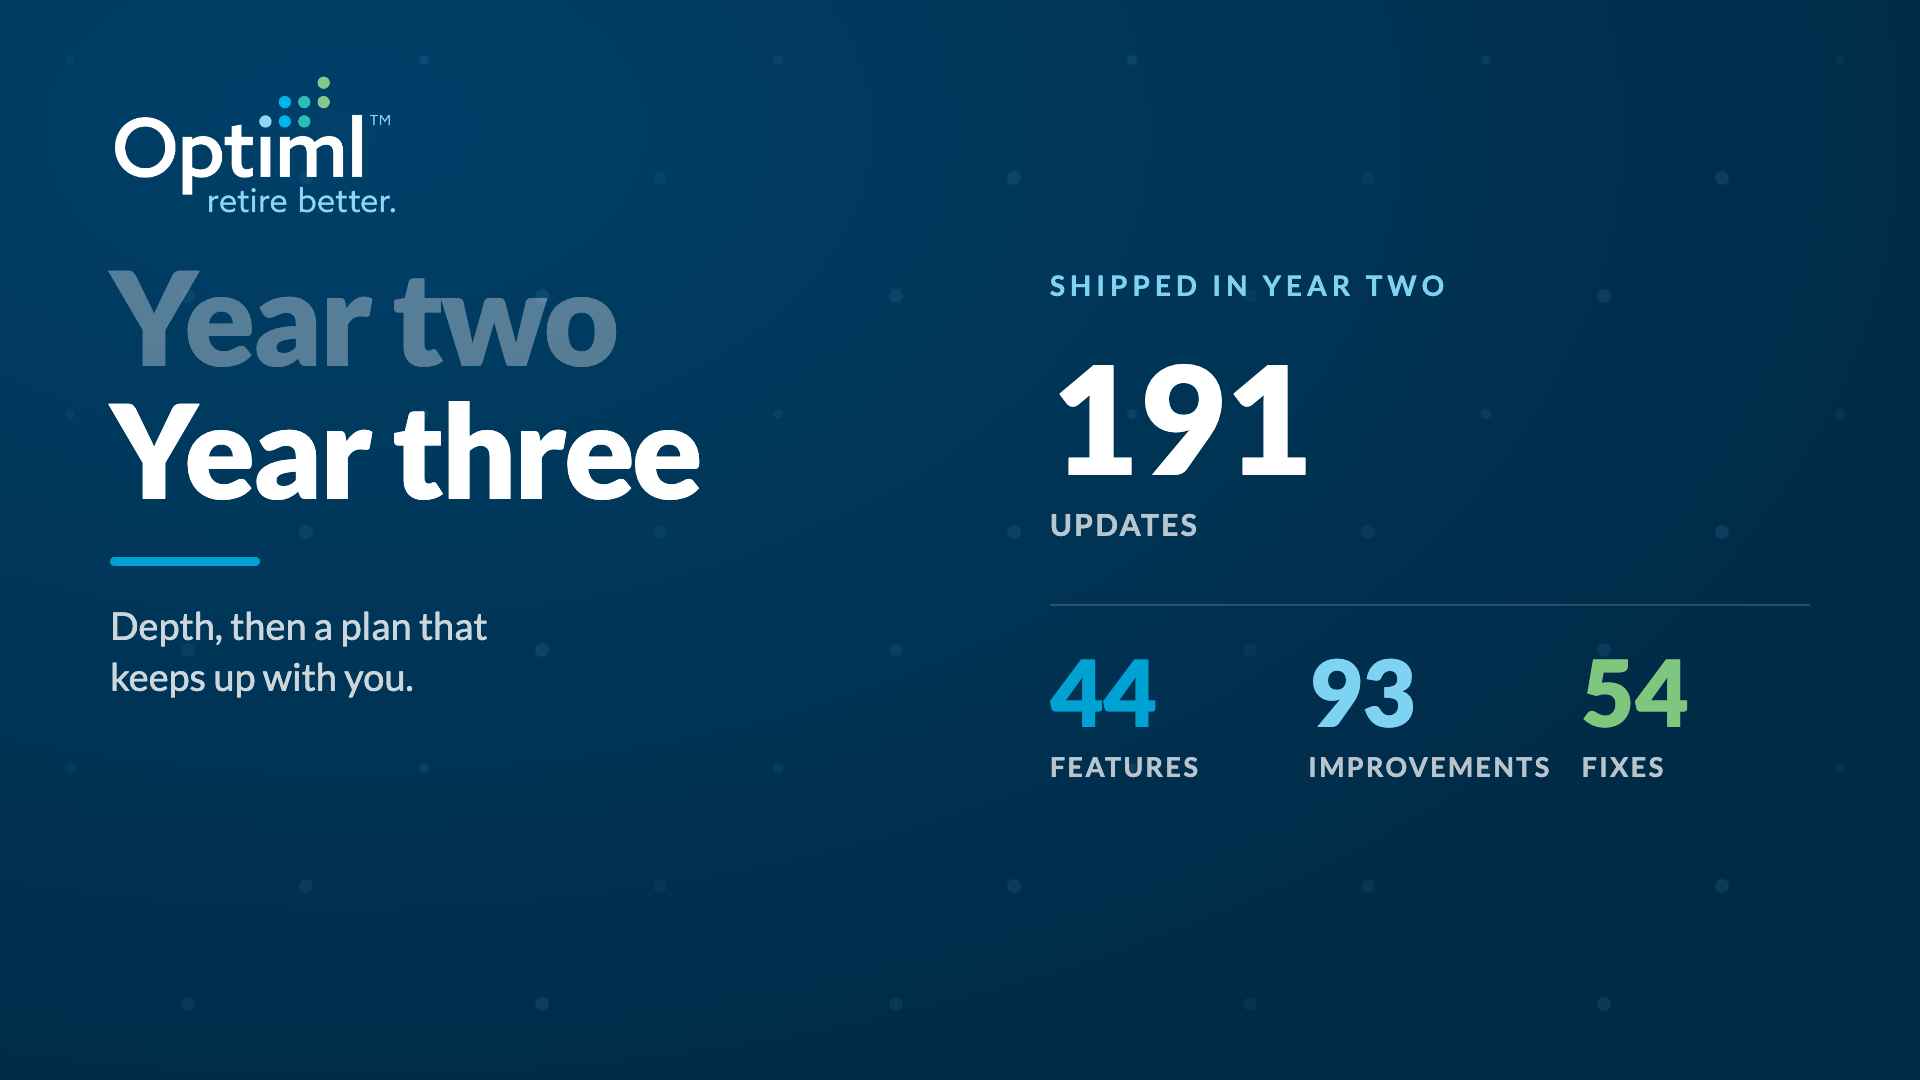
Entre septembre 2025 et aujourd'hui, nous avons livré 191 mises à jour d'Optiml. Quarante-quatre nouvelles fonctionnalités, quatre-vingt-treize améliorations, cinquante-quatre correctifs.
Le nombre n'est pas ce qui est intéressant. C'est la proportion. Pour chaque nouveauté ajoutée, nous en avons consacré environ trois de plus à améliorer quelque chose qui existait déjà. Au lancement, je pensais que la deuxième année serait consacrée à ajouter. Elle a plutôt consisté à approfondir ce qui était déjà là.
Ce n'était pas une stratégie écrite noir sur blanc. C'est ce qui arrive quand on écoute les gens qui utilisent vraiment le produit.
Ce qu'« approfondir » a voulu dire concrètement
Votre situation n'a plus besoin d'être simple
Pendant la première année, beaucoup de gens devaient arrondir les coins de leur vie pour qu'elle entre dans le modèle. Si votre situation ne ressemblait pas au cas le plus courant, vous faisiez une approximation, et une approximation à l'étape des données mine tout ce qui en découle.
La majeure partie de la deuxième année a donc servi à éliminer ces compromis. Des comptes REER (régime enregistré d'épargne-retraite) et FERR (fonds enregistré de revenu de retraite) distincts plutôt qu'un seul solde combiné. Plusieurs comptes CRI (compte de retraite immobilisé) et FRV (fonds de revenu viager), parce que les gens qui ont changé d'emploi quelques fois n'en ont pas qu'un seul. Les rentes. Les prestations de survivant et d'invalidité du RPC (Régime de pensions du Canada). Le REEI (régime enregistré d'épargne-invalidité). Les régimes de retraite à cotisations déterminées avec vos propres taux d'accumulation. Les revenus d'immeubles locatifs, et les pertes locatives. Les dépenses d'entreprise dans une société de portefeuille, et les dons de bienfaisance faits par son entremise. L'assurance vie, avec sa valeur de rachat comptabilisée correctement.
Aucun de ces éléments ne fait les manchettes. Ensemble, ils font la différence entre un plan qui vous ressemble à peu près et un plan qui est vraiment le vôtre.
Les stratégies sont devenues des choix
En avril, nous avons lancé les stratégies nommées : Fonte du REER, Réduction de la récupération de la SV et Minimiser l'impôt à vie, en plus de la stratégie Valeur de succession cible, qui fonctionne maintenant au niveau de chaque actif. En septembre, nous y sommes revenus pour vous permettre de conserver vos propres âges de conversion du REER en FERR ainsi que vos propres âges de début du RPC (Régime de pensions du Canada) et de la SV (Sécurité de la vieillesse) tout en appliquant une fonte du REER prédéfinie.
Cette deuxième mise à jour compte davantage que la première. Donner une stratégie à quelqu'un, c'est facile. Lui permettre de garder les parties de son plan auxquelles il a déjà longuement réfléchi, pendant que la stratégie s'occupe du reste, c'est la version plus difficile et plus utile.
Les calculs sont devenus plus précis, en toute transparence
C'est la partie la moins glamour, et elle a occupé une bonne part de la deuxième année.
Le fractionnement du revenu de pension au Québec avant 65 ans, qui est traité différemment au provincial et au fédéral. Une mise à jour de l'impôt de la Colombie-Britannique. Le calcul au prorata du SRG (Supplément de revenu garanti) pour la première année. Une attribution plus stricte du revenu entre conjoints. Des retraits minimums plus précis pour le FERR et le FRV. Une ventilation détaillée de l'impôt et une ventilation détaillée des gains en capital, pour qu'au lieu de vous fier à un chiffre, vous puissiez l'ouvrir et voir comment il a été construit.
Personne ne nous écrit pour demander une correction d'impôt provincial. C'est pourtant exactement le travail qui détermine si votre plan est juste, et nous préférons être le genre d'entreprise qui y consacre un trimestre.
Optiml est devenu plus rapide, et a appris à se vérifier
Le calcul des plans est devenu plus rapide. L'optimisation du RPC et de la SV aussi. Le modèle d'intérêts a été rebâti pour gagner en vitesse et en stabilité.
Et en août, nous avons lancé le Validateur de données IA. Avant que vous lanciez un plan, il lit vos données et cherche le zéro de trop, le champ qui contredit un autre champ, l'élément qui éloignerait discrètement toute votre projection de la réalité. Ça prend environ une minute, et ça repère le genre d'erreur qui reste invisible jusqu'à ce qu'elle ait déjà faussé trente ans de résultats.
Celle-là mérite qu'on s'y arrête, parce que c'est la première chose que nous avons bâtie qui travaille pour vous sans qu'on le lui demande. C'est aussi le signal le plus clair de la direction que prend la troisième année.
Ce que deux ans nous ont appris
Voici ce que je ne comprenais pas entièrement au lancement.
Un plan de retraite n'est pas un document. C'est quelque chose de vivant, et presque personne n'a le temps de le garder en vie.
Les gens bâtissent un très bon plan. Puis la vie avance. Ils changent d'emploi, vendent une propriété, reçoivent un héritage, prennent leur retraite un an plus tôt que prévu, ou voient simplement leurs comptes s'éloigner de ce que le plan supposait. Le plan ne devient pas faux d'un seul coup. Il se périme lentement, et habituellement, personne ne s'en rend compte avant qu'une décision soit déjà prise.
Ce n'est pas un problème de logiciel au sens habituel. Le logiciel a raison. Le tenir à jour demande du travail, la vie est occupée, et le plan reste là, à attendre d'être ouvert.
La troisième année est bâtie autour de ce constat.
La troisième année
EVA 2.0
EVA a commencé comme une façon de poser des questions sur votre plan et d'obtenir des réponses fondées sur vos propres chiffres. Utile, mais loin de couvrir toute la possibilité.
La prochaine version fait le travail au lieu de le décrire.
Dites à EVA que vous avez vendu votre immeuble locatif, que votre salaire a changé ou que vous avez décidé de prendre votre retraite deux ans plus tôt que prévu, et EVA apporte le changement à votre plan et le relance. Pas besoin de chercher le bon écran ni de vous rappeler sur quelle page se trouve un champ précis. Vous dites ce qui s'est passé, et votre plan se met à jour.
Les scénarios fonctionnent de la même façon. Au lieu de bâtir à la main une deuxième version pour la comparer à la première, vous décrivez la version qui vous intrigue et EVA la bâtit pour vous.
Et ce ne sera pas limité à deux. Aujourd'hui, Comparer les plans place deux versions côte à côte, ce qui est une vraie amélioration par rapport aux suppositions, mais vous oblige quand même à réduire vous-même les options avant de commencer. EVA 2.0 vous permettra de comparer plusieurs stratégies à la fois. La question passe de « celle-ci est-elle meilleure que celle-là » à « parmi toutes les options sensées, laquelle convient vraiment à ma vie ».
L'ambition est simple. La plupart des choses qui exigent aujourd'hui de bien connaître Optiml devraient pouvoir se demander, tout simplement.
Un plan qui suit votre rythme
Aujourd'hui, Optiml peut déjà se connecter à vos vrais comptes, donc vos soldes ne sont pas un chiffre saisi une fois puis oublié. C'est la première pièce d'une idée beaucoup plus grande.
Nous nous dirigeons vers un plan qui remarque les choses. Un plan qui voit que quelque chose a bougé, se relance de lui-même et vous dit ce qui a changé et si c'est important, au lieu d'attendre que vous vous posiez la question. La plupart du temps, la réponse sera que rien d'important n'a changé et que vous pouvez passer à autre chose. C'est une fonctionnalité, pas une déception. La valeur, c'est de ne pas avoir à vérifier.
En parallèle, deux choses qui semblent plus modestes, mais qui ne le sont pas. Un véritable accompagnement pendant que vous bâtissez votre plan, parce que la deuxième année a prouvé que les gens qui tirent le meilleur parti d'Optiml sont ceux qui comprennent ce que fait le modèle, et ça ne devrait pas dépendre du temps que vous êtes prêt à consacrer à l'apprendre. Et un Optiml qui communique avec vous quand quelque chose dans votre plan a vraiment besoin de votre attention, au lieu de rester tranquille jusqu'à ce que vous vous connectiez par hasard.
Conseillers
Nous avons aussi lancé Optiml pour les conseillers, qui permet à un conseiller de bâtir et de modéliser un plan dans Optiml, puis de le partager avec son client, pour que les deux regardent les mêmes calculs plutôt qu'un PDF et une conversation. C'est encore tôt, ça grandit rapidement, et ça va recevoir beaucoup d'attention cette année.
C'est le même moteur et la même mission, au service d'un autre type d'utilisateur, et les commentaires des conseillers changent déjà ce que nous bâtissons pour tout le monde.
Ce qui m'enthousiasme vraiment
Après deux ans, ce qui me revient sans cesse, c'est à quel point tout ça a été façonné par des gens qui nous ont dit ce qui manquait. La plupart des éléments énumérés plus haut existent parce que quelqu'un nous a écrit.
Ce que je souhaite pour la troisième année, c'est qu'Optiml vous en demande moins. Pas un plan plus simple, puisque les plans devraient continuer de gagner en sophistication, mais moins de travail pour garder un plan exact sous les yeux. Moins d'écrans à apprendre. Moins de choses à se rappeler de revenir faire. Que le logiciel fasse davantage la partie vraiment fastidieuse, pour que votre attention aille à la partie qui vous appartient vraiment : décider à quoi vous voulez que votre retraite ressemble.
Nous sommes loin d'avoir terminé. C'est la meilleure partie.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit