

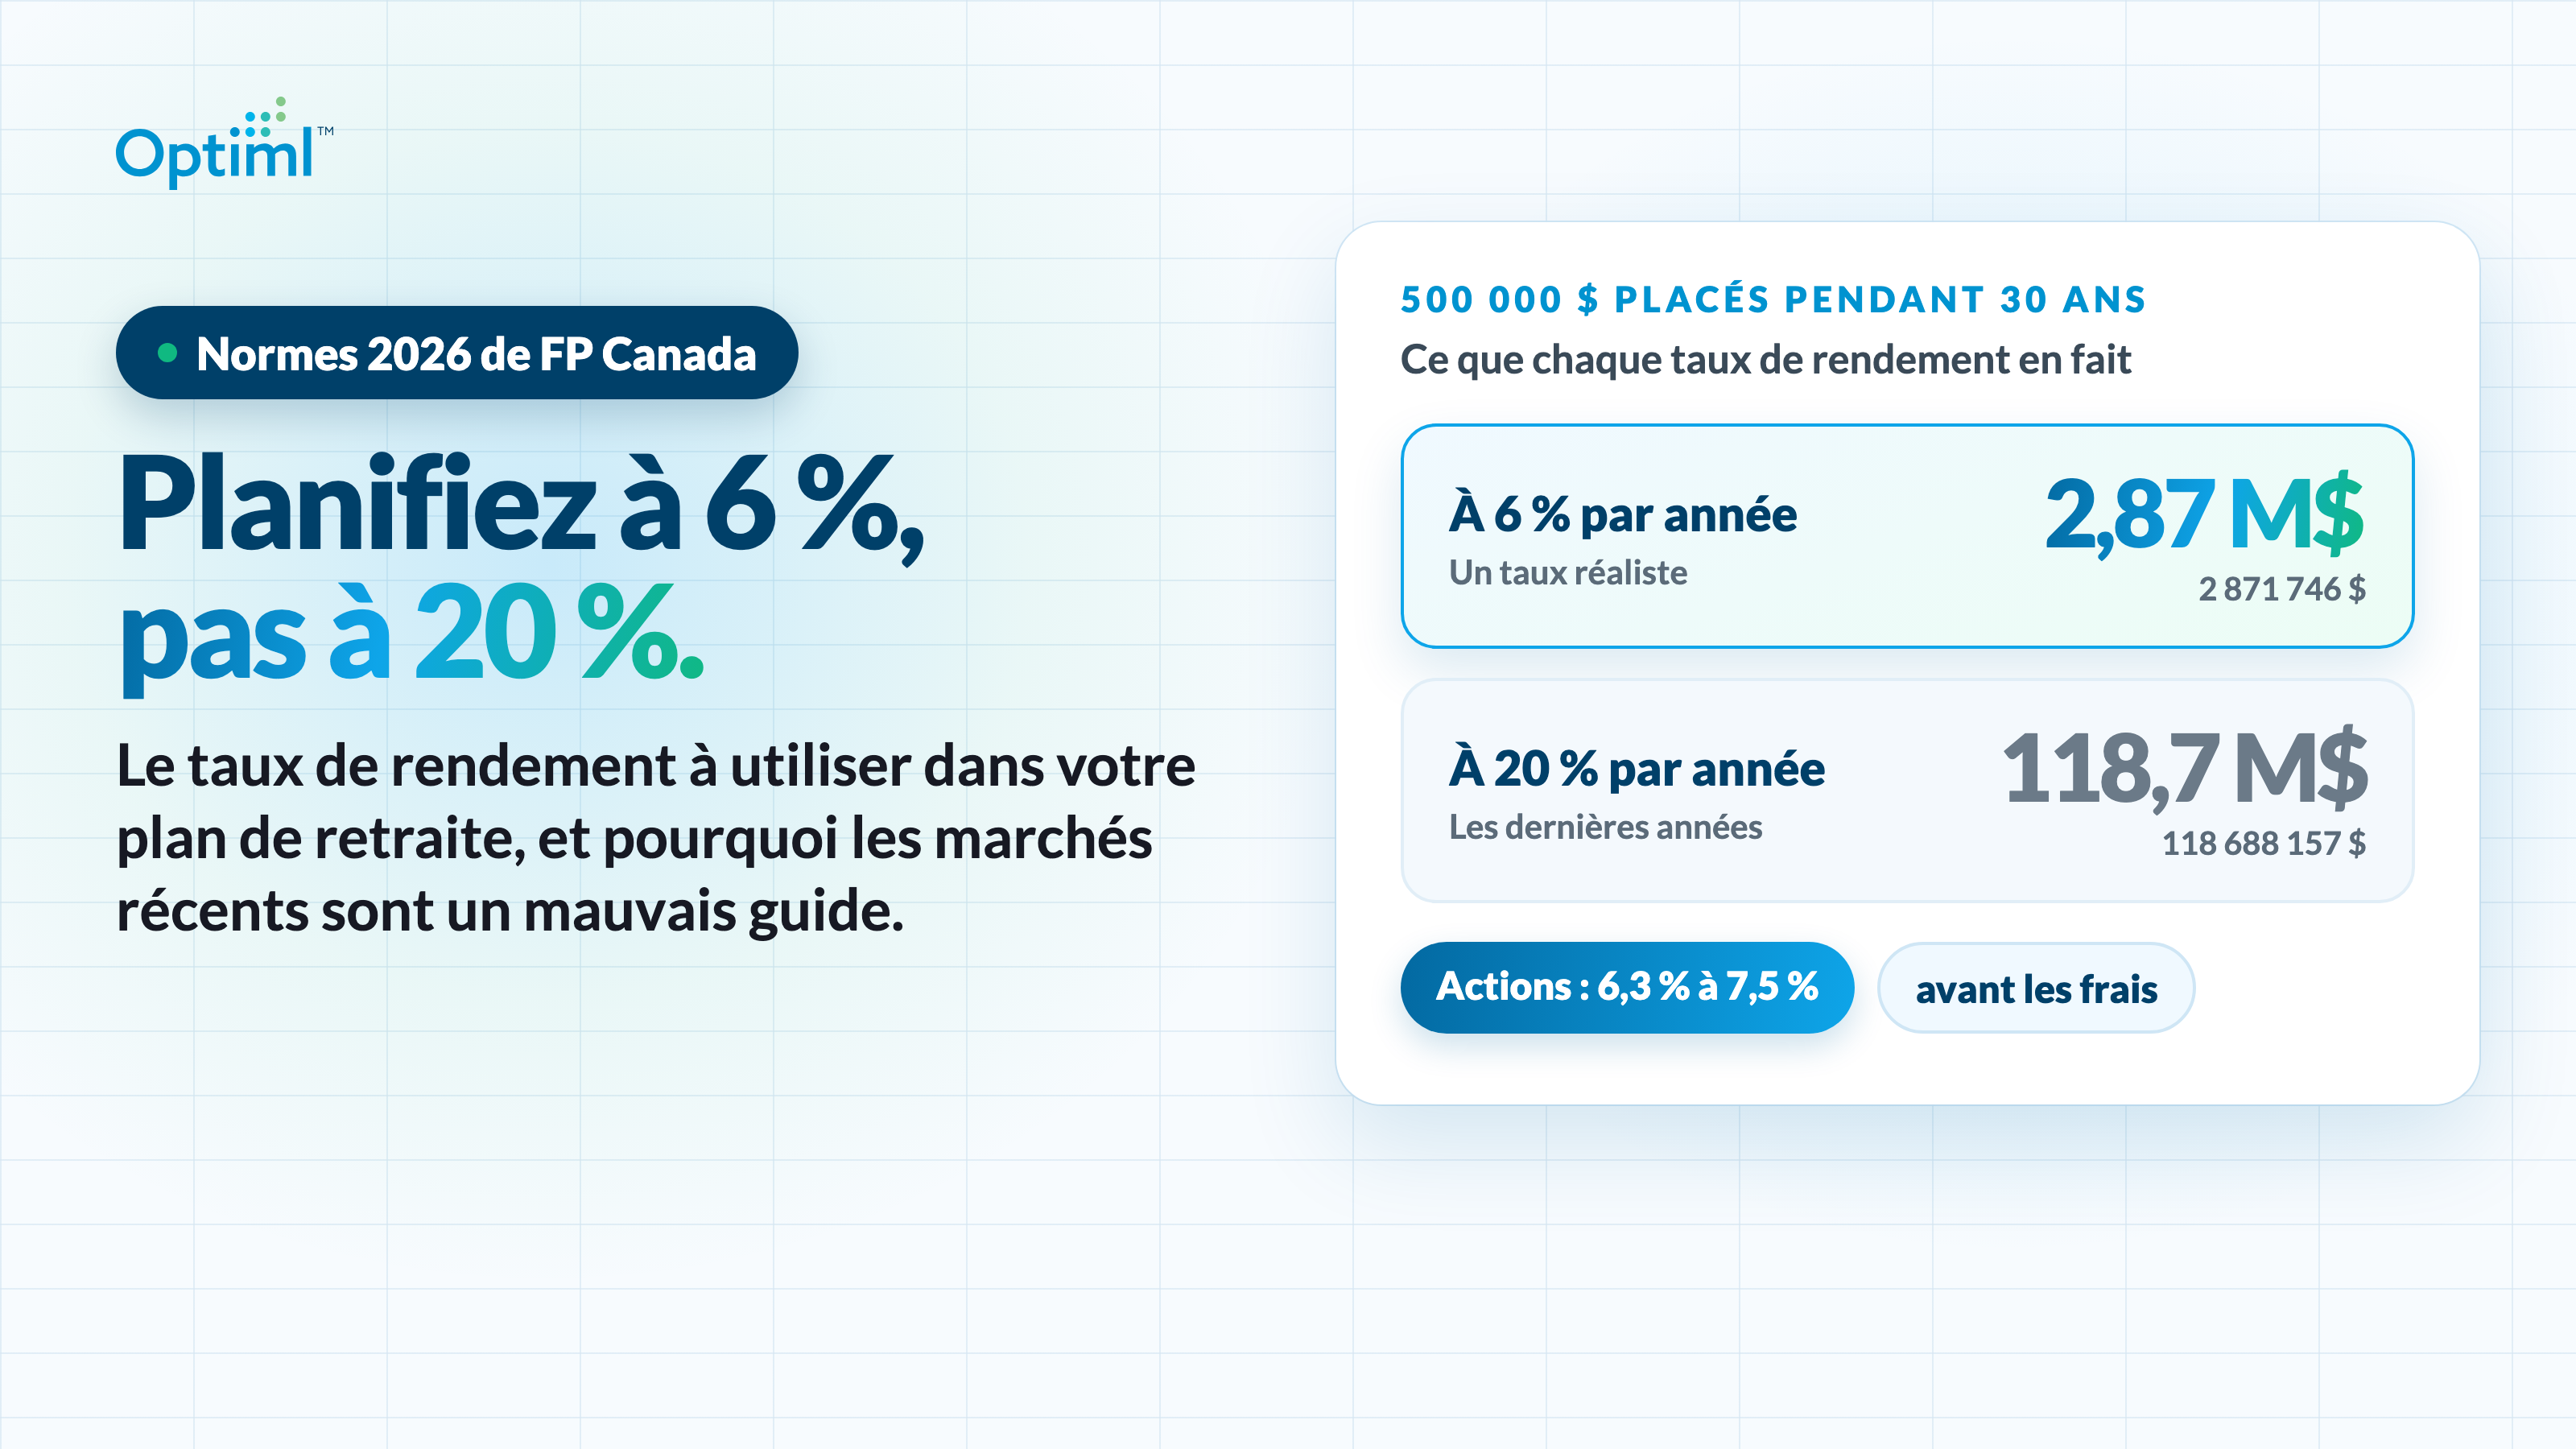
Pour un plan de retraite de 10 ans ou plus, un taux de rendement réaliste pour la plupart des portefeuilles canadiens est d'environ 4 % à 6,5 % par année avant frais, selon votre répartition entre actions et obligations. Cette fourchette s'appuie sur les Normes d'hypothèses de projection 2026 de FP Canada. Optiml propose 6 % par défaut, un taux qui se situe dans cette fourchette.
Mais c'est rarement le chiffre que les gens retiennent. Le S&P 500 a rapporté 26,29 % en 2023 et 25,02 % en 2024. L'indice composé S&P/TSX a rapporté 31,7 % en 2025, sa troisième année de suite de rendements à deux chiffres et sa meilleure année depuis 2009. Après une telle lancée, inscrire 20 % dans un plan de retraite semble raisonnable.
Puis le plan vous annonce un patrimoine de plusieurs centaines de millions de dollars.
Est-ce que ça pourrait arriver? Oui. Est-ce qu'il faut s'y attendre, ou planifier en conséquence, sur 30 ans ou plus? Non.
L'effet de 20 % sur un plan
Peu de paramètres influent autant sur un plan à long terme que le taux de croissance, parce que le rendement de chaque année s'ajoute à celui des années précédentes et rapporte à son tour. Imaginez que vous investissez 500 000 $ aujourd'hui, que vous n'ajoutez rien et que vous laissez l'argent fructifier pendant 30 ans.
À 20 %, un demi-million de dollars devient 118,7 millions de dollars. Commencez avec 1 million de dollars et vous obtenez 237,4 millions de dollars. Voilà d'où viennent les centaines de millions : 20 % par année, capitalisés pendant trois décennies.
Même 10 % mérite qu'on s'y attarde. Le chiffre semble fondé, puisque le S&P 500 affiche un rendement annuel moyen de 10,51 % depuis 1957. Mais 10 % produit environ trois fois plus d'argent que 6 %. Et le seul point d'écart entre 5 % et 6 % vaut à lui seul 710 775 $.
Cette seule hypothèse détermine quand vous pouvez prendre votre retraite, combien vous pouvez dépenser et ce que vous laisserez.
Ce que disent les normes 2026 de FP Canada
Chaque année, l'Institut de planification financière et le Conseil des normes de FP Canada publient conjointement les Normes d'hypothèses de projection. L'édition 2026 est parue en avril. Elle s'appuie sur les rapports actuariels du Régime de pensions du Canada (RPC) et du Régime de rentes du Québec (RRQ), sur un sondage mené auprès de l'industrie, sur 50 ans de rendements historiques et sur les valorisations actuelles des marchés.
Selon les normes elles-mêmes, elles servent de guide et conviennent à des projections financières à long terme (10 ans et plus) réalistes et défendables.
Voici les taux 2026. Ce sont des taux nominaux, c'est-à-dire qu'ils incluent l'inflation, et ils sont avant frais.
Le taux le plus élevé de la liste est de 7,5 %, pour les actions des pays émergents. Aucune catégorie d'actif n'approche 10 %, encore moins 20 %. Les normes 2026 complètes expliquent la méthode derrière chaque chiffre.
Le taux pour votre portefeuille
Vous ne détenez pas une seule catégorie d'actif. Vous détenez une combinaison; le taux à utiliser dans votre plan est donc une moyenne des taux de chaque catégorie, pondérée selon la part de votre portefeuille qu'elle représente.
Nous avons appliqué les taux 2026 de FP Canada à quatre répartitions courantes. Il s'agit du calcul d'Optiml à partir des chiffres de FP Canada, une moyenne pondérée arrondie à 0,1 %. La portion en actions de chaque répartition se divise ainsi : 30 % en actions canadiennes, 40 % en actions américaines, 25 % en actions internationales (pays développés) et 5 % en actions des pays émergents. La répartition prudente détient aussi 10 % en encaisse et en certificats de placement garanti (CPG).
La répartition compte. Passer d'un portefeuille tout en actions à un portefeuille équilibré réduit de 1,3 point avant frais le taux à utiliser dans votre plan. Les frais comptent tout autant. Un portefeuille équilibré qui paie 2 % de frais doit être planifié à 3,2 %, pas à 5,2 %.
Votre horizon de placement compte aussi. Sur 5 ans, un portefeuille tout en actions peut s'éloigner beaucoup de sa moyenne à long terme. Sur 40 ans, la moyenne est beaucoup plus fiable. Le tableau présente les taux des normes en entier, ce qui correspond à un plan de 40 ans. Pour les horizons plus courts, la calculatrice réduit le taux des actions : un portefeuille tout en actions donne 6,0 % avant frais sur 10 ans et 5,6 % sur 5 ans. Cette réduction est propre à Optiml et s'appuie sur l'écart de plus ou moins 0,5 % que permettent les normes.
Les normes présentent leur propre exemple détaillé. Un portefeuille composé à 5 % de court terme, à 45 % de revenu fixe, à 20 % d'actions canadiennes, à 20 % d'actions américaines et à 10 % d'actions internationales donne 4,8 % avant frais, et 3,5 % après des frais de 1,3 %.
Pour trouver votre propre chiffre, utilisez gratuitement notre calculatrice Taux de rendement à planifier. Entrez la répartition de votre portefeuille (encaisse et CPG, obligations, et actions canadiennes, américaines, internationales et des pays émergents), vos frais de placement annuels et votre horizon de placement. Elle applique les taux des normes 2026 de FP Canada, réduit le taux des actions pour les horizons plus courts et vous donne le taux de rendement à utiliser dans votre plan, après frais. Ça prend environ une minute.
Pourquoi le chiffre prudent est le bon
Vous obtiendrez peut-être 10 % par année en moyenne pendant votre retraite. Personne ne peut l'exclure. Mais un taux de rendement réaliste pour la retraite est un taux que vous pouvez défendre pendant des décennies, et quatre facteurs le ramènent sous les rendements récents.
Les rendements récents ne sont pas les rendements attendus
Les grosses années peuvent faire paraître le long terme meilleur qu'il ne l'est. Les normes expliquent pourquoi : quand le cours des actions grimpe parce que les valorisations augmentent, les rendements historiques montent et les rendements attendus baissent. Le rendement historique devient alors une estimation biaisée à la hausse du rendement attendu.
Plus la lancée récente est forte, plus votre taux de rendement attendu appelle à la prudence.
Les frais sont soustraits en premier
Chaque taux des normes est avant frais. Les normes le précisent : « Pour obtenir le rendement net, il faut soustraire les frais de gestion et d'administration payés par le client, autant pour les produits que pour les conseils. » D'après les normes, ces frais vont habituellement de 0,5 % à 2,5 %, selon la façon dont votre argent est géré. Planifiez avec le rendement que vous gardez.
L'ordre des rendements compte dès que vous retirez
Prenons un exemple. Deux retraités commencent chacun avec 1 000 000 $ et retirent 60 000 $ au début de chaque année pendant 10 ans. Les deux obtiennent les mêmes dix rendements annuels, dont la moyenne est de 8 % : -15 %, -10 %, 5 %, 8 %, 10 %, 12 %, 12 %, 15 %, 18 % et 25 %.
- Le retraité A les obtient dans cet ordre, les mauvaises années en premier, et termine avec 807 018 $.
- Le retraité B les obtient dans l'ordre inverse, les bonnes années en premier, et termine avec 1 338 221 $.
Même rendement moyen. Un écart de 531 203 $. Sans retraits, les deux termineraient avec exactement 2 030 454 $, et c'est pourquoi l'ordre ne compte qu'une fois que vous puisez dans votre argent. Nous approfondissons la question dans pourquoi la séquence des rendements compte plus que la moyenne.
FP Canada intègre sa propre marge de sécurité
Pour chaque catégorie d'actions, les normes retranchent une marge de sécurité de 0,50 % afin de compenser la variabilité des rendements à long terme. Les planificateurs peuvent ensuite s'écarter de plus ou moins 0,5 % des taux des normes et s'y conformer quand même. Mais les normes tracent une limite claire : selon elles, il ne serait pas prudent de hausser les hypothèses de rendement pour forcer une projection qui permet d'atteindre l'objectif d'un client.
Si un plan ne fonctionne qu'à 10 % ou à 20 %, ce n'est pas le taux de croissance qu'il faut changer. C'est du côté des dépenses, du calendrier et de la façon de puiser dans vos comptes qu'il faut regarder.
Où se situe le 6 % d'Optiml, et comment le modifier
Dans Optiml, chaque compte de placement a son propre champ de taux de rendement, prérempli à 6 %. Ce taux se situe juste sous les taux des normes de FP Canada pour les actions (6,3 % à 7,5 % avant frais) et près de la ligne tout en actions à frais bas du tableau ci-dessus (6,2 %). Le taux d'inflation par défaut d'Optiml est de 2,1 %, le même chiffre que dans les normes 2026.
Six pour cent, c'est un point de départ raisonnable. Si vous détenez des obligations ou des CPG, ou si vous payez des frais plus élevés, votre chiffre est plus bas, et la calculatrice Taux de rendement à planifier vous montre de combien. Une fois que vous l'avez, inscrivez-le comme Taux de croissance des investissements. Il y a deux façons de le faire.
- Compte par compte. Modifiez le taux de rendement de chaque compte de placement.
- Tous à la fois. Dans les Paramètres avancés, le réglage Taux de croissance des investissements modifie l'hypothèse de croissance de tous vos placements au même endroit. Choisissez Fixe pour un seul taux annuel constant, ou Dynamique pour un taux différent d'une année à l'autre. Les taux dynamiques sont offerts avec Pro+ et Legacy.
Pourquoi utiliser le même taux dans chaque compte
Les plans axés sur un objectif d'Optiml ne sont pas liés à un ordre fixe de dépôts ou de retraits. Chaque année, ils décident dans quels comptes déposer et de quels comptes retirer pour atteindre votre objectif. Cette liberté, c'est tout l'intérêt. Elle signifie aussi que le plan prend vos taux de croissance au pied de la lettre.
Si un compte reçoit un taux de croissance plus élevé qu'un autre, le plan favorisera le compte au taux le plus élevé.
Imaginez que vous attribuez 7 % à votre compte non enregistré et 5 % à votre compte d'épargne libre d'impôt (CELI). Le plan aura tendance à placer l'argent dans le compte non enregistré plutôt que dans le CELI. Dans la vraie vie, ça n'a aucun sens. Les mêmes placements obtiennent le même rendement dans l'un ou l'autre compte, et la croissance dans le CELI est libre d'impôt. Ce résultat vient des données saisies, pas d'une stratégie que vous pourriez vraiment suivre.
C'est pourquoi Optiml recommande un taux uniforme dans tous les comptes de placement d'un plan axé sur un objectif. Utilisez votre taux combiné, celui de l'ensemble de votre portefeuille. Quand vous choisissez une stratégie axée sur un objectif et que vos comptes ont des taux de croissance différents, Optiml affiche un message qui vous propose d'en faire la moyenne pour qu'ils soient uniformes d'un compte à l'autre. C'est facultatif, et vous pouvez refuser.
Et si vos comptes détiennent des placements différents?
Disons que vous détenez des CPG dans votre CELI et des actions dans votre régime enregistré d'épargne-retraite (REER). C'est quand même un seul portefeuille. Calculez le taux combiné de l'ensemble et utilisez-le dans chaque compte.
Ce que vous détenez dans chaque compte est un choix, et vous pouvez le changer. Votre plan ne devrait pas le traiter comme une caractéristique permanente du compte. Utilisez le même taux partout, et les différences dont votre plan tient compte sont les vraies, comme la façon dont chaque compte est imposé.
Testez les mauvaises années au lieu de les deviner
Il est tentant de rogner votre taux de croissance pour « prévoir » un mauvais marché. Mais une moyenne plus basse reste une moyenne. Elle ne peut pas vous montrer ce qui se passe quand un krach survient la mauvaise année.
Les normes de FP Canada vont dans le même sens et demandent aux planificateurs de faire une analyse de sensibilité, comme une analyse Monte-Carlo. Gardez donc un taux réaliste et soumettez plutôt votre plan à un test de résistance. Le Score de réussite Monte-Carlo d'Optiml soumet chaque plan au Core 6, six périodes de marché réelles, dont le krach de 2008 et une décennie perdue. Pour en savoir plus, voyez comment le Core 6 met chaque plan à l'épreuve.
Le meilleur taux de rendement pour votre plan est celui que vous pouvez défendre : fondé sur les chiffres 2026 de FP Canada, ajusté selon votre répartition et vos frais, et mis à l'épreuve face à des marchés qui ont réellement existé.
Profitez des années à 20 %. Mais ne les inscrivez pas dans votre plan.
Questions fréquentes
Quel taux de rendement dois-je utiliser pour planifier ma retraite au Canada?
Pour un plan de 10 ans ou plus, environ 4 % à 6,5 % par année avant frais pour la plupart des portefeuilles. Avec les taux des normes 2026 de FP Canada, un portefeuille tout en actions donne environ 6,5 %, un portefeuille équilibré 60/40 environ 5,2 % et un portefeuille prudent environ 4,4 %. Soustrayez vos frais pour obtenir le taux de rendement à utiliser dans votre plan. Optiml propose 6 % par défaut.
Un taux de rendement de 6 % est-il réaliste?
Pour un portefeuille tout en actions à frais bas, on s'en approche. Un portefeuille tout en actions donne 6,5 % avant frais et 6,2 % après des frais de 0,25 %, selon les taux 2026 de FP Canada. Avec des obligations ou des CPG, ou des frais plus élevés, votre taux est plus bas. Un portefeuille équilibré qui paie 1 % de frais donne 4,2 %.
Quel est le rendement moyen du marché boursier?
Le S&P 500 affiche un rendement annuel moyen de 10,51 % depuis 1957. C'est un seul indice américain, avant frais. Pour les projections à long terme, les normes 2026 de FP Canada utilisent 6,3 % à 7,5 % avant frais pour les actions, et préviennent que les hausses de cours causées par l'augmentation des valorisations font des rendements historiques une estimation biaisée à la hausse des rendements attendus.
Dois-je utiliser le même taux de rendement pour mon CELI et mon REER?
Oui, dans un plan axé sur un objectif. Les plans axés sur un objectif d'Optiml choisissent chaque année dans quels comptes déposer et de quels comptes retirer; ils favorisent donc tout compte qui a un taux de croissance plus élevé. Les mêmes placements obtiennent le même rendement dans n'importe quel compte. Optiml recommande donc un seul taux combiné, celui de l'ensemble du portefeuille, dans chaque compte de placement, même si vous détenez des CPG dans l'un et des actions dans l'autre.
Quel taux dois-je utiliser pour un plan de moins de 10 ans?
Les normes de FP Canada sont conçues pour des projections de 10 ans ou plus et, selon elles, ne représentent d'aucune façon des prévisions des rendements à court terme. Pour les projections de moins de 10 ans, les planificateurs peuvent utiliser les taux réellement obtenus sur les placements à terme fixe détenus jusqu'à l'échéance, comme le taux réellement obtenu sur un CPG.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit