

Un de mes amis est ingénieur. Il est précis, les chiffres lui viennent naturellement et il lit les petits caractères de tout. Il y a quelques mois, il a mentionné, presque en passant, que son compte d'épargne libre d'impôt (CELI) était entièrement en argent liquide depuis des années. Pas quelques centaines de dollars en attente. Le solde au complet.
Je lui ai demandé pourquoi. Sa réponse était honnête et, je pense, plus courante que personne ne l'admet. « C'est écrit compte d'épargne. C'est à ça que sert un compte d'épargne. »
Il n'avait pas tort sur les mots. Il avait tort sur le compte. Et l'écart entre les deux a un prix.
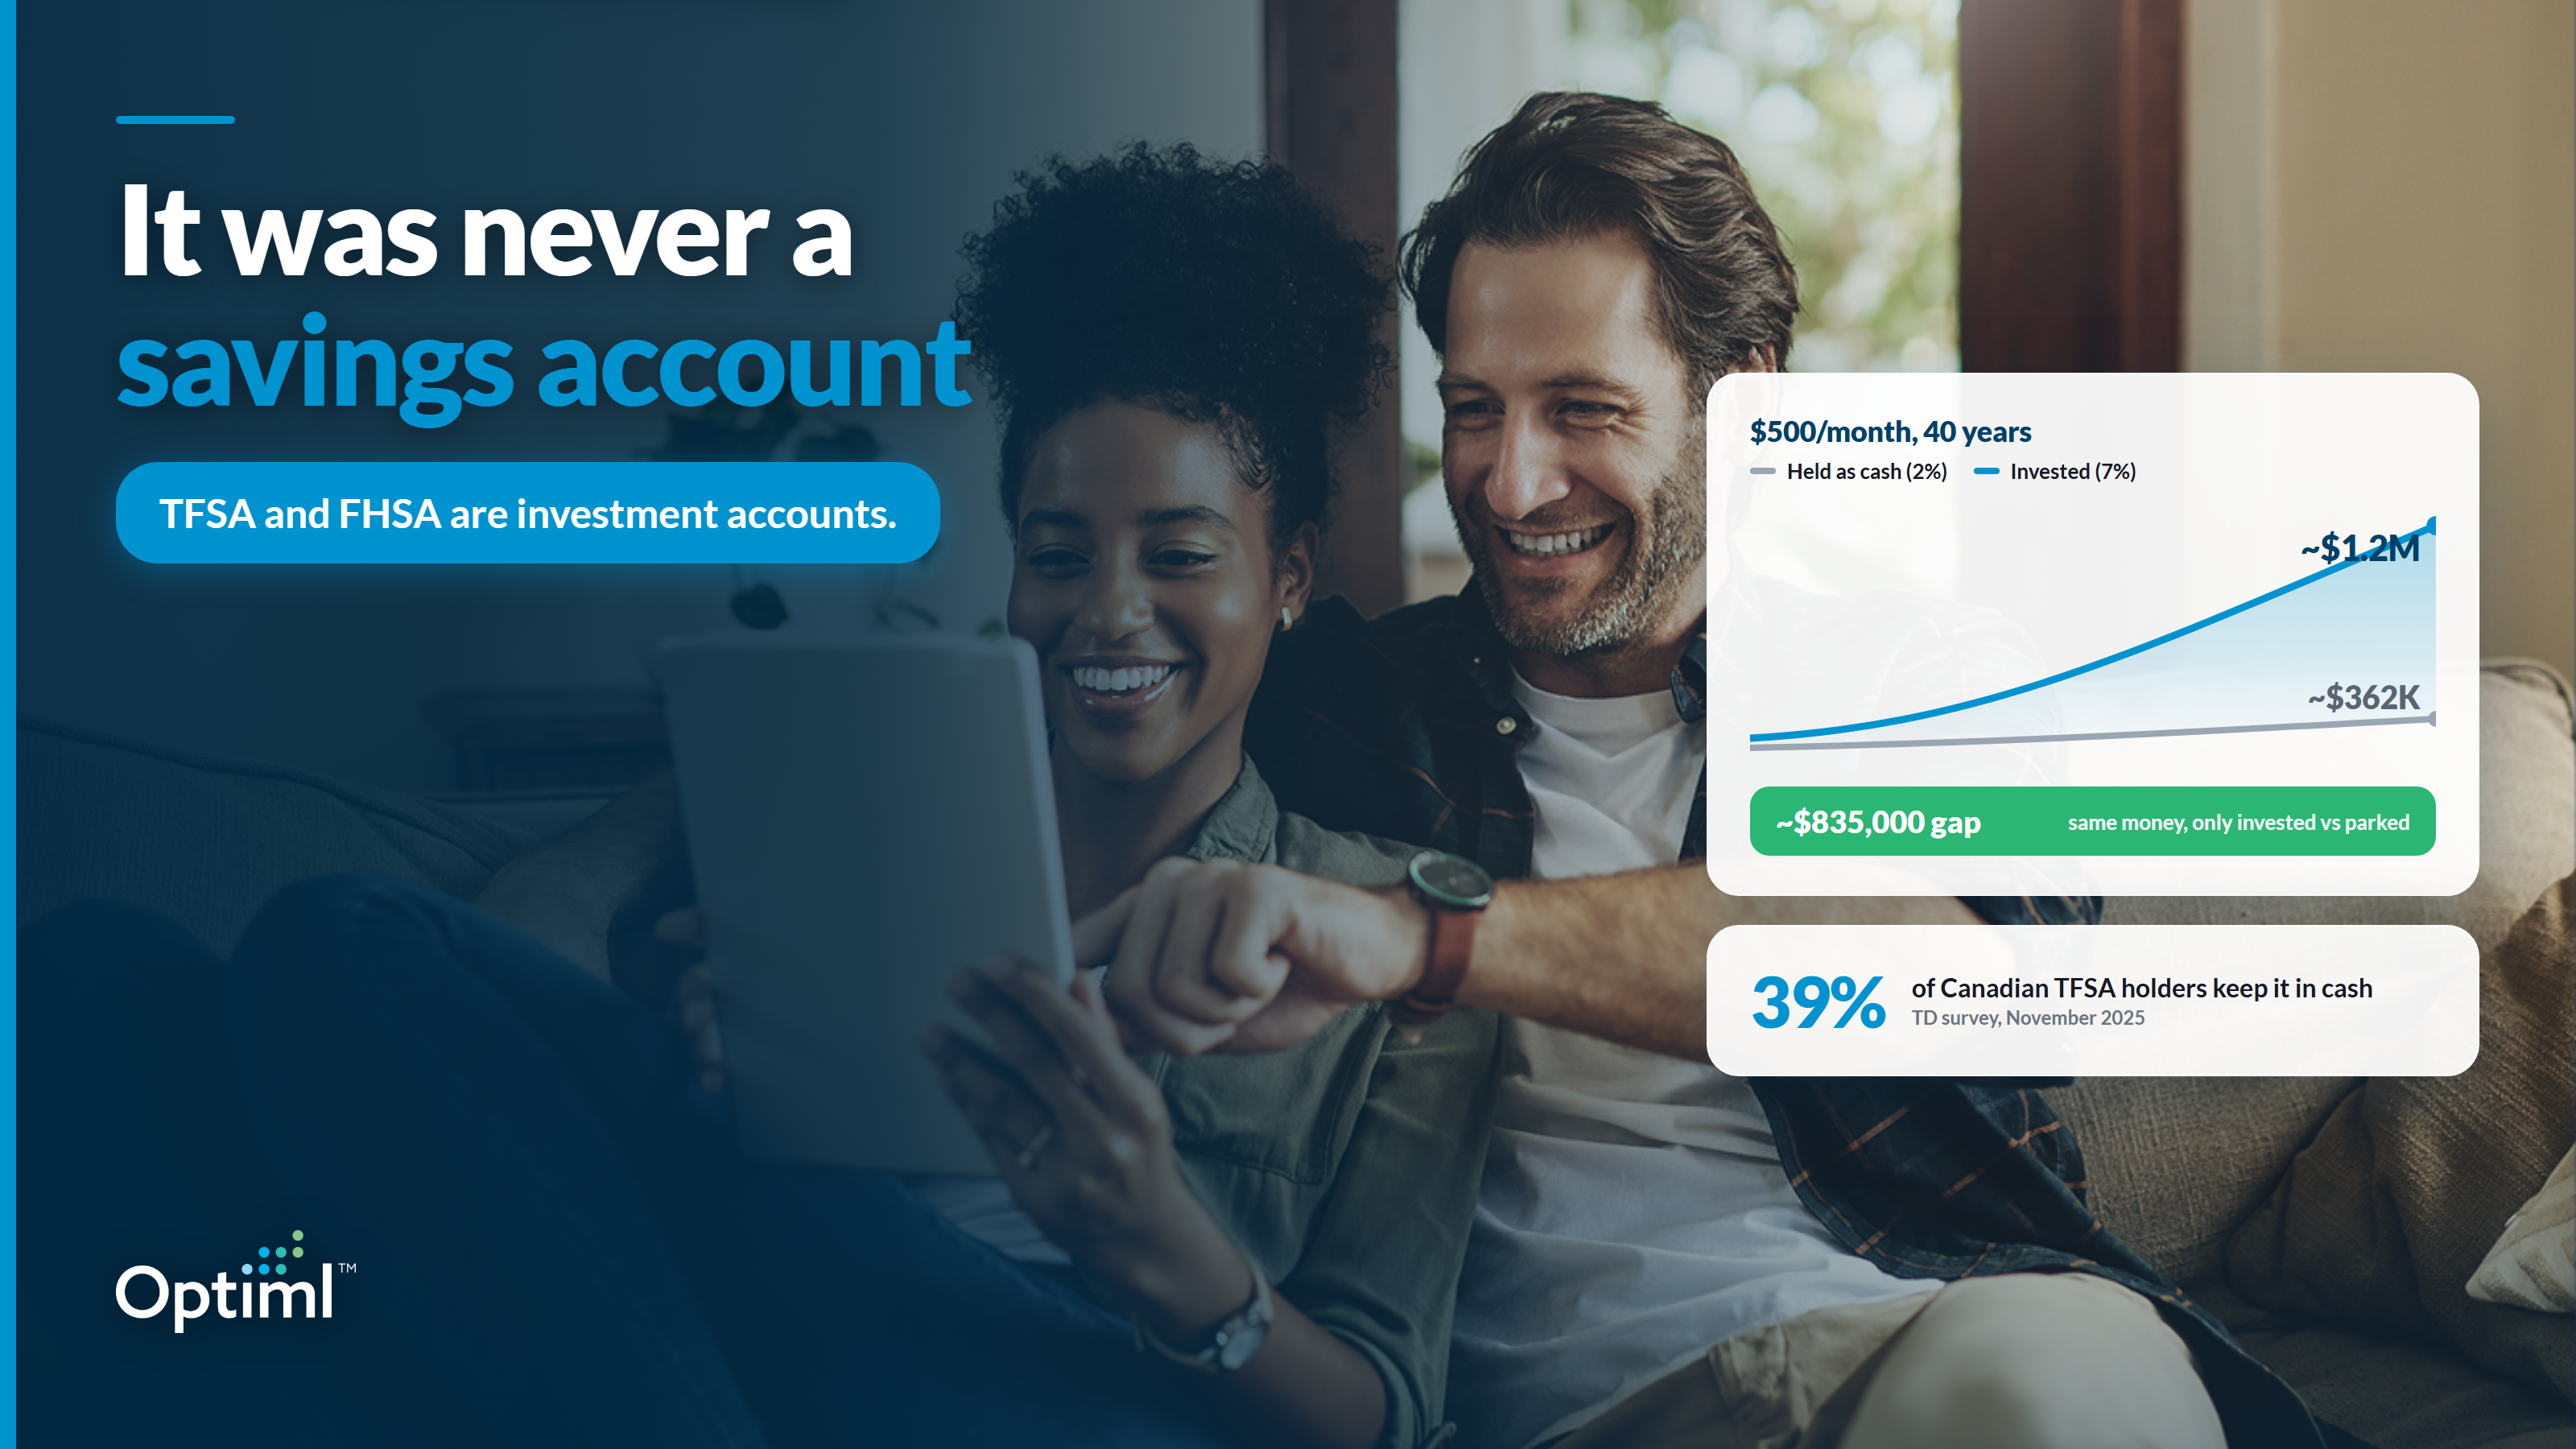
Voici la thèse de tout ce billet : le CELI et le compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP) sont des comptes de placement qui portent un nom de compte d'épargne. L'étiquette vous dit de garer votre argent. Le compte est conçu pour le faire croître. Pour de l'argent à long horizon, confondre l'un avec l'autre est l'un des malentendus les plus coûteux des finances personnelles au Canada.
Ce n'est pas qu'un seul ami
J'aurais pu y voir la manie d'une seule personne. Mais les données disent le contraire.
Un sondage de TD réalisé en novembre 2025 a révélé que 39 % des titulaires canadiens d'un CELI n'investissent pas l'argent qui s'y trouve. Ils le détiennent en argent liquide. Chez les jeunes Canadiens, cette proportion grimpe à 41 %.
Près de quatre sur dix. Ce sont des gens qui ont ouvert le compte, qui y cotisent et qui comprennent clairement son importance. Ils se sont simplement arrêtés une décision trop tôt pour l'utiliser comme il a été conçu.
Les raisons invoquées semblent raisonnables à première vue. Certains veulent que les fonds restent facilement accessibles. D'autres ne savent pas quoi choisir et ne veulent pas se tromper. D'autres encore ne se sentent tout simplement pas assez en confiance pour investir. Rien de cela n'est insensé. Mais tout pointe vers la même cause que mon ami a nommée à voix haute : le mot épargne fait beaucoup de travail en silence, et la plus grande partie de ce travail va dans la mauvaise direction pour l'argent à long terme.
Ce que sont réellement ces comptes
Corrigeons le vocabulaire, parce que c'est le vocabulaire qui pose problème.
Un CELI est un compte de placement libre d'impôt. Plus précisément, c'est une enveloppe. C'est un contenant qui peut détenir des actions, des obligations, un portefeuille équilibré ou diversifié, des certificats de placement garanti (CPG) ou, oui, de l'argent liquide. Tout ce qui y croît croît à l'abri de l'impôt, et tout ce que vous retirez sort libre d'impôt. Le compte se moque de ce que vous y mettez. Le mot « épargne » dans le nom décrit le traitement fiscal; il ne vous dit pas de détenir de l'argent liquide.
Pour 2026, le plafond annuel de cotisation au CELI est de 7 000 $. Si vous êtes admissible depuis le lancement du programme en 2009 et que vous n'avez jamais cotisé, vos droits cumulatifs s'élèvent à environ 109 000 $. C'est un espace considérable de croissance libre d'impôt, et la croissance est tout l'intérêt.
Le CELIAPP fonctionne de la même façon, simplement avec un objectif différent. C'est un compte de placement libre d'impôt conçu pour vous aider à acheter votre première propriété. Il offre une combinaison exceptionnellement généreuse : vos cotisations sont déductibles d'impôt comme celles d'un régime enregistré d'épargne-retraite (REER), la croissance à l'intérieur est libre d'impôt comme dans un CELI, et un retrait admissible pour acheter une première propriété sort libre d'impôt. Le plafond du CELIAPP est de 8 000 $ par année, jusqu'à un maximum à vie de 40 000 $. La même leçon s'applique : c'est un contenant, et ce que vous y détenez détermine ce qu'il deviendra.
Les deux comptes peuvent détenir des placements. Les deux portent un nom de compte d'épargne. C'est par ce décalage que l'argent s'échappe.
Le coût de l'étiquette
Rendons cela concret, parce qu'un conseil abstrait, on l'approuve d'un signe de tête et on l'oublie.
Imaginez que vous versez 500 $ par mois dans un CELI pendant 40 ans. Même personne, même discipline, mêmes 500 $ chaque mois. La seule variable est ce que fait l'argent une fois dans le compte.
S'il reste en argent liquide à environ 2 % par année, le genre de taux qu'un compte d'épargne à intérêt élevé (CEIE) pourrait verser à long terme, vous terminez avec environ 362 000 $. S'il est plutôt investi dans un portefeuille diversifié à un rendement à long terme supposé de 7 % par année, vous terminez avec environ 1 198 000 $.
Même compte. Même argent versé. Même personne. La seule différence, c'est investi ou garé, et cette différence représente environ 835 000 $ sur 240 000 $ de cotisations.
Pour être clair sur les hypothèses : ce calcul suppose un rendement annuel constant et des cotisations versées en fin d'année. Les taux de 2 % et de 7 % sont des hypothèses, pas des garanties. Les rendements réels varient d'une année à l'autre, les actions baissent autant qu'elles montent, et personne n'obtient une belle ligne droite. Mais l'allure du résultat ne fait pas débat. Sur quatre décennies, l'écart entre l'argent liquide et un portefeuille diversifié n'est pas une erreur d'arrondi. C'est la majeure partie du résultat.
Voilà le coût de l'étiquette. Pas des frais, pas une pénalité, pas un impôt. Seulement un mot qui a répondu discrètement à une question que mon ami ne se savait pas posée.
Le recadrage : il y a deux décisions, pas une
Voici le modèle mental qui règle le problème.
Ouvrir et alimenter un CELI ou un CELIAPP, c'est la première décision. La plupart des Canadiens engagés la prennent correctement. Ils cotisent, ils suivent leurs droits de cotisation, ils se sentent responsables. Très bien.
Ce que vous détenez dans le compte, c'est la deuxième décision. Argent liquide, obligations, actions, un portefeuille équilibré. Et c'est cette deuxième décision que le nom prend en silence à votre place, dans la mauvaise direction, si vous le laissez faire. « Compte d'épargne » vous souffle « gardez de l'argent liquide », vous n'y repensez jamais consciemment et, quarante ans plus tard, ce murmure vous a coûté six chiffres ou plus.
Maintenant, la nuance honnête. L'argent liquide n'est pas toujours une erreur. L'argent à court horizon a toutes les raisons de rester en liquide ou dans un CEIE : votre fonds d'urgence, ou l'achat d'une propriété que vous ferez d'ici un an ou deux. Pour un CELIAPP dont l'achat de la propriété approche, garer l'argent est tout à fait sensé. L'idée n'est pas que l'argent liquide est mauvais. Le piège, c'est de l'argent à long horizon laissé en liquide par défaut. Si l'argent ne sera pas utilisé avant des décennies, ce n'est pas le nom du compte qui devrait décider comment il est investi.
La place de cette décision dans votre plan
Si c'est si facile à manquer, c'est que le CELI et le CELIAPP sont généralement examinés isolément, comme un solde à l'écran. Un chiffre qui augmente un peu chaque année. Rien dans cette vue ne vous dit ce que l'argent aurait pu devenir, ni ce que vous coûtera le fait de le laisser en liquide d'ici le moment où vous en aurez réellement besoin.
C'est exactement ce qu'Optiml a été conçu pour rendre visible. Optiml modélise votre CELI et votre CELIAPP au sein de votre plan de retraite complet, non pas comme des soldes de liquidités statiques, mais comme des actifs qui croissent selon un taux de rendement supposé, intégrés à votre REER, à votre Régime de pensions du Canada (RPC), à votre Sécurité de la vieillesse (SV) et à l'ordre dans lequel vous puiserez finalement dans chacun. Vous pouvez voir, des décennies à l'avance, ce que « garer l'argent » vous coûte réellement, au lieu de le découvrir à la dure à la fin.
Votre Score de réussite Monte-Carlo soumet ce portrait complet à un test de résistance selon 50 scénarios de marché, pour que les hypothèses cessent d'être un acte de foi et deviennent quelque chose que vous pouvez voir, ajuster et croire. Faites passer le taux de croissance de votre CELI d'un rendement de type liquidités à un rendement de placement et regardez le reste de votre plan réagir. C'est la deuxième décision, prise avec les chiffres sous les yeux plutôt que d'après un mot sur un compte.
Les noms ne changeront pas. Le CELI et le CELIAPP continueront de dire épargne bien après que ce billet aura été oublié. Le travail nous revient donc : voir le compte pour ce qu'il est, prendre la deuxième décision délibérément et laisser l'argent à long horizon faire la seule chose pour laquelle il a été placé là.
Ça n'a jamais vraiment été un compte d'épargne. Ça a toujours été un compte de placement. Traitez-le comme tel.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit