

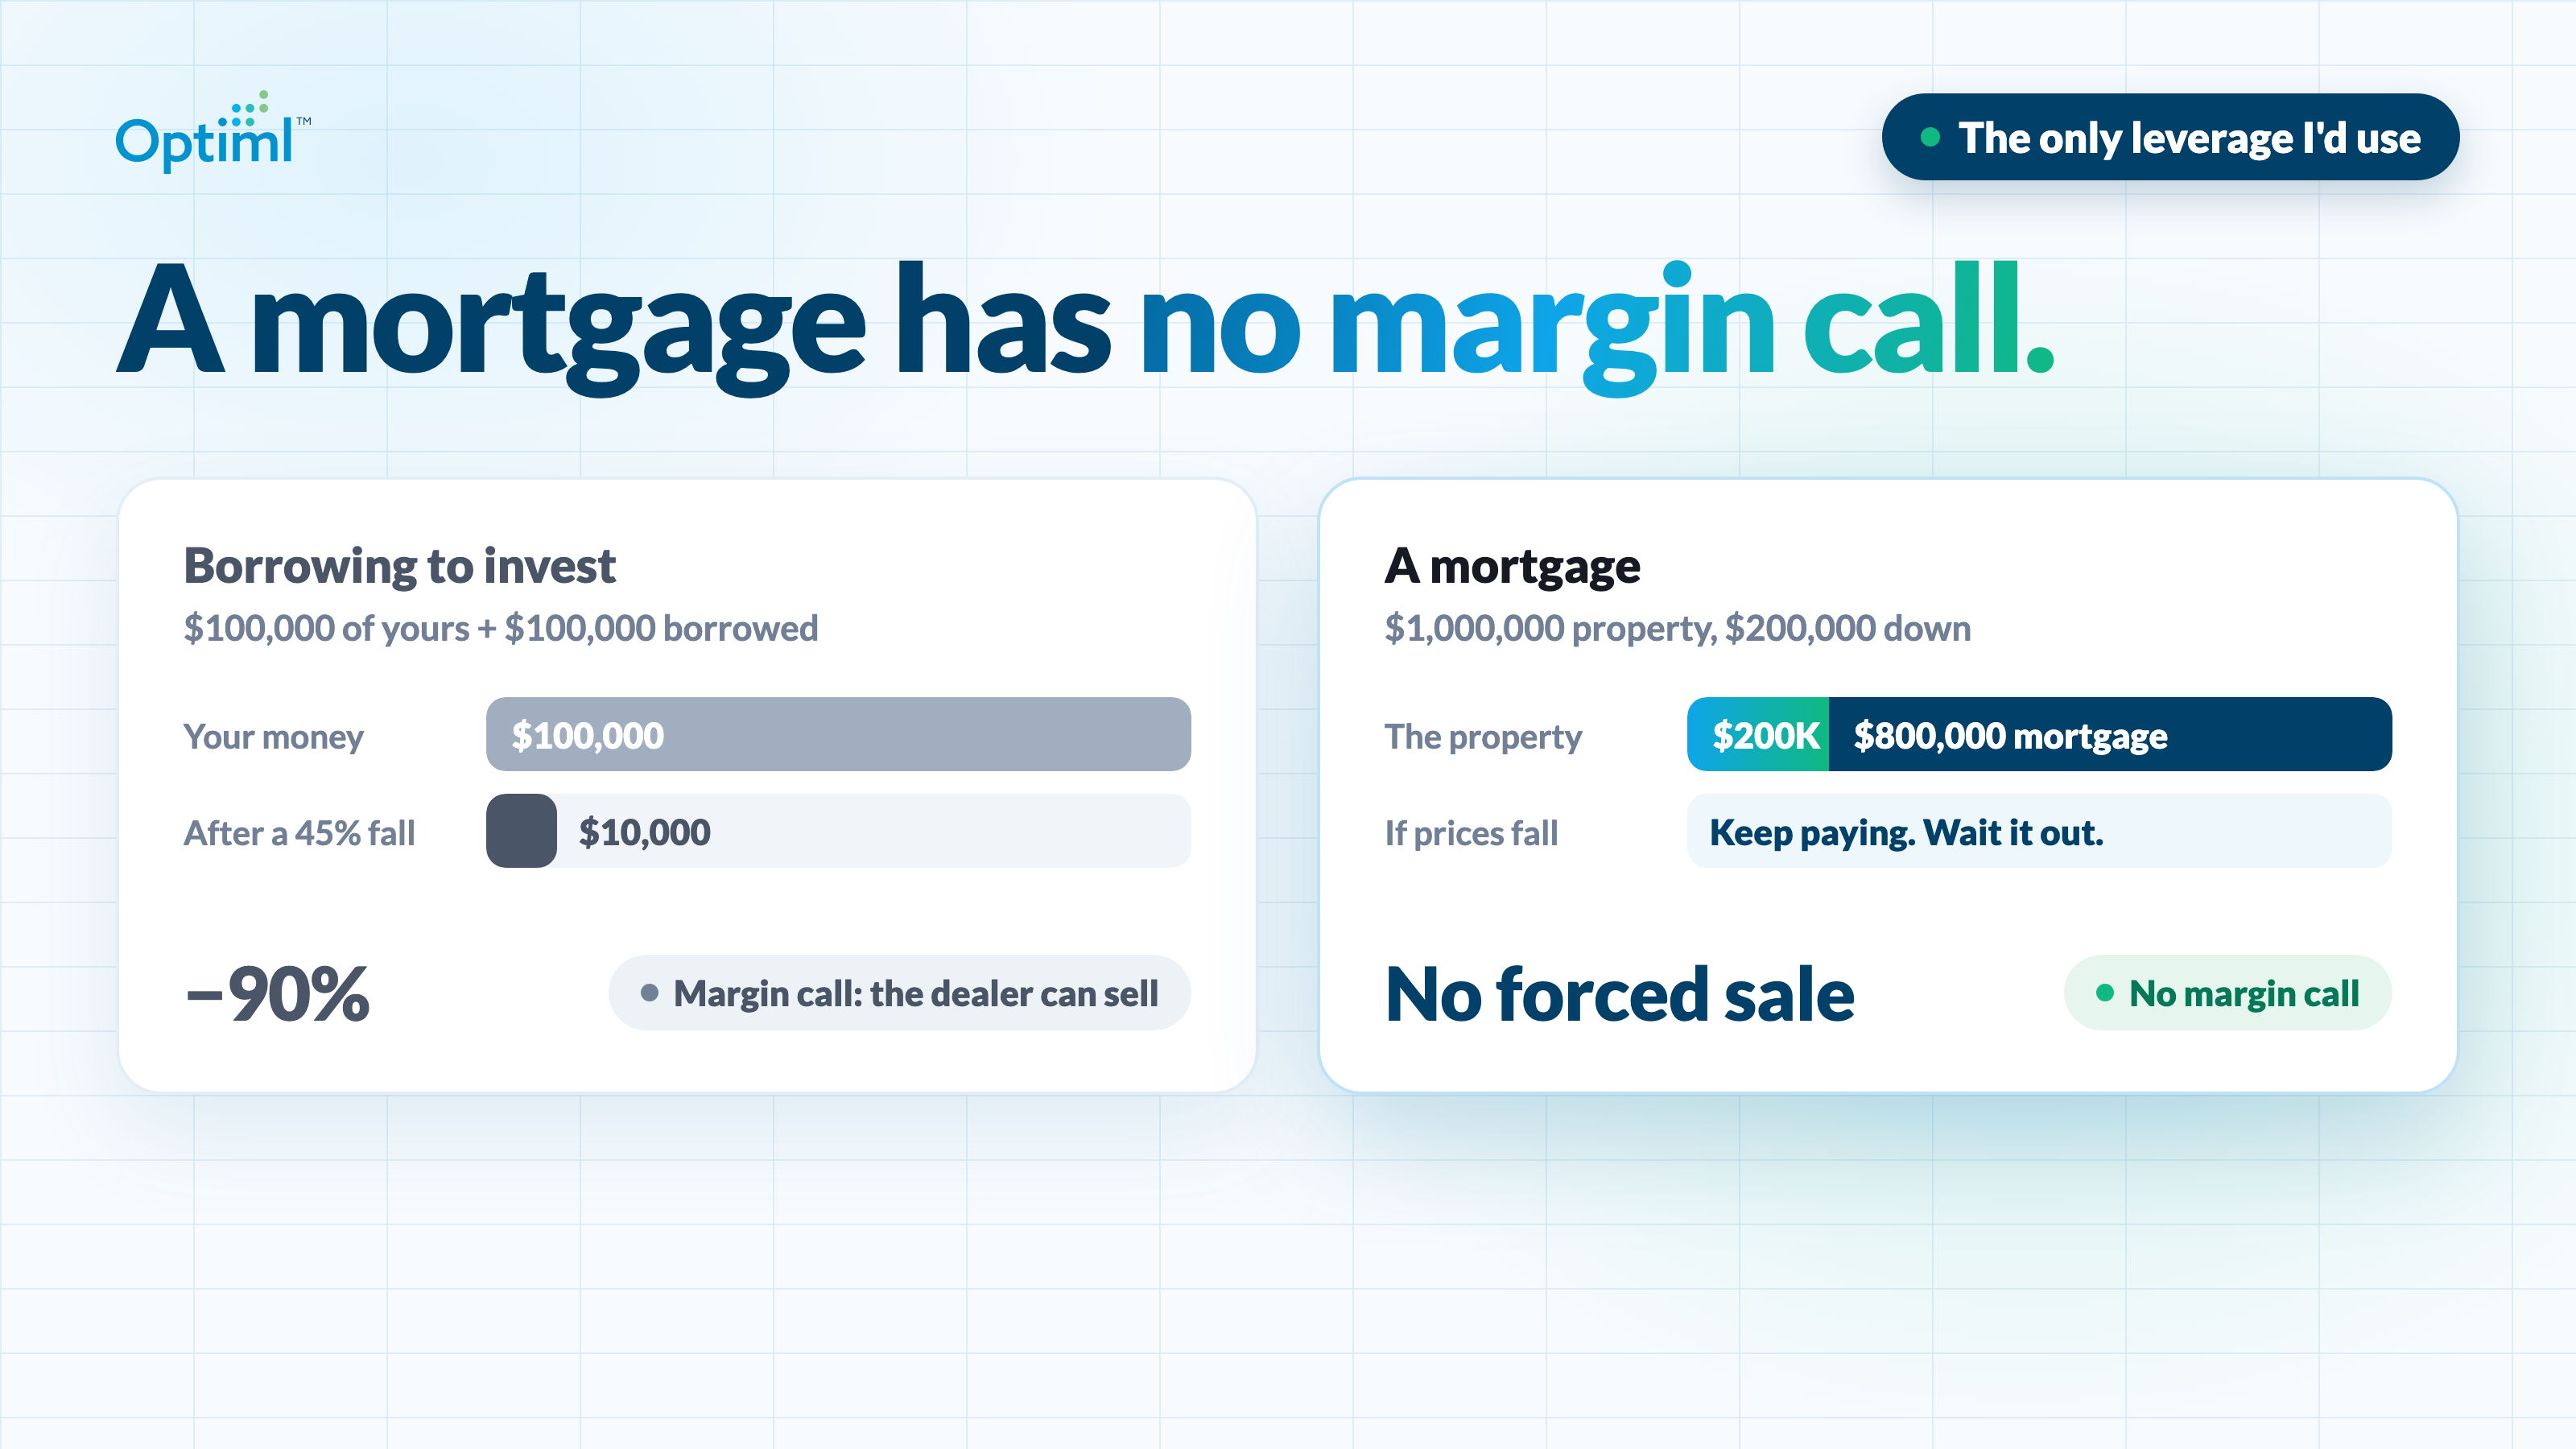
Emprunter pour investir, c'est séduisant. Empruntez à 5 %, obtenez 8 %, gardez la différence. Dans un tableur, ça ressemble à de l'argent gratuit.
Mais le prêt se fiche bien de ce qu'a fait votre placement.
À mon avis, emprunter pour investir en Bourse comporte un risque que le tableur cache. Si le placement baisse, vous devez quand même la totalité du prêt. S'il tombe à zéro, vous vous retrouvez le bec à l'eau, à payer des intérêts sur quelque chose qui n'existe plus.
Je ne suis pas contre l'effet de levier. Je suis contre l'effet de levier sur un actif qui peut tomber à zéro, auprès d'un prêteur qui peut vendre vos titres quand les prix baissent. Le seul effet de levier que j'utiliserais moi-même porte sur un actif qui garde toujours une valeur, avec un prêt qui ne force pas une vente quand les prix chutent. Vous l'avez peut-être déjà.
Quand le placement baisse, le prêt, lui, ne baisse pas
Commençons par une seule entreprise. Disons que vous empruntez 100 000 $ pour acheter ses actions. Si l'entreprise va bien, tant mieux. Si elle part en fumée, vos actions ne valent plus rien et vous devez toujours 100 000 $, plus les intérêts, jusqu'à ce que le prêt soit remboursé.
Un fonds indiciel large et diversifié, c'est une autre paire de manches. Pour qu'il tombe à zéro, il faudrait que toutes les entreprises qu'il contient fassent faillite. Mais il peut chuter fort, et vite. Selon une analyse de Statistique Canada publiée en 2010, la Bourse de Toronto a atteint un sommet en juin 2008, puis a chuté rapidement jusqu'au début de mars 2009, une baisse de 45 %. Soixante et un pour cent de cette baisse s'est produite en seulement deux mois, en octobre et en novembre 2008.
Maintenant, placez de l'argent emprunté sous une chute comme celle-là. Calcul simple, chiffres ronds :
- Vous investissez 100 000 $ de votre argent et vous empruntez 100 000 $. Votre portefeuille vaut 200 000 $.
- Le marché chute de 45 %. Votre portefeuille vaut maintenant 110 000 $.
- Vous devez toujours 100 000 $. Ce qui reste de votre propre argent : 10 000 $.
Une baisse de 45 % du marché est devenue une baisse de 90 % de votre argent. Empruntez un peu plus de la moitié et la même chute emporte tout. Dans un cas comme dans l'autre, les intérêts sur les 100 000 $ continuent de courir.
L'appel de marge rend la perte permanente
Si ce prêt se trouve dans un compte sur marge, attendre n'est pas toujours votre décision. Quand la valeur d'un compte sur marge tombe sous le niveau exigé, le courtier fait un appel de marge. Si vous n'y répondez pas, le courtier peut vendre vos placements sans votre accord. Questrade et Wealthsimple l'expliquent tous deux dans leurs propres guides. L'Organisme canadien de réglementation des investissements (OCRI) fixe les exigences minimales de marge, et les courtiers peuvent en fixer de plus strictes.
Pensez au moment où cette vente a lieu. Ce sont les prix en baisse qui la déclenchent, donc elle survient près du creux. La perte cesse d'être un chiffre sur un relevé et devient réelle, et la reprise qui suit, s'il y en a une, se fait sans vous.
Le seul effet de levier que j'utiliserais
Alors, quel actif ne peut pas tomber à zéro?
Quoi donc, demandez-vous? Impossible, dites-vous…
L'immobilier.
Quand vous achetez une maison ou un immeuble à revenus avec un prêt hypothécaire, devinez quoi : c'est du placement avec effet de levier. Vous empruntez de l'argent pour acheter un actif, en pariant que sa valeur augmentera plus que ce que vous payez en intérêts.
Voici une illustration simple avec des chiffres ronds. Vous achetez une propriété de 1 000 000 $ avec une mise de fonds de 200 000 $ et un prêt hypothécaire de 800 000 $. Si elle prend de 3 % à 5 % de valeur par année, ça représente de 30 000 $ à 50 000 $ par année. Sur les 200 000 $ que vous avez réellement investis, c'est un rendement de 15 % à 25 %.
C'est avant les intérêts et les frais de possession, et ils sont bien réels. À un taux hypothétique de 4 % à 5 %, les intérêts sur 800 000 $ s'élèvent à environ de 32 000 $ à 40 000 $ par année pendant les premières années. Du même ordre que la croissance.
Alors d'où vient le rendement? Ça dépend de la propriété, et les deux cas fonctionnent différemment :
- Votre maison : la contrepartie, c'est le loyer que vous ne payez plus. Il faut bien vivre quelque part, et un loyer est perdu dès que vous le payez. La croissance, et chaque dollar de capital que vous remboursez, restent à vous.
- Un immeuble à revenus : les loyers doivent couvrir les intérêts, les taxes foncières, les assurances et les frais d'exploitation. S'ils y parviennent, la croissance sur la totalité du 1 000 000 $ s'accumule sur vos 200 000 $. S'ils couvrent aussi le capital, ce sont vos locataires qui remboursent votre prêt hypothécaire. S'ils ne suffisent pas, vous comblez la différence chaque mois.
Il y a beaucoup de dépenses dans un cas comme dans l'autre. Mais une chose est sûre : cette propriété ne tombera pas à zéro. Il peut y avoir de mauvaises années où la valeur n'augmente pas, ou même baisse. Ce sur quoi vous pouvez compter, c'est qu'elle aura toujours une valeur.
Une entreprise peut partir en fumée. Les gens ont toujours besoin d'un endroit où vivre.
L'effet de levier joue dans les deux sens, même sur une maison
La propriété garde une valeur. Votre avoir propre, c'est une autre histoire. L'effet de levier amplifie une baisse de votre avoir propre de la même façon qu'il amplifie un gain.
Même propriété de 1 000 000 $, même mise de fonds de 200 000 $. Illustration simple, chiffres ronds, avant les intérêts, les frais de possession et le remboursement du capital :
Une baisse de 10 % efface la moitié de votre avoir propre. Une baisse de 20 % l'efface au complet sur papier, alors que vous devez toujours la totalité des 800 000 $.
Des baisses comme celles-là sont déjà arrivées ici. À Fort McMurray, le prix de vente moyen en octobre 2015 était de 468 199 $, en baisse d'environ 117 000 $, ou 20 %, par rapport à l'année précédente, selon des données de l'Association canadienne de l'immeuble (ACI) rapportées par le HuffPost Canada en novembre 2015. À Toronto, l'indice des prix des propriétés du Toronto Real Estate Board a reculé de 8,9 % de mai à décembre 2017, la plus forte baisse sur sept mois depuis le début des données en 2000, comme l'a rapporté Canadian Mortgage Professional le 8 janvier 2018.
Mais regardez ce que disent ces chiffres. Les maisons de Fort McMurray se vendaient encore en moyenne 468 199 $. Une baisse douloureuse. Pas zéro.
Un prêt hypothécaire n'a pas d'appel de marge
C'est la vraie différence entre les deux types d'effet de levier, et elle est structurelle.
Si la valeur de votre maison baisse de 20 %, votre prêteur ne vous demande pas d'augmenter votre mise de fonds. Personne ne vend votre maison sans votre accord parce que celle d'en face s'est vendue moins cher. Tant que vous continuez à faire vos paiements, une baisse des prix ne vous force pas à vendre. Vous pouvez attendre que les mauvaises années passent. Dans un compte sur marge, le courtier peut prendre cette décision à votre place, au pire moment possible.
Attendre n'est toutefois pas gratuit, et les condos de Toronto en montrent le coût cette année. L'indice de référence MLS des prix des propriétés du Toronto Regional Real Estate Board (TRREB) pour les appartements s'établissait à 535 200 $ en juillet 2026, en baisse de 7,35 % sur un an, selon des données du TRREB rapportées par Canadian Mortgage Professional le 6 août 2026.
Personne ne force ces propriétaires à vendre, et les condos ont toujours une valeur. Mais un investisseur dont les loyers ne couvrent pas les intérêts, les frais de copropriété, les taxes foncières et les assurances paie chaque mois pour attendre. C'est mon argument sur « payer les intérêts », appliqué à l'immobilier. C'est la raison de faire vos calculs avant d'acheter, pas après.
Ce qui change à l'approche de la retraite
Si vous avez entre 45 et 65 ans et que vous comparez un immeuble à revenus financé par un prêt hypothécaire à un emprunt pour investir en Bourse, l'écart entre les deux se creuse chaque année.
- Un immeuble à revenus produit des flux de trésorerie. Les loyers rentrent chaque mois et augmentent selon leur propre trajectoire. Ils sont imposables, déduction faite des dépenses, mais c'est un revenu sur lequel vous pouvez planifier.
- Un emprunt pour investir en Bourse, en général, non. Au-delà des dividendes, la seule façon d'en tirer de l'argent est de vendre, et le prêt comporte le risque que quelqu'un vende à votre place.
- La marge de manœuvre rétrécit. À 45 ans, une mauvaise année a des décennies pour se résorber. À 62 ans, elle en a beaucoup moins, et une vente forcée près du creux tombe pile au moment où vos retraits commencent. C'est là que l'absence d'appel de marge compte le plus.
Conserver un prêt hypothécaire à la retraite soulève sa propre question. Le paiement devient une dépense de retraite, financée par des retraits comme tout le reste.
Les retraits d'un régime enregistré d'épargne-retraite (REER) ou d'un fonds enregistré de revenu de retraite (FERR) sont un revenu imposable. Un paiement mensuel de 2 000 $ financé par votre FERR exige donc plus de 2 000 $ par mois en retraits avant impôt pour être couvert. Ce revenu supplémentaire fait augmenter votre revenu imposable et, s'il fait monter suffisamment votre revenu net, il peut faire intervenir l'impôt de récupération de la Sécurité de la vieillesse (SV).
Le paiement est aussi recalculé à chaque renouvellement. Dans une note analytique du personnel de juillet 2025, la Banque du Canada prévoyait qu'environ 60 % des emprunteurs hypothécaires renouvelant en 2025 et 2026 verraient leur paiement augmenter : d'environ 10 % en moyenne pour les renouvellements de 2025 et d'environ 6 % pour ceux de 2026, par rapport à décembre 2024, et d'environ 15 % à 20 % pour les détenteurs de prêts à taux fixe de cinq ans. Les détenteurs de prêts à taux variable et à paiements variables devaient plutôt voir des baisses d'environ 5 % à 7 %.
Rien de tout cela ne fait d'un prêt hypothécaire à la retraite une erreur. Ça fait du paiement quelque chose à modéliser : une dépense financée avec des dollars avant impôt, à un taux qui peut changer.
Comment je ferais les calculs dans Optiml
Voici ce que je ferais avant de signer quoi que ce soit. La section Immobilier d'Optiml couvre la Résidence principale, la Propriété récréative, l'Immeuble à revenus et le Terrain. Pour chaque propriété, vous entrez :
- La propriété : Valeur actuelle, Prix d'achat et Taux de croissance.
- Le prêt hypothécaire : Solde hypothécaire, Taux d'intérêt hypothécaire et Paiement hypothécaire mensuel, avec un Tableau d'amortissement où vous pouvez modifier le taux d'intérêt année par année. Fixez un taux plus élevé à partir de l'année de votre renouvellement et vous verrez ce qu'un renouvellement fait à l'ensemble du plan.
- Les coûts : Dépenses d'exploitation annuelles, Assurance annuelle et Taxes foncières annuelles.
- Les loyers, pour un immeuble à revenus : Revenu locatif brut, avec son propre taux de croissance.
Vous n'avez pas encore acheté? Ajoutez un Objectif propriété à revenus avec le prix d'achat, le Montant de la mise de fonds, l'année où vous prévoyez acheter, le prêt hypothécaire et les loyers que vous prévoyez. Ou demandez à EVA : « Et si j'achetais un immeuble à revenus? » Puis placez côte à côte, dans Comparer les plans, le plan avec la propriété et le plan sans elle, et regardez l'évolution de la Valeur nette dans chacun.
Ensuite, bâtissez vous-même le scénario défavorable. Réduisez le Taux de croissance de l'immeuble à revenus à 0 % et relancez le plan. Si le plan fonctionne encore dans un marché stable, avec des loyers qui couvrent les coûts et des paiements financés, c'est un effet de levier avec lequel je serais à l'aise. S'il ne fonctionne qu'avec une croissance de 5 %, c'est un pari.
Le même plan répond à la question de la retraite. Le paiement hypothécaire fait partie de vos dépenses, et Optiml détermine quels comptes le financent chaque année, ainsi que l'impôt sur chaque retrait. Si vous voulez qu'on vous explique quoi que ce soit en langage courant, demandez à EVA, l'assistante IA offerte dans tous les forfaits.
Les immeubles à revenus et Comparer les plans font partie des forfaits Pro+ et Legacy, et les deux forfaits comprennent un essai gratuit de 14 jours.
En résumé
L'effet de levier amplifie tout ce qui arrive à l'actif sous-jacent, à la hausse comme à la baisse. C'est vrai d'un portefeuille d'actions, et c'est vrai d'une maison.
La différence, c'est ce qui se passe ensuite. Un emprunt pour investir peut vous laisser avec la dette et les intérêts à payer après la chute du placement, et un appel de marge peut vous forcer à vendre près du creux. Un prêt hypothécaire repose sur un actif qui garde une valeur et, tant que vous continuez à payer, personne ne force la vente.
C'est le seul effet de levier que j'utiliserais moi-même. Et je ferais quand même les calculs d'abord.
Pour moi, la bonne dette, c'est celle qui vous permet d'attendre.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit