

Chaque mois de juillet, le même petit rappel arrive pour les Canadiens qui suivent ce genre de choses : vos droits au compte d'épargne libre d'impôt (CELI) vous attendent. Le plafond annuel de 2026 est de 7 000 $, une troisième année consécutive à ce niveau. Et si vous aviez 18 ans ou plus, résidiez au Canada depuis 2009 et n'avez jamais cotisé, vos droits cumulés au 1er janvier 2026 sont de 109 000 $. Ce sont des chiffres de l'Agence du revenu du Canada, pas des estimations.
Vous avez donc un peu d'argent en trop. Peut-être une prime, peut-être un peu de marge dans le budget mensuel. Et la question que se pose chaque été toute personne qui approche de la retraite revient : est-ce que je le mets dans le CELI, ou est-ce que je l'envoie sur l'hypothèque?
On dirait qu'il devrait y avoir une réponse nette. Il n'y en a pas. Et quand la retraite est à moins de dix ans, la décision change de forme.
Ce n'est pas une hypothèse. Les Canadiens sont vraiment partagés.
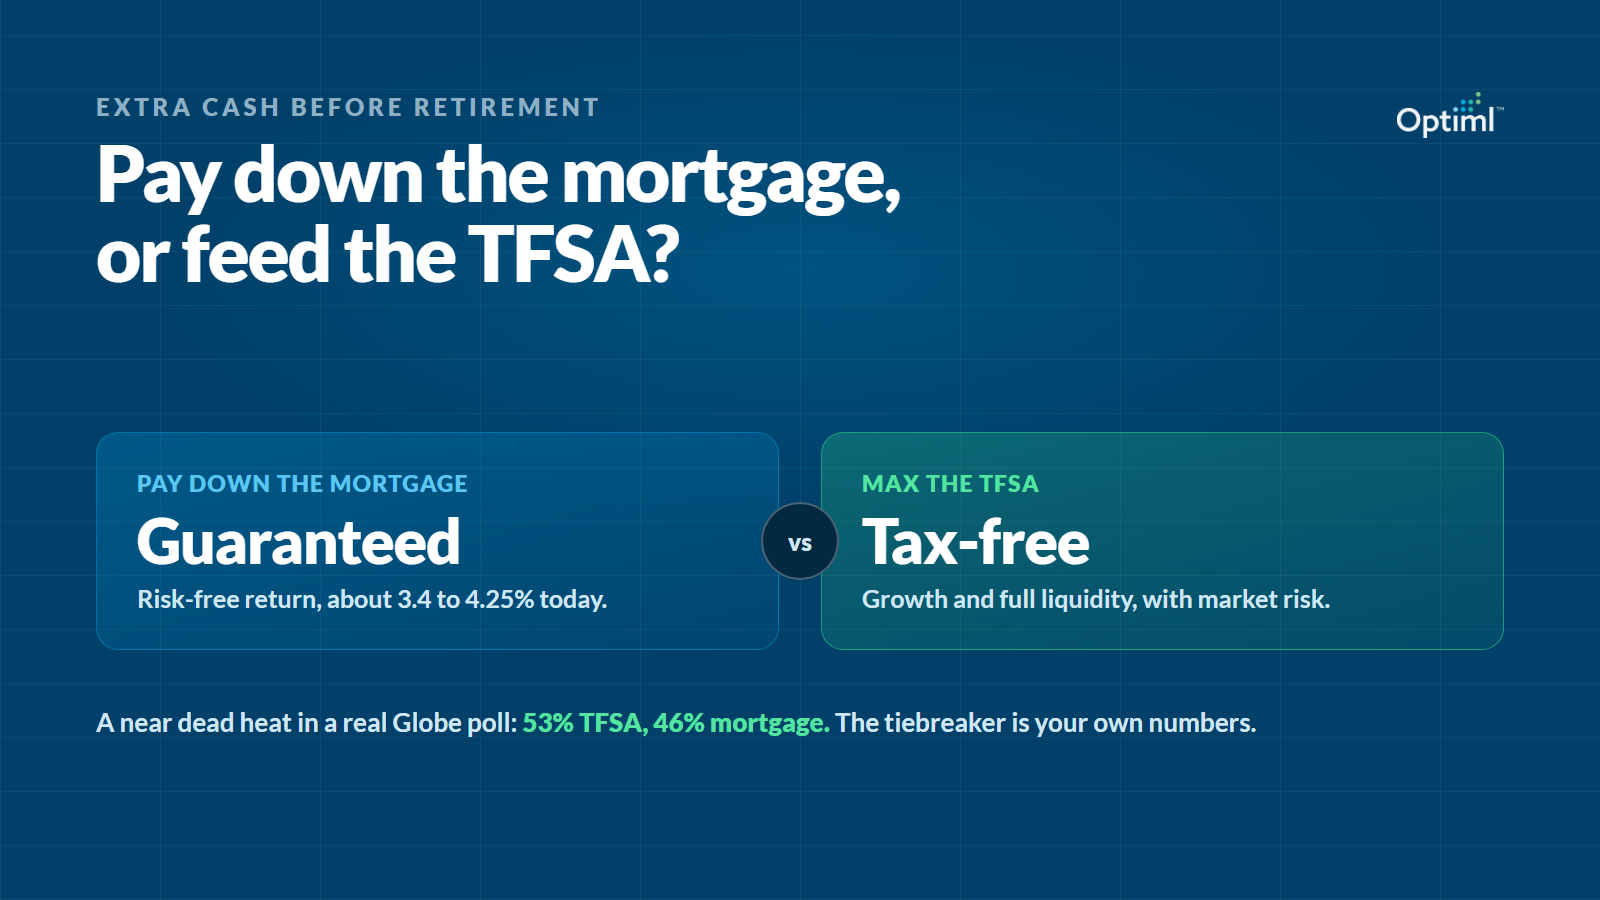
Je ne vais pas inventer un couple pour illustrer mon propos, parce qu'un cas réel existe déjà. Rob Carrick a mené un sondage auprès des lecteurs du Globe and Mail pour leur demander ce qu'ils feraient avec 15 000 $ de plus. Sur 3 505 réponses :
- 53 % les mettraient dans le CELI
- 46,2 % rembourseraient l'hypothèque
- 0,8 % les laisseraient dans le compte chèques
C'est à peu près l'égalité parfaite pour une question financière. Et les commentaires se sont divisés exactement comme on pouvait s'y attendre.
Le camp du CELI a présenté un argument mathématique : investissez tant que votre rendement attendu dépasse votre taux hypothécaire, et si vous avez moins de 50 ans, l'investissement a tendance à l'emporter parce que l'hypothèque finira de toute façon par être remboursée. Le camp de l'hypothèque a présenté un argument de certitude : rembourser une dette est plus certain que de courir après un rendement boursier, et éliminer le paiement libère des liquidités pour le reste de votre vie. Bien des lecteurs ont dit qu'ils couperaient simplement la poire en deux.
Aucun d'eux n'a tort. Ils accordent simplement du poids à des choses différentes.
Un cadre honnête
Enlevez le bruit et il s'agit d'une comparaison entre deux types de rendement très différents.
Rembourser votre hypothèque procure un rendement garanti, sans risque et après impôt, égal à votre taux hypothécaire. Chaque dollar appliqué au capital vous fait économiser ce taux en intérêts, avec certitude et sans impôt. Aujourd'hui, les meilleurs taux fixes de 5 ans se situent autour de 3,94 % à 4,24 %, et les meilleurs taux variables de 5 ans autour de 3,40 % à 3,45 %. Ces taux suivent les rendements obligataires et les décisions de la Banque du Canada (le taux du financement à un jour a été maintenu à 2,25 % le 15 juillet, un sixième maintien consécutif, avec un taux préférentiel à 4,45 %). Mais quel que soit votre taux, c'est le rendement garanti que vous obtenez en remboursant.
Votre CELI offre une croissance libre d'impôt, une liquidité totale et aucun impôt au retrait, mais aucun rendement garanti. Sur un long horizon, un portefeuille diversifié a historiquement rapporté plus que les taux hypothécaires actuels. Sur un horizon court, peut-être pas. Il pourrait être en baisse de 15 % juste au moment où vous en avez besoin.
Sur papier, la règle est donc simple : le rendement le plus élevé une fois ajusté au risque l'emporte. Si votre rendement réaliste à long terme dépasse confortablement votre taux hypothécaire, le CELI a l'avantage. Si l'écart est mince, l'option garantie devient beaucoup plus attrayante.
Mais « sur papier » porte beaucoup de poids dans cette phrase. Le tempérament compte autant que les mathématiques. Il n'y a pas de gagnant universel, et quiconque prétend le contraire n'a pas examiné assez de situations réelles.
Ce qui fait pencher la balance quand la retraite est à moins de 10 ans
Une personne de 35 ans et une de 58 ans peuvent faire les mêmes calculs et arriver à des conclusions différentes, et avoir raison toutes les deux. Voici ce qui fait vraiment bouger les choses quand la retraite approche.
Votre taux hypothécaire par rapport à votre rendement réaliste à long terme. Pas le rendement que vous espérez. Celui sur lequel vous fonderiez réellement votre plan. Si votre taux est de 4 % et que vous prévoyez un rendement de 5 % à 6 %, cet écart est réel mais mince, et les écarts minces sont grugés par le risque de séquence quand l'horizon est court.
Un horizon plus court affaiblit l'argument en faveur de la volatilité. L'argument « investissez et vous en sortirez gagnant » repose sur le temps. Des décennies laissent le temps à une reprise des marchés. Dix ans, c'est assez court pour qu'une mauvaise période soit encore une mauvaise période au moment où vous prenez votre retraite.
Si vous voulez assumer un paiement hypothécaire avec un revenu de retraite fixe. Un paiement hypothécaire est une obligation fixe. Pendant vos années de travail, vous le couvrez avec votre paie. À la retraite, vous le couvrez avec votre portefeuille, ce qui signifie retirer plus de revenu chaque année simplement pour rembourser une dette. Pour bien des gens, arriver à la retraite sans paiement vaut plus que l'écart qu'ils pourraient théoriquement obtenir en investissant.
Le mécanisme de récupération de la SV, qui favorise discrètement les deux options. C'est celui que la plupart des gens oublient. En 2026, la Sécurité de la vieillesse (SV) est réduite de 15 cents pour chaque dollar de revenu net au-delà de 95 323 $. Voici le détail clé : les retraits du CELI ne comptent pas dans ce revenu net. Les retraits du régime enregistré d'épargne-retraite (REER) et du fonds enregistré de revenu de retraite (FERR), oui. Le salaire aussi, tout comme les dividendes et les gains en capital. Une maison payée réduit d'abord le revenu que vous devez retirer, et les retraits du CELI vous permettent de compléter vos dépenses sans ajouter un seul dollar au montant sur lequel la récupération est calculée. Les deux stratégies vous aident à rester sous le seuil. (J'ai déjà expliqué pourquoi perdre une partie de sa SV n'est pas toujours la catastrophe qu'on imagine, mais en conserver davantage reste un vrai levier.)
Votre tolérance réelle au risque, évaluée honnêtement. L'argument selon lequel « le CELI l'emporte sur papier » suppose que vous restez investi pendant une baisse. Si vous êtes du genre à vendre en panique quand votre solde chute de 20 %, tout l'argument s'effondre, parce que vous cristalliseriez la perte sans jamais profiter de la reprise sur laquelle reposait le calcul. Soyez honnête avec vous-même. C'est la donnée la plus importante, et c'est celle qu'aucun calculateur ne peut voir.
Cessez d'en débattre dans l'abstrait. Modélisez les deux.
Voici ce qu'il faut savoir sur cette décision : c'est un choix binaire parfait. Deux voies claires, les mêmes dollars de départ, des résultats mesurablement différents. C'est exactement le genre de question qu'on ne devrait jamais régler avec une règle empirique quand on peut la régler avec ses propres chiffres.
Dans Optiml, vous pouvez bâtir « rembourser l'hypothèque » et « cotiser le maximum au CELI » comme deux scénarios distincts et les mettre côte à côte avec Comparer les plans. Vous verrez l'écart modélisé de valeur nette, de succession après impôt et de flux de trésorerie à la retraite année par année, jusqu'à la fin de votre plan. Vous pouvez voir ce que chaque option fait au revenu que vous êtes obligé de retirer, et si elle vous garde sous le seuil de récupération de la SV. Et votre Score de réussite Monte-Carlo soumet chaque version à des centaines de scénarios de marché, pour que l'inquiétude du « et si le marché est en baisse quand je prends ma retraite? » cesse d'être une impression et devienne un chiffre que vous pouvez réellement voir.
C'est tout l'intérêt. Vous n'essayez pas de deviner avec quel lecteur de la section des commentaires vous êtes d'accord. Vous utilisez votre taux, votre solde, votre date de retraite et votre tolérance au risque, et vous laissez les chiffres trancher.
L'essentiel
Le sondage du Globe s'est conclu à 53 contre 46 pour une raison. C'est une décision vraiment serrée, et elle le reste parce que la bonne réponse dépend de chiffres que vous seul possédez : votre taux hypothécaire, votre rendement réaliste, le nombre d'années avant votre retraite et votre capacité réelle à rester investi pendant une baisse.
Les deux options sont bonnes. Une maison payée réduit vos besoins. Un CELI bien garni vous donne une souplesse libre d'impôt qui ménage la SV. L'erreur n'est pas de choisir la « mauvaise ». L'erreur est de choisir l'une ou l'autre à l'aveugle.
Alors ne prenez pas parti. Modélisez les deux, avec vos chiffres, et laissez le plan choisir.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit