

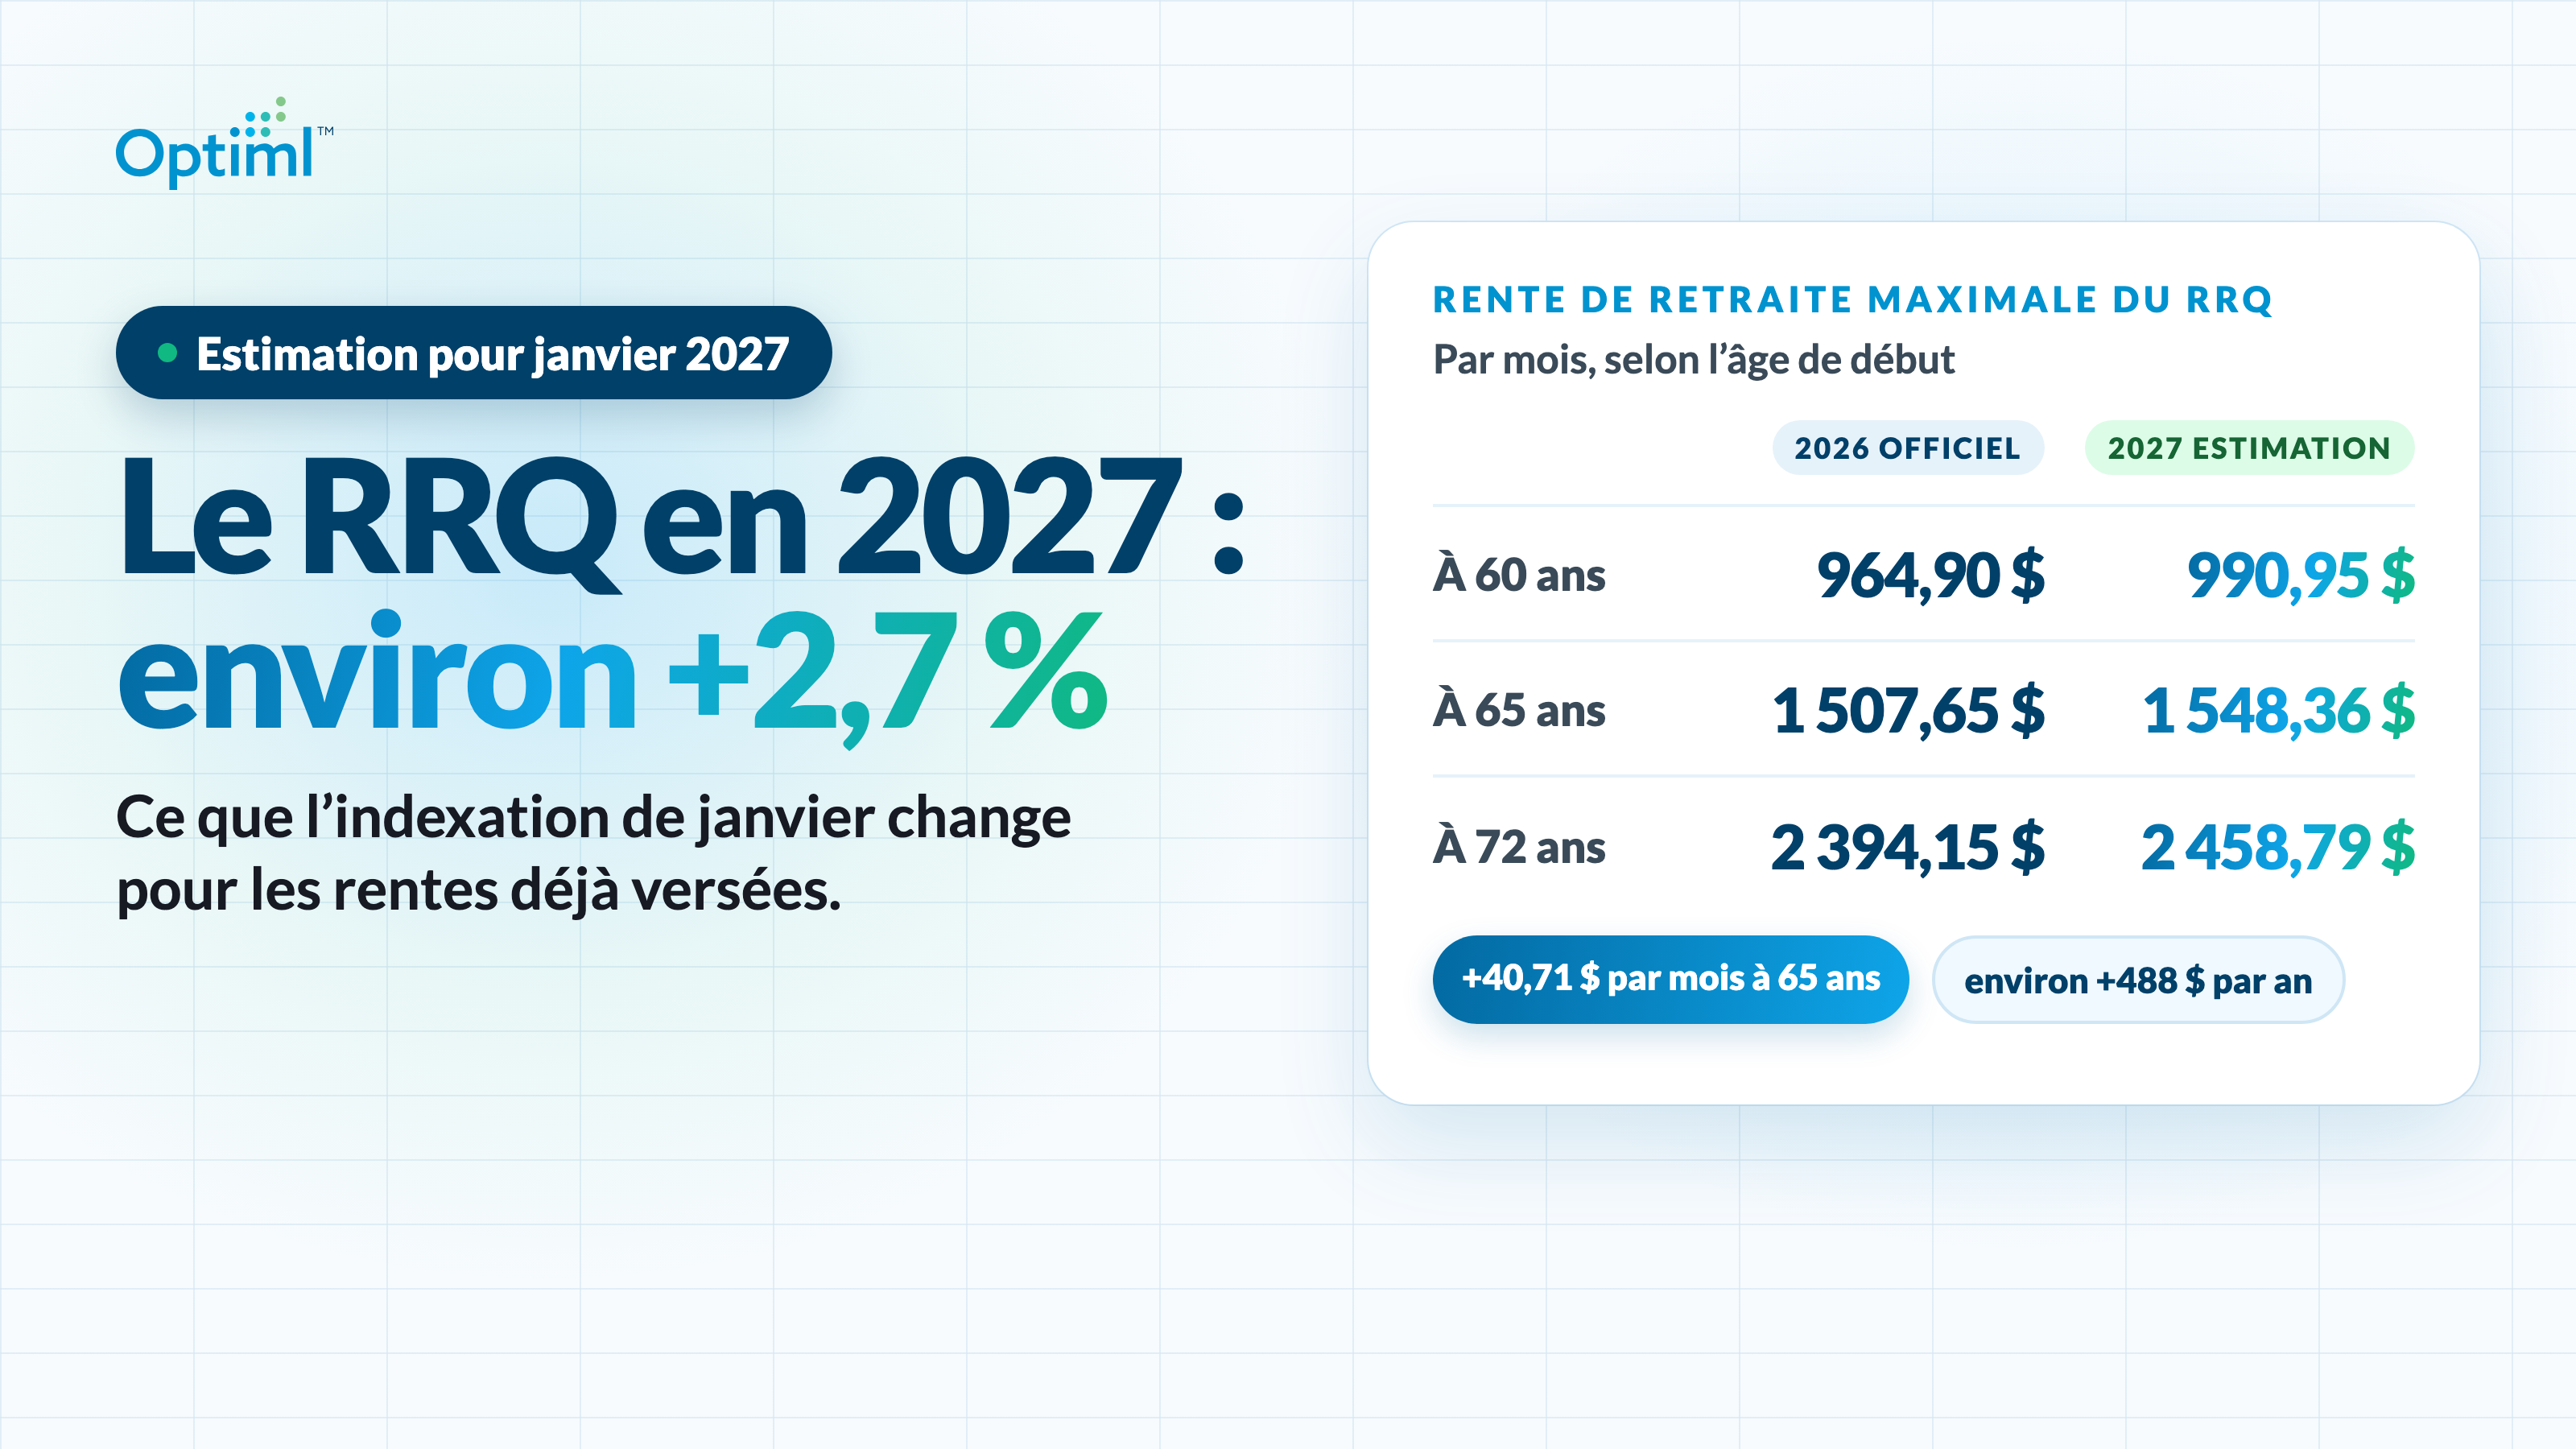
Avec l'indexation de janvier 2027, les rentes du Régime de rentes du Québec (RRQ) devraient augmenter d'environ 2,7 % pour les personnes qui les reçoivent déjà. À ce taux, la rente de retraite maximale à 65 ans passerait de 1 507,65 $ à environ 1 548,36 $ par mois, une hausse de 40,71 $ par mois.
Retraite Québec, qui administre le RRQ, n'a pas encore annoncé le taux d'indexation de 2027. Le chiffre de 2,7 % est l'estimation publiée pour le Régime de pensions du Canada (RPC). Elle provient de Jason Yee, analyste financier principal chez Finepoint Solutions Inc., selon ce qu'a rapporté The Globe and Mail le 23 octobre 2026. Il n'existe pas d'estimation distincte pour le RRQ.
Mais le RRQ est indexé selon la même formule et le même indice des prix que le RPC, donc les deux taux devraient être identiques. C'était le cas en janvier 2026, quand les deux régimes ont augmenté de 2,0 %.
Jusqu'à la publication du taux officiel, considérez chaque chiffre de 2027 dans cet article comme une estimation. Nous mettrons cet article à jour dès que Retraite Québec l'aura annoncé.
Vous recevez plutôt le RPC? Nous présentons chaque prestation du RPC, avec ses propres estimations pour 2027, dans Hausse du RPC en 2027.
Montant maximum du RRQ en 2027 : les chiffres de 2026 et l'estimation de 2,7 %
Voici ce que donnerait une hausse de 2,7 % sur les maximums officiels de 2026 de Retraite Québec.
Les chiffres de 2026 sont les maximums mensuels publiés par Retraite Québec. La colonne 2027 est notre propre calcul à 2,7 %, arrondi au cent près, pour les rentes déjà versées. La prestation de décès est un paiement unique et n'est pas indexée.
Sur une année complète, le maximum à 65 ans augmenterait d'environ 488 $. La rente maximale commencée à 72 ans augmenterait d'environ 776 $.
Ce sont de petits montants, mais ils se cumulent. Chaque hausse de janvier s'applique au montant déjà majoré par la précédente, aussi longtemps que la rente est versée.
Comment le taux d'indexation du RRQ est calculé
Retraite Québec indexe les rentes en cours de paiement une fois par année, chaque mois de janvier. Le taux correspond à la variation en pourcentage de la moyenne de l'indice des prix à la consommation (IPC) du Canada sur les 12 mois de novembre à octobre, par rapport à la moyenne des 12 mois précédents.
C'est le même indice national que celui du RPC, et c'est pourquoi les deux régimes évoluent au même rythme.
Voici comment cette formule a produit la hausse de janvier 2026 :
- De novembre 2023 à octobre 2024 : IPC moyen de 160,4
- De novembre 2024 à octobre 2025 : IPC moyen de 163,6
- Variation : environ 2,0 % (163,6 ÷ 160,4), appliquée aux rentes du RRQ en janvier 2026
Pour janvier 2027, la moyenne de novembre 2025 à octobre 2026 est comparée à 163,6. Pour une hausse de 2,7 %, cette moyenne doit atteindre environ 168,0 (163,6 × 1,027).
Comme la formule utilise une moyenne sur 12 mois, un seul mois d'inflation forte ou faible ne fait bouger le résultat que légèrement. Et elle ne fonctionne que dans un sens. Si la moyenne baisse, le montant des rentes reste le même. Les rentes du RRQ ne diminuent jamais.
Les taux d'indexation du RRQ des dernières années
Voici la hausse de janvier de chacune des six dernières années.
Une hausse de 2,7 % égalerait celle de janvier 2022. Elle serait bien inférieure aux 6,5 % de 2023 et un peu supérieure aux 2,0 % de 2026.
Quand le taux officiel du RRQ pour 2027 sera annoncé
L'IPC d'octobre, publié par Statistique Canada à la mi-novembre, est le dernier mois du calcul. Retraite Québec a annoncé le taux de 2026 le 26 novembre 2025, donc le chiffre officiel arrive habituellement à la fin de novembre. La hausse s'applique ensuite à partir de votre paiement de janvier 2027.
Qui reçoit l'augmentation du RRQ en janvier 2027
La hausse de janvier s'applique aux rentes déjà versées. Si vous recevez en ce moment une rente de retraite, une rente d'invalidité ou une rente de conjoint survivant du RRQ, elle est automatique. Vous n'avez aucune demande à faire.
Si votre rente commence en 2027, c'est différent. Le maximum d'une nouvelle rente dépend des plafonds des gains de 2027, et il n'a pas encore été publié. Ainsi, 1 548,36 $ n'est pas le maximum pour une rente qui commence en 2027. C'est ce que recevrait une personne qui touche déjà le maximum de 2026 à 65 ans.
Votre âge de début compte bien plus qu'une année d'indexation. En 2026, la rente maximale commencée à 60 ans est de 964,90 $ par mois. Commencée à 72 ans, elle est de 2 394,15 $.
L'indexation s'applique ensuite au montant que vous obtenez au départ, quel qu'il soit. À 2,7 %, la rente maximale commencée à 72 ans obtient 64,64 $ de plus par mois, contre 26,05 $ pour la rente maximale commencée à 60 ans. Même taux, base plus élevée, hausse plus grande, chaque année en janvier.
Nous analysons le choix de l'âge de début dans Quand demander le RPC : à 60, 65 ou 70 ans. La même logique s'applique au RRQ, sauf qu'au Québec, vous pouvez attendre deux ans de plus.
En quoi le RRQ diffère du RPC
Le RRQ et le RPC ont la même formule d'indexation. En 2026, ils ont aussi le même maximum à 65 ans, soit 1 507,65 $ par mois, après la même hausse de 2,0 % en janvier. Les différences portent sur le moment où vous pouvez commencer et sur ce que vaut chaque mois d'attente.
- Âge de début le plus tardif : le RRQ peut commencer jusqu'à 72 ans. Le RPC s'arrête à 70 ans.
- Début après 65 ans : les deux régimes ajoutent 0,7 % pour chaque mois d'attente. Le RRQ atteint jusqu'à 58,8 % de plus à 72 ans et cesse d'augmenter ensuite. Le RPC atteint 42 % de plus à 70 ans.
- Début avant 65 ans : la réduction du RRQ est de 0,5 % à 0,6 % par mois, selon le montant de votre rente, soit de 30 % à 36 % de moins à 60 ans. Le RPC applique un taux fixe de 0,6 % par mois, soit 36 % de moins à 60 ans.
- Rentes d'invalidité et de survivant : les montants diffèrent entre les deux régimes. Les chiffres de cet article sont ceux du RRQ. Pour les montants du RPC, consultez notre article Hausse du RPC en 2027.
La SV est rajustée quatre fois par année
La pension de la Sécurité de la vieillesse (SV) est une prestation fédérale, versée au Québec comme dans le reste du Canada. Elle suit aussi un autre calendrier. Les montants de la SV sont révisés quatre fois par année, en janvier, avril, juillet et octobre, plutôt qu'une seule fois. Votre rente du RRQ est rajustée chaque année en janvier; votre SV peut changer par petites étapes au fil de l'année.
Ce que la hausse de janvier signifie pour votre plan
Une hausse de quelques dizaines de dollars en janvier ne changera pas votre retraite. Deux décisions comptent davantage : le moment où vous commencez votre rente du RRQ, et la façon dont ce revenu s'additionne à vos retraits du régime enregistré d'épargne-retraite (REER) ou du fonds enregistré de revenu de retraite (FERR) et à votre SV.
Optiml les modélise ensemble. Pour un plan au Québec, il applique les règles du RRQ : un âge de début n'importe où entre 60 et 72 ans, la réduction propre au RRQ en cas de début anticipé, et la majoration de 0,7 % par mois après 65 ans, jusqu'à 58,8 % à 72 ans.
Vous pouvez entrer votre propre rente prévue à 65 ans ou, si vous la recevez déjà, votre montant actuel et la date à laquelle elle a commencé. À partir de là, votre RRQ et votre SV augmentent chaque année selon l'hypothèse d'inflation de votre plan. Les deux sont des revenus entièrement imposables dans le plan, qui modélise l'impôt du Québec et l'impôt fédéral.
Une fois votre plan calculé, Optiml peut optimiser vos âges de début du RRQ et de la SV pour l'ensemble du plan, impôts compris, grâce à l'Optimiseur RPC et SV. Ainsi, l'âge que vous choisissez tient compte de chaque année de revenu et d'impôt, et non d'une seule hausse de janvier.
En résumé
Les rentes du RRQ devraient augmenter d'environ 2,7 % en janvier 2027, conformément à l'estimation publiée pour le RPC. Le maximum à 65 ans passerait ainsi de 1 507,65 $ à environ 1 548,36 $ par mois pour les personnes qui le reçoivent déjà. L'IPC d'octobre complète le calcul, et Retraite Québec confirme habituellement le taux à la fin de novembre.
La hausse est automatique. Les décisions plus importantes vous reviennent : quand commencer votre rente du RRQ, n'importe quand entre 60 et 72 ans, et comment elle s'agence avec vos retraits du REER ou du FERR et votre SV.
Optiml modélise ces décisions ensemble, pour chaque année de votre plan.
Retraite Québec fixe le taux. Vous choisissez l'âge de début.
Questions fréquentes
Les rentes du RRQ augmenteront-elles en janvier 2027?
C'est ce qui est prévu. Retraite Québec n'a pas encore annoncé le taux d'indexation de 2027. La seule estimation publiée vise le RPC : environ 2,7 % pour janvier 2027, selon Jason Yee, analyste financier principal chez Finepoint Solutions Inc., comme l'a rapporté The Globe and Mail le 23 octobre 2026. Le RRQ utilise la même formule et le même indice que le RPC, donc les deux taux devraient être identiques, comme en janvier 2026, quand les deux ont augmenté de 2,0 %.
Quel est le montant maximum du RRQ en 2027?
Pour une personne qui reçoit déjà le maximum de 2026 à 65 ans, soit 1 507,65 $ par mois, une hausse de 2,7 % donnerait environ 1 548,36 $ par mois en 2027, ou à peu près 488 $ de plus par année. Pour une rente commencée à 72 ans, le maximum de 2026 de 2 394,15 $ passerait à environ 2 458,79 $. Le maximum pour une rente qui commence en 2027 n'a pas encore été publié. Il dépend des plafonds des gains de 2027.
Quel est le taux d'indexation du RRQ en 2027 et comment est-il calculé?
Il n'est pas encore officiel. La seule estimation publiée, celle du RPC, est d'environ 2,7 %. Retraite Québec indexe les rentes en cours de paiement chaque année en janvier. Le taux correspond à la variation en pourcentage de la moyenne de l'indice des prix à la consommation du Canada sur les 12 mois de novembre à octobre, par rapport aux 12 mois précédents. Pour janvier 2026, la moyenne est passée de 160,4 à 163,6, une hausse d'environ 2,0 %. Si la moyenne baisse, le montant des rentes reste le même. Il ne diminue jamais.
Quand Retraite Québec annoncera-t-elle le taux d'indexation du RRQ pour 2027?
L'IPC d'octobre, publié par Statistique Canada à la mi-novembre, est le dernier mois du calcul. Retraite Québec a annoncé le taux de 2026 le 26 novembre 2025, donc le taux officiel de 2027 arrive habituellement à la fin de novembre. La hausse s'applique à partir du paiement de janvier 2027.
Quelle est la date de paiement du RRQ en janvier 2027?
Retraite Québec publie le calendrier des paiements. Le montant indexé apparaît avec votre paiement de janvier 2027.
L'indexation du RRQ est-elle la même que celle du RPC?
Elle devrait l'être. Les deux régimes utilisent la même formule d'indexation et l'indice des prix à la consommation du Canada, et les deux ont augmenté de 2,0 % en janvier 2026. La rente maximale à 65 ans était aussi la même dans les deux régimes en 2026 : 1 507,65 $ par mois. Les régimes diffèrent quant à l'âge de début. Le RRQ peut commencer jusqu'à 72 ans, avec jusqu'à 58,8 % de plus, alors que le RPC s'arrête à 70 ans, avec 42 % de plus. Les montants des rentes d'invalidité et de survivant diffèrent aussi entre les deux régimes.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit