

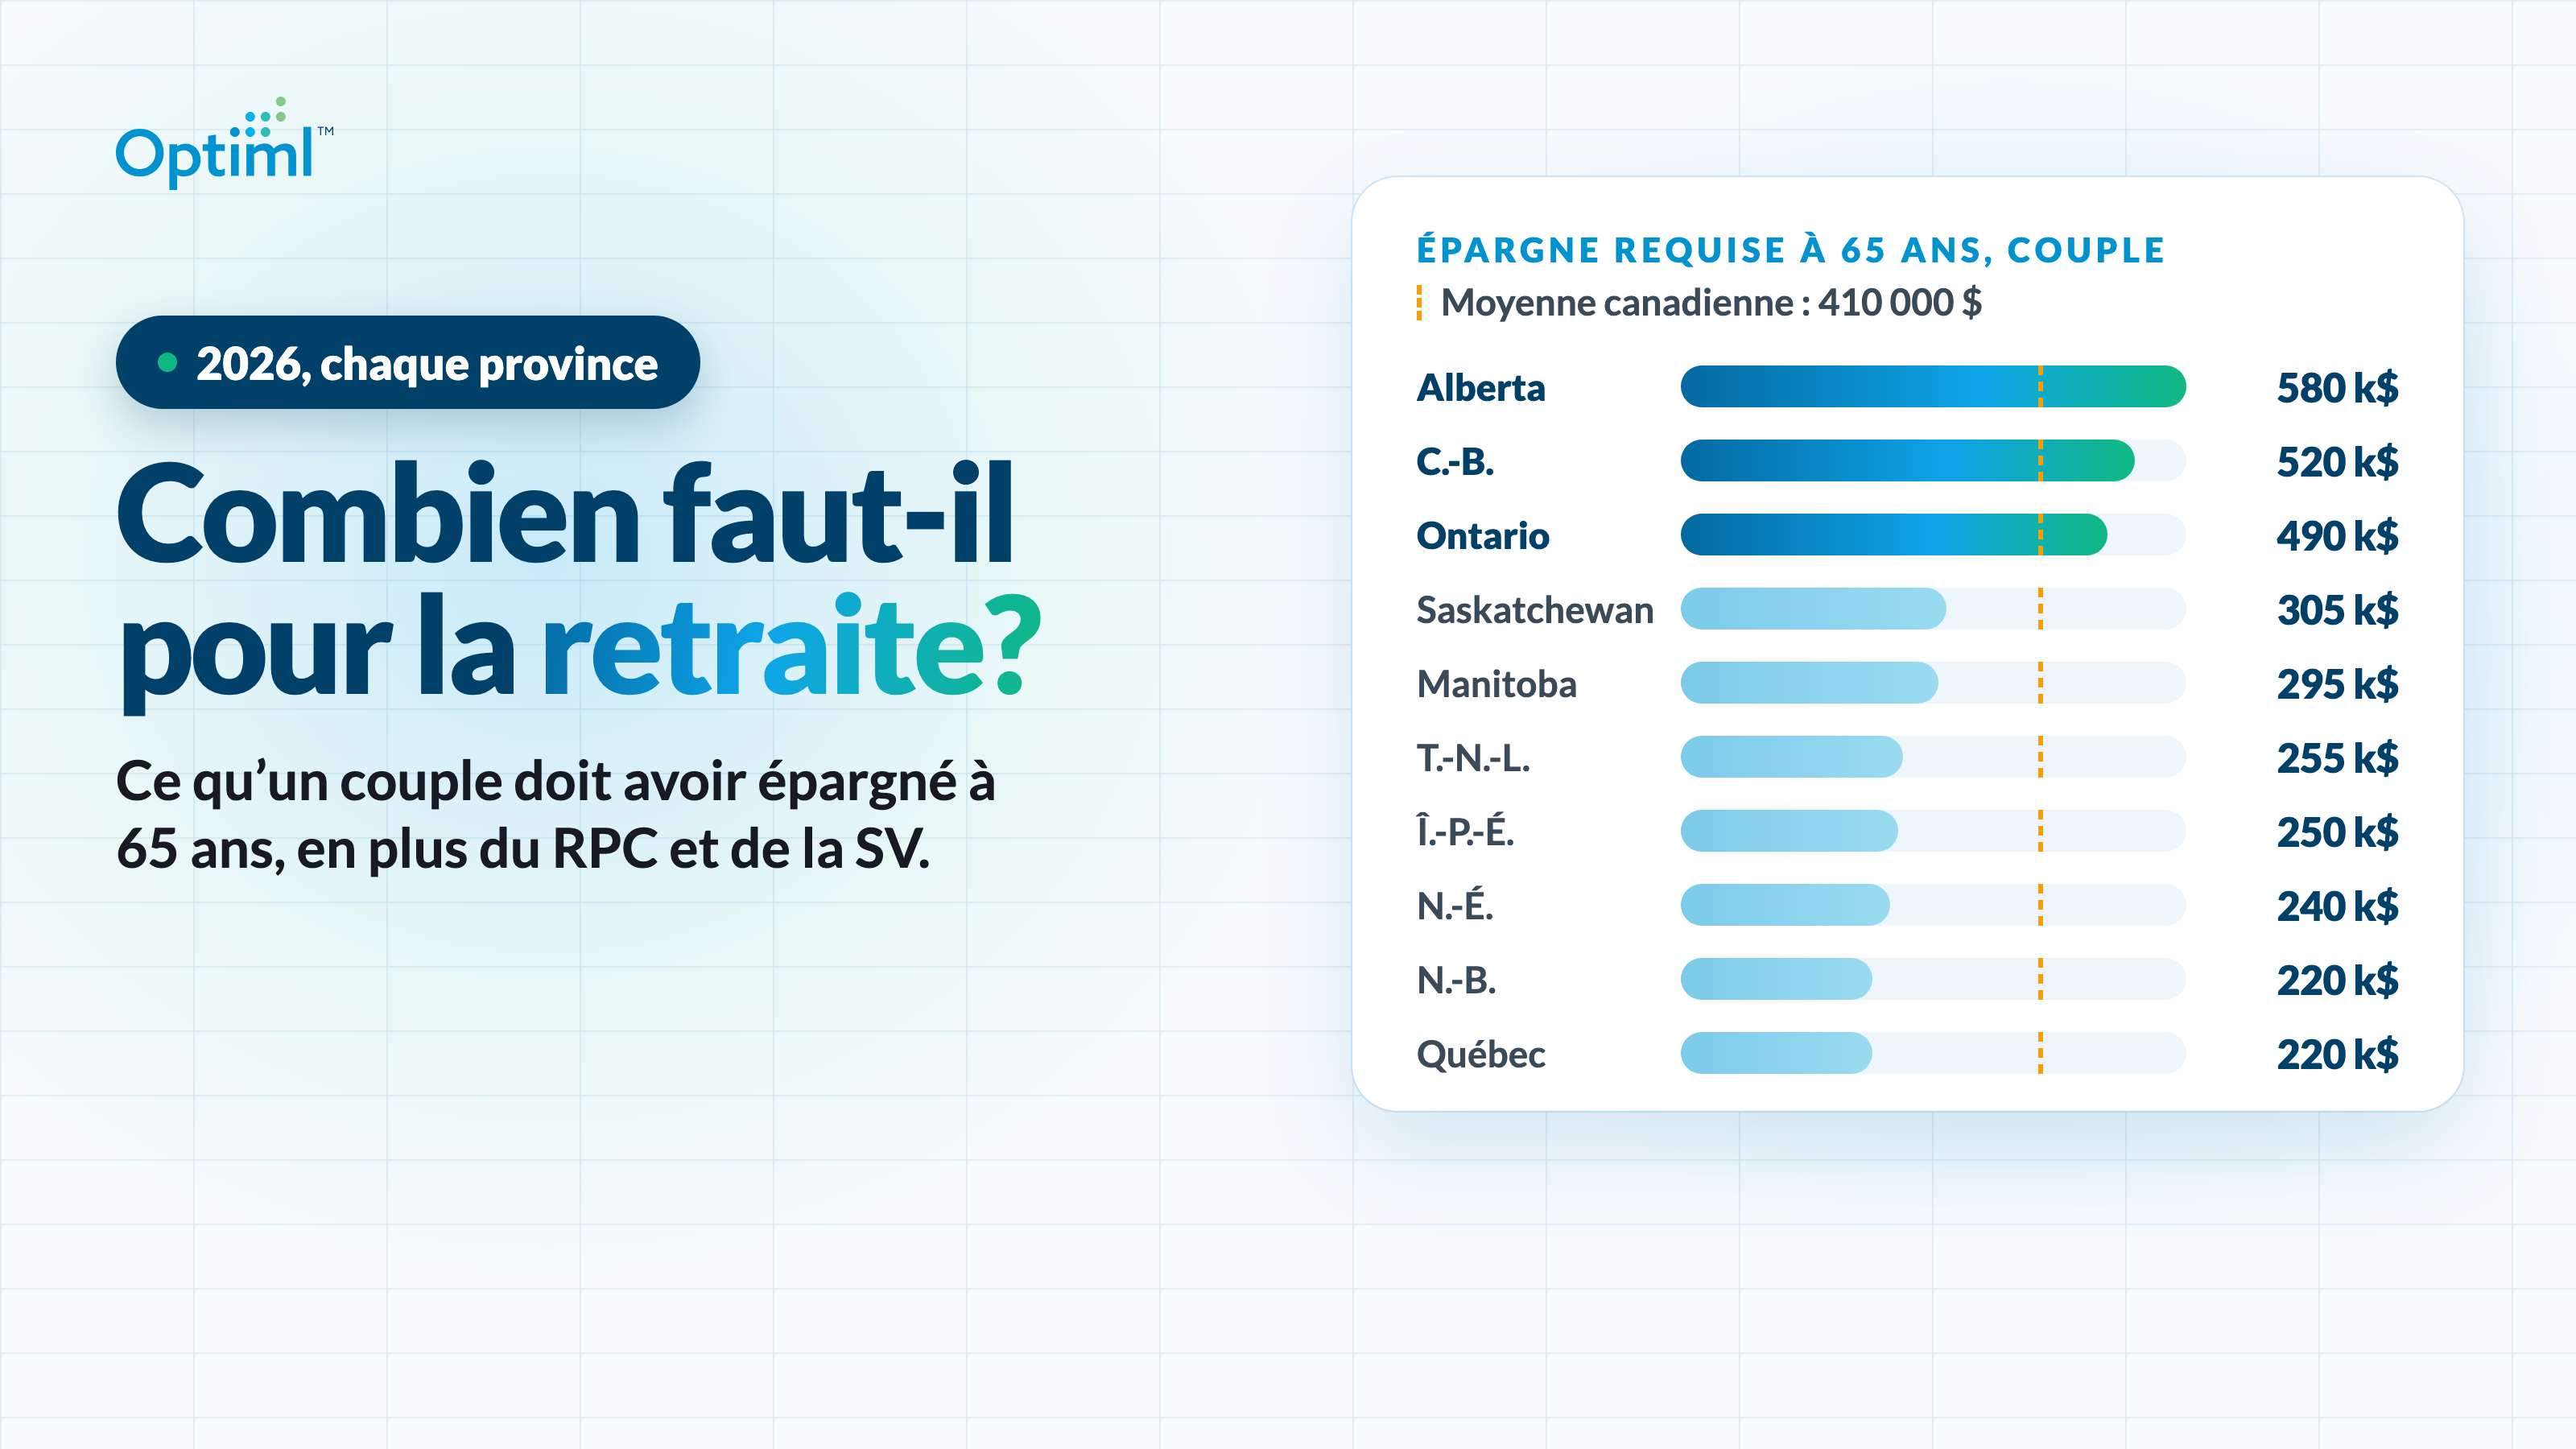
La plupart des Canadiens ont un chiffre de retraite en tête, et il est élevé. Un sondage de BMO sur la retraite mené en 2026 a révélé que les Canadiens estiment avoir besoin en moyenne de 1,7 million de dollars pour prendre une retraite confortable, en hausse par rapport à environ 1,54 million de dollars l'année précédente. En Colombie-Britannique, l'estimation est d'environ 2,2 millions de dollars.
C'est un vrai reflet de la façon dont les gens perçoivent la retraite. Mais c'est une impression, pas un calcul.
La réponse devient beaucoup plus utile quand vous la calculez à partir de ce que les ménages retraités dépensent réellement, moins ce que versent le Régime de pensions du Canada (RPC) et la Sécurité de la vieillesse (SV). Voici ce que ça donne :
Un couple canadien moyen qui prend sa retraite à 65 ans a besoin d'environ 410 000 $ d'épargne, en plus du RPC et de la SV, un montant qui va d'environ 220 000 $ au Nouveau-Brunswick et au Québec à environ 580 000 $ en Alberta.
Votre chiffre n'est donc pas celui des manchettes. C'est votre écart : ce que vous dépensez en une année, moins le revenu qui vous est garanti, multiplié par environ 23. Pour un ménage moyen, on arrive bien en deçà de 1,7 million de dollars.
Mais les moyennes ne sont qu'un point de départ. Voici le chiffre pour chaque province, la façon dont nous l'avons établi et ce qui fait le plus bouger votre propre chiffre.
Combien il faut à un couple pour prendre sa retraite à 65 ans, par province (2026)
Chaque ligne part de ce qu'un ménage retraité dépense en une année, selon l'Enquête sur les dépenses des ménages (EDM) de Statistique Canada. On y soustrait ce que le RPC et la SV versent à un couple dont les deux conjoints commencent à 65 ans, puis on convertit l'écart en épargne nécessaire pour le couvrir de 65 à 95 ans.
Dépenses : EDM 2023 de Statistique Canada, dépenses de consommation courante totales, ratio des 65 ans et plus appliqué, en dollars de 2026. Prestations : Canada.ca, 2026. Épargne : rendement de 4 %, inflation de 2 %, jusqu'à 95 ans, avant impôt.
Prenons l'Ontario. Le ménage retraité moyen y dépense environ 60 300 $ par année. Le RPC et la SV en couvrent 38 900 $ pour un couple de 65 ans, ce qui laisse un écart de 21 400 $. Couvrir cet écart de 65 à 95 ans exige environ 490 000 $ d'épargne à 65 ans.
À l'échelle nationale, le même calcul donne un écart de 17 900 $ et environ 410 000 $ d'épargne. Les prestations sont les mêmes à chaque ligne : ce qui change d'une province à l'autre, ce sont les dépenses.
Comment nous avons établi ces chiffres
Chaque donnée provient d'une source publique. Une étape est notre propre estimation. Voici la méthode.
- Dépenses. Nous sommes partis des « dépenses de consommation courante totales » de l'Enquête sur les dépenses des ménages de 2023, l'édition la plus récente (l'enquête a lieu tous les deux ans). Ce poste couvre tout ce qu'un ménage achète, et il exclut l'impôt sur le revenu, les cotisations aux régimes de retraite et les dons.
- Ajustement pour la retraite. Statistique Canada ne publie pas les dépenses selon l'âge à l'échelle provinciale. À l'échelle nationale, les ménages dont la personne de référence a 65 ans ou plus ont dépensé 52 446 $ en 2023, contre 76 146 $ pour l'ensemble des ménages : environ 69 %. Nous avons appliqué ce ratio à la moyenne de chaque province. C'est notre estimation, et non un chiffre provincial publié par Statistique Canada.
- Dollars de 2026. Nous avons actualisé chaque province selon son propre Indice des prix à la consommation (IPC), de la moyenne annuelle de 2023 à septembre 2026. Les prix ont augmenté de 7,3 % en Ontario sur cette période, et de 11,0 % en Nouvelle-Écosse.
- Prestations. Un couple dont les deux conjoints ont 65 ans et reçoivent chacun la rente de retraite moyenne du RPC pour les nouveaux bénéficiaires à 65 ans, soit 858,34 $ par mois (juillet 2026), plus la pleine pension de la SV pour les 65 à 74 ans, soit 762,50 $ par mois (d'octobre à décembre 2026). Pour deux personnes, cela donne 38 900 $ par année. Les retraités du Québec reçoivent la rente du Régime de rentes du Québec (RRQ) au lieu du RPC. Le maximum du RRQ à 65 ans est le même qu'au RPC, soit 1 507,65 $ par mois en 2026, et nous avons aussi utilisé la moyenne du RPC pour le Québec.
- Épargne nécessaire. L'écart annuel multiplié par environ 23. On suppose que votre épargne rapporte 4 % par année après frais, que les prix et l'écart augmentent de 2 % par année et que l'argent dure 30 ans, de 65 à 95 ans. En une ligne : chaque tranche de 10 000 $ d'écart annuel exige environ 230 000 $ à 65 ans.
- Avant impôt. Tous les chiffres sont avant impôt. Nous y revenons plus bas.
Une nuance compte si vous êtes en couple. Les dépenses sont mesurées par ménage, mais les prestations sont versées par personne, et la moyenne des 65 ans et plus mélange les couples et les personnes qui vivent seules. Tous âges confondus, les ménages d'une personne ont dépensé 44 074 $ en 2023, et les couples sans enfants, 75 976 $. Les dépenses réelles d'un couple sont donc habituellement plus élevées que la moyenne du tableau. Je lirais les chiffres pour les couples comme un plancher pour un couple aux dépenses moyennes, pas une cible.
Pourquoi il faut environ deux fois plus en Alberta, en Colombie-Britannique et en Ontario
En Alberta, en C.-B. et en Ontario, il faut environ deux fois plus d'épargne qu'au Canada atlantique et au Québec. La principale raison, c'est le logement.
Dans les mêmes données de Statistique Canada, le logement représentait 35,7 % des dépenses des ménages en Ontario en 2023, 34,9 % en C.-B. et 30,6 % en Alberta. À Terre-Neuve-et-Labrador, c'était 23,7 %, et au Nouveau-Brunswick, 25,4 %.
En dollars, le ménage ontarien moyen a consacré 29 136 $ au logement cette année-là. Le ménage moyen de Terre-Neuve-et-Labrador y a consacré 15 843 $.
Le logement est le poste le plus important du budget, et la retraite, à elle seule, ne change rien à l'endroit où vous vivez. Ce que coûte le logement dans votre province se répercute directement sur votre écart, et chaque tranche de 10 000 $ d'écart exige environ 230 000 $ à 65 ans. La part du logement en Alberta est inférieure à celles de l'Ontario et de la C.-B., mais les ménages albertains ont les dépenses globales les plus élevées du tableau, ce qui place l'Alberta en tête.
Les prix ont aussi augmenté de façon inégale après 2023 : 11,0 % en Nouvelle-Écosse contre 7,3 % en Ontario. C'est pourquoi chaque province est actualisée selon son propre IPC. Même après cette hausse plus rapide, la Nouvelle-Écosse reste parmi les plus basses des dix.
Si vous prenez votre retraite sans conjoint
Le tableau est conçu pour les couples. Une retraite sans conjoint suit le même calcul, avec deux différences.
D'abord, votre revenu garanti est celui d'une seule personne. Aux moyennes, le RPC et la SV totalisent 19 450 $ par année. Ensuite, aucun revenu de conjoint ne vient partager les coûts fixes. Taxes foncières ou loyer, assurances, voiture : un seul revenu porte tout.
La formule reste la même : vos dépenses annuelles, moins 19 450 $, multipliées par environ 23.
Par exemple, une personne qui dépense 40 000 $ par année a un écart de 20 550 $. Il lui faut alors environ 470 000 $ à 65 ans, plus que le chiffre national pour un couple. C'est l'exemple le plus clair de cet article en faveur d'un chiffre établi à partir de vos propres dépenses plutôt qu'emprunté à une moyenne des ménages.
Votre RPC fait bouger le chiffre autant que votre province
Le tableau utilise le RPC moyen pour une bonne raison. Mais voyez ce qui se passe au haut de l'échelle.
Au maximum du RPC de 1 507,65 $ par mois à 65 ans en 2026, un couple dont les deux conjoints ont 65 ans et reçoivent la pleine SV touche 54 500 $ par année. C'est plus que les dépenses estimées du ménage retraité moyen dans sept provinces : toutes sauf l'Ontario, la C.-B. et l'Alberta.
En Ontario, au maximum, l'écart tombe à 5 800 $ par année, et l'épargne nécessaire à environ 135 000 $, contre 490 000 $ avec la moyenne.
Peu de gens touchent le maximum, et c'est pourquoi le tableau utilise la moyenne. Votre RPC dépend du nombre d'années où vous avez cotisé et de ce que vous avez gagné : votre propre historique peut donc faire bouger votre chiffre autant que votre code postal. Pour savoir ce que les Canadiens touchent réellement, consultez notre portrait 2026 des moyennes canadiennes par âge.
Le moment où vous les commencez compte aussi
Le tableau suppose que les deux prestations commencent à 65 ans. Déplacez la date de début et votre revenu garanti se déplace avec elle :
- Le RPC après 65 ans : 0,7 % de plus par mois de report, 42 % de plus à 70 ans
- Le RPC avant 65 ans : 0,6 % de moins par mois d'avance, 36 % de moins à 60 ans
- La SV après 65 ans : 0,6 % de plus par mois de report, 36 % de plus à 70 ans
La pleine SV exige aussi 40 ans de résidence au Canada après 18 ans. Moins d'années signifie une pension partielle, et un écart plus grand. À 75 ans, la pleine SV passe à 838,75 $ par mois.
Optiml modélise le moment de commencer le RPC/RRQ et la SV, chacun en fonction de tout le reste de votre plan.
Ce que les moyennes laissent de côté
L'impôt
Tous les chiffres de cet article sont avant impôt. C'est important, parce que les retraits d'un régime enregistré d'épargne-retraite (REER) et d'un fonds enregistré de revenu de retraite (FERR) sont un revenu imposable, tout comme le RPC et la SV. Si la majeure partie de votre épargne se trouve dans un REER, le chiffre avant impôt sous-estime ce qu'il vous faudrait. La différence dépend de votre province.
Les crédits provinciaux varient beaucoup. En 2026, le montant personnel de base de l'Alberta est de 22 769 $, et celui de Terre-Neuve-et-Labrador, de 11 188 $. Au fédéral, le montant en raison de l'âge, de 9 208 $, aide à partir de 65 ans, mais il diminue à mesure que votre revenu augmente.
Il y a ensuite la provenance de chaque dollar. Les couples peuvent fractionner leur revenu de pension admissible, ce qui réduit l'impôt du ménage quand un conjoint a un revenu plus élevé que l'autre. Voici comment fonctionne le fractionnement du revenu de pension. Et les retraits d'un compte d'épargne libre d'impôt (CELI) ne sont pas imposés du tout. L'ordre dans lequel vous puisez dans votre REER ou votre FERR, votre CELI et vos comptes non enregistrés change donc la facture d'impôt, et avec elle, combien vous devez avoir épargné.
La maison
Le logement est le poste le plus important du budget, et le fait que votre hypothèque soit remboursée ou non à 65 ans le change. Un couple qui fait encore des paiements hypothécaires à 65 ans a un poste logement plus lourd qu'un couple dont la maison est payée, et un écart plus grand du même coup. Vendre et louer change encore les chiffres. Nous avons analysé cette décision dans garder la maison ou vendre et louer.
Les dépenses au fil du temps
Les dépenses changent habituellement au cours de la retraite. La moyenne des 65 ans et plus couvre à la fois les premières années actives et les années plus tranquilles qui suivent, ce qui convient à un plan sur 30 ans. Mais votre propre courbe ne correspondra pas à cette moyenne. Voici pourquoi les dépenses à la retraite ne sont pas constantes, et comment planifier selon la forme des vôtres.
D'une moyenne à votre propre chiffre
Une moyenne vous donne un ordre de grandeur. Votre plan vous donne votre chiffre.
Optiml établit ce chiffre à partir de vos propres données : ce que vous dépensez réellement, votre RPC ou RRQ et votre SV réels, et les comptes que vous détenez. Il prend ensuite en compte ce qu'aucune moyenne ne peut saisir :
- L'impôt là où vous vivez. L'impôt fédéral et provincial pour les 10 provinces et les 3 territoires, y compris les règles du Québec.
- Le moment des prestations. Les âges de début du RPC ou du RRQ (jusqu'à 72 ans pour le RRQ) et de la SV, modélisés en fonction du reste de votre plan.
- L'ordre de retrait. Dans quel compte puiser, et combien, parmi votre REER ou votre FERR, votre CELI et vos comptes non enregistrés.
- Le fractionnement du revenu. Comment un couple partage son revenu de retraite pour réduire l'impôt du ménage.
Il répond aussi aux deux questions derrière tout cet article. « Combien puis-je dépenser? » et « Quand puis-je prendre ma retraite? » sont des scénarios hypothétiques intégrés, calculés avec vos chiffres plutôt qu'avec une moyenne provinciale. Et si votre objectif est de dépenser autant que votre plan le permet, c'est exactement ce pour quoi la stratégie Maximiser les dépenses à la retraite est conçue.
Chaque forfait payant commence par un essai gratuit de 14 jours.
En résumé
Un chiffre de 1,7 million de dollars qui fait les manchettes vous dit comment les Canadiens perçoivent la retraite. Il ne peut pas vous dire ce dont vous avez besoin.
Établissez le chiffre à partir de ce que dépensent les ménages retraités et de ce que versent le RPC et la SV, et un couple moyen de 65 ans a besoin d'environ 410 000 $ : environ 220 000 $ au Nouveau-Brunswick et au Québec, environ 580 000 $ en Alberta. À partir de là, vos dépenses, votre historique au RPC, le moment où vous commencez vos prestations, votre hypothèque et votre situation fiscale le font monter ou descendre. Chacun de ces éléments peut être connu, et Optiml les réunit dans un seul plan.
La retraite, ce n'est pas atteindre le chiffre de quelqu'un d'autre. C'est connaître le vôtre.
Questions fréquentes
Combien faut-il pour la retraite au Canada?
Si l'on part de ce que les ménages retraités dépensent réellement, moins ce que versent le RPC et la SV, un couple canadien moyen qui prend sa retraite à 65 ans a besoin d'environ 410 000 $ d'épargne en plus de ces prestations. Cette somme couvre un écart annuel de 17 900 $ de 65 à 95 ans, avant impôt. Selon la province, le montant va d'environ 220 000 $ au Nouveau-Brunswick et au Québec à environ 580 000 $ en Alberta.
De combien un couple a-t-il besoin pour prendre sa retraite au Canada?
Aux moyennes, un couple dont les deux conjoints ont 65 ans reçoit 38 900 $ par année du RPC et de la SV. Le ménage moyen dont la personne de référence a 65 ans ou plus dépense environ 56 800 $ par année en dollars de 2026, ce qui laisse un écart de 17 900 $ qui exige environ 410 000 $ à 65 ans. Cette moyenne inclut aussi des personnes qui vivent seules, alors les dépenses réelles d'un couple sont habituellement plus élevées : considérez-la comme un plancher, pas une cible.
Combien faut-il pour prendre sa retraite en Ontario?
Un couple qui prend sa retraite à 65 ans en Ontario a besoin d'environ 490 000 $ d'épargne en plus du RPC et de la SV, avant impôt. Le ménage retraité moyen y dépense environ 60 300 $ par année, et le RPC et la SV en couvrent 38 900 $ aux moyennes, ce qui laisse un écart de 21 400 $. Si les deux conjoints reçoivent le maximum du RPC, l'écart tombe à 5 800 $ et l'épargne nécessaire à environ 135 000 $.
Combien faut-il pour prendre sa retraite en Colombie-Britannique et en Alberta?
Environ 520 000 $ en Colombie-Britannique et environ 580 000 $ en Alberta pour un couple qui prend sa retraite à 65 ans, en plus du RPC et de la SV. Les ménages retraités dépensent environ 61 600 $ par année en C.-B. et 64 200 $ en Alberta, les deux chiffres les plus élevés de notre tableau. Le logement explique une grande partie de cette différence : il représentait 34,9 % des dépenses des ménages en C.-B. en 2023 et 30,6 % en Alberta, contre 23,7 % à Terre-Neuve-et-Labrador.
Combien le RPC et la SV versent-ils à 65 ans en 2026?
La rente de retraite moyenne du RPC pour les nouveaux bénéficiaires à 65 ans est de 858,34 $ par mois (juillet 2026), et le maximum à 65 ans est de 1 507,65 $. La pleine SV pour les 65 à 74 ans est de 762,50 $ par mois d'octobre à décembre 2026. Pour un couple dont les deux conjoints ont 65 ans, cela donne 38 900 $ par année avec le RPC moyen, ou 54 500 $ avec le maximum.
Dans quelle province faut-il le moins d'épargne pour la retraite?
Le Nouveau-Brunswick et le Québec, à environ 220 000 $ pour un couple qui prend sa retraite à 65 ans, en plus du RPC et de la SV. Les ménages retraités des deux provinces dépensent environ 48 500 $ par année en dollars de 2026, ce qui laisse un écart de 9 600 $. Le logement explique une grande partie de la différence : il représentait 25,4 % des dépenses des ménages au Nouveau-Brunswick en 2023, contre 35,7 % en Ontario.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit