

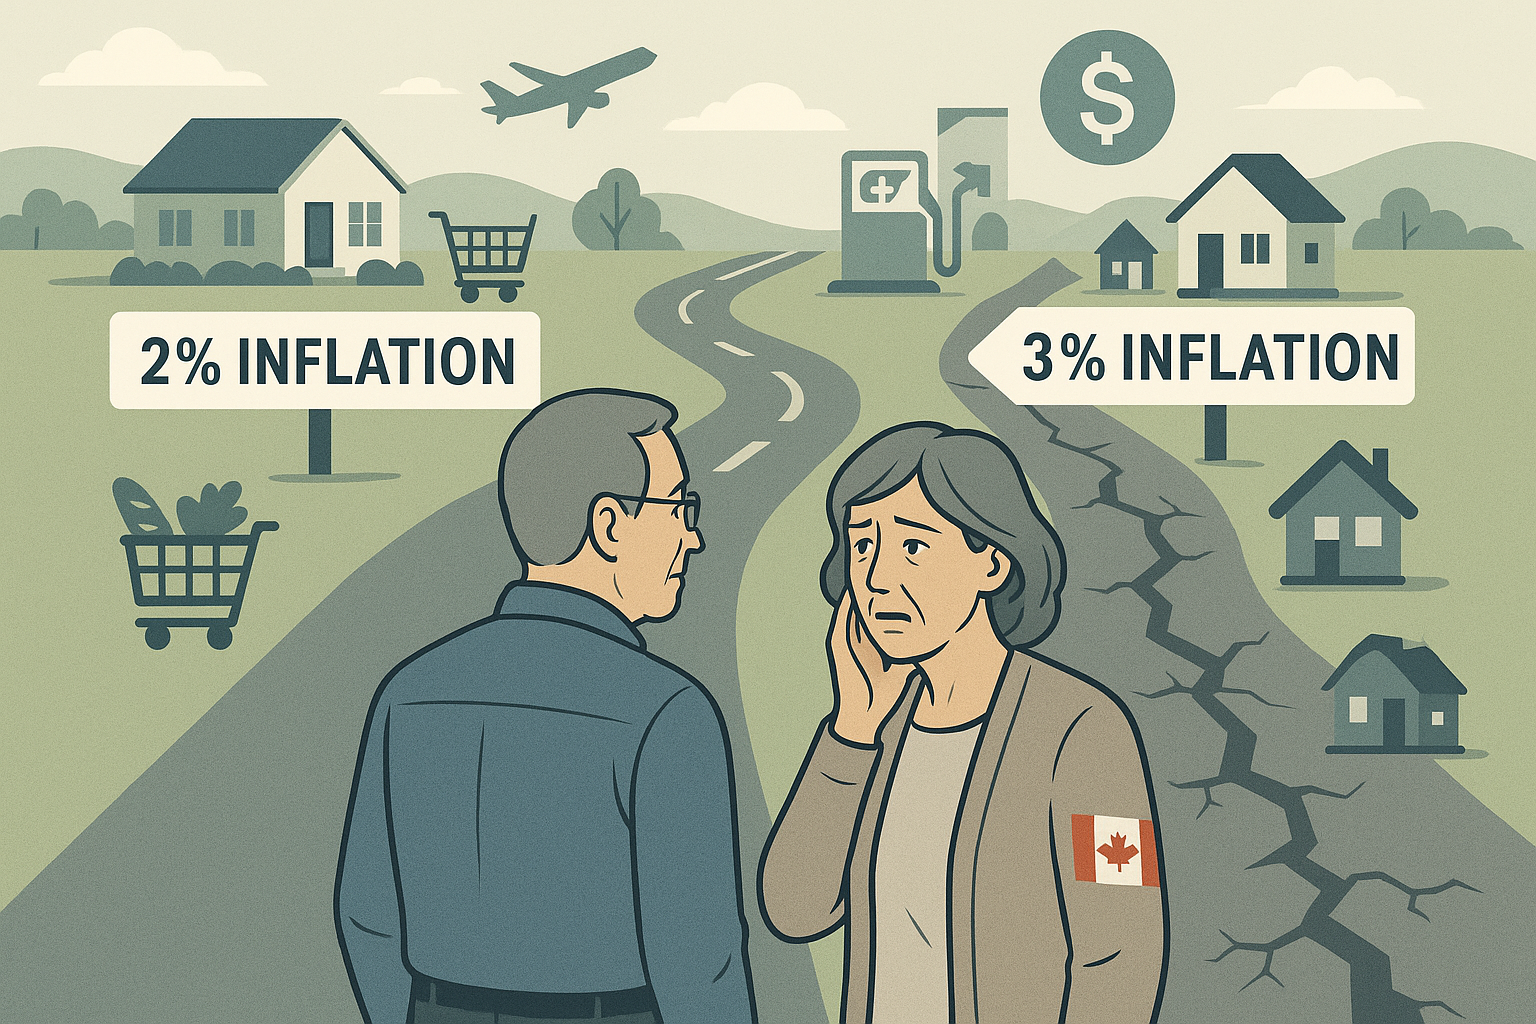
La menace silencieuse pour votre retraite : pourquoi une variation de 1 % de l'inflation pourrait réduire votre succession de moitié
Quand ils pensent à la planification de la retraite, la plupart des gens se concentrent sur les rendements, les montants de cotisation et le moment de commencer à toucher le RPC ou la SV. Ce sont toutes des décisions essentielles. Mais un autre facteur passe souvent inaperçu, et il peut éroder votre patrimoine en silence, plus que presque n'importe quoi d'autre : l'inflation.
Même un écart en apparence minime entre 2 % et 3 % d'inflation peut avoir un effet énorme sur votre mode de vie, votre pouvoir d'achat et la valeur de votre succession au cours d'une retraite.
Pour montrer à quel point cet effet est puissant, examinons une étude de cas.
Étude de cas : le même couple, une inflation différente
- Couple au début de la cinquantaine
- Retraite prévue dans 10 ans, analyse jusqu'à 90 ans
- Valeur nette actuelle : 1 M$ (maison comprise)
- Dépenses annuelles : 80 000 $, avec encore quelques années de paiements hypothécaires
Avec une inflation de 2 %
- Succession (nominale) : 2,7 M$
- Succession (réelle) : 1,25 M$
- Fourchette de dépenses (nominale) : 96 000 $ → 166 000 $
- Fourchette de dépenses (réelle) : 96 000 $ → 80 000 $
Avec une inflation modeste de 2 %, la situation paraît relativement stable. Le pouvoir d'achat réel reste près de 80 000 $ tout au long de la retraite, et la succession se termine à environ 1,25 M$ en dollars d'aujourd'hui.
Avec une inflation de 2,5 %
- Succession (nominale) : 3,27 M$
- Succession (réelle) : 1,28 M$
- Fourchette de dépenses (nominale) : 96 000 $ → 166 000 $
- Fourchette de dépenses (réelle) : 96 000 $ → 66 000 $
Avec une inflation à peine un demi-point plus élevée, le portrait commence à changer. Le pouvoir d'achat diminue plus fortement au fil du temps et tombe à 66 000 $ en termes réels à la fin de la retraite. La succession tient encore bien, mais l'effritement du mode de vie est déjà visible.
Avec une inflation de 3 %
- Succession (nominale) : 3,9 M$
- Succession (réelle) : 1,28 M$
- Fourchette de dépenses (nominale) : 96 000 $ → 166 000 $
- Fourchette de dépenses (réelle) : 96 000 $ → 55 000 $
C'est là que ça devient sérieux. Avec une inflation de 3 %, le pouvoir d'achat chute jusqu'à 55 000 $ en dollars d'aujourd'hui. Sur papier, la succession nominale paraît plus élevée que dans les autres scénarios, mais en termes réels, elle stagne. La famille semble plus riche, mais son mode de vie rétrécit rapidement.
Avec une inflation de 3 % (en maintenant le pouvoir d'achat réel)
- Succession (nominale) : 1,7 M$
- Succession (réelle) : 550 000 $
- Fourchette de dépenses (nominale) : 96 000 $ → 238 000 $
- Fourchette de dépenses (réelle) : 96 000 $ → 80 000 $
Et si le couple tient à garder un mode de vie constant, en maintenant 80 000 $ de dépenses réelles chaque année? Cela signifie que les dépenses augmentent au même rythme que l'inflation.
Le résultat? La valeur réelle de leur succession fond de plus de moitié, passant de 1,25 M$ dans le scénario à 2 % à seulement 550 000 $ dans le scénario à 3 %. En préservant leur mode de vie, ils accélèrent leurs retraits et sacrifient une grande partie de leur legs.
Pourquoi c'est important
Sur papier, les valeurs nominales augmentent dans tous les scénarios. Mais les dollars réels, soit ce que vous pouvez vraiment acheter et ce avec quoi vous vivez, racontent la véritable histoire.
- Le pouvoir d'achat s'érode rapidement. Avec une inflation de 3 %, le mode de vie rétrécit de près d'un tiers si les dépenses ne suivent pas. Avec le temps, cela signifie moins de voyages, moins de latitude et un écart grandissant entre ce que votre plan dit que vous pouvez dépenser et ce qui vous semble confortable en réalité.
- Maintenir son mode de vie coûte cher. Arrimer les dépenses à l'inflation garde le quotidien stable, mais au prix d'un compromis majeur : la succession est coupée de moitié. Il faut alors choisir entre préserver son mode de vie maintenant ou protéger son legs plus tard.
- L'inflation est souvent sous-estimée. Bien des plans financiers supposent discrètement une inflation de 2 % pour toujours. Cela donne des tableurs propres et faciles à gérer, mais l'histoire montre que l'inflation n'évolue pas en ligne droite. Une seule décennie d'inflation plus élevée peut défaire des décennies de planification minutieuse.
- Son effet se cumule en silence. Contrairement aux rendements de placement, qu'on célèbre, l'inflation se cumule en arrière-plan et gruge lentement ce que votre argent peut acheter. Le temps que vous le remarquiez, l'effet peut être irréversible.
- Elle change la psychologie de la retraite. La hausse des coûts peut pousser les retraités à sous-dépenser par peur de manquer d'argent, ou à trop dépenser pour maintenir leur mode de vie, ce qui accélère l'érosion de leur succession. Dans les deux cas, cela crée un stress qu'une meilleure planification aurait pu éviter.
- L'histoire prouve que c'est important. Au Canada, l'inflation moyenne a tourné autour de 2 % au cours des 30 dernières années, mais il y a eu de longues périodes de taux plus élevés, dont l'inflation à deux chiffres des années 1970 et les sommets en 40 ans observés aussi récemment qu'en 2022. Miser votre retraite sur un « monde à 2 % pour toujours » n'est pas seulement optimiste, c'est risqué.
Ce que vous pouvez faire
C'est pourquoi Optiml a lancé le test d'inflation variable. Au lieu de figer votre plan sur une seule hypothèse, vous pouvez le soumettre à plusieurs trajectoires d'inflation pour voir à quel point votre retraite est sensible à ce risque silencieux.
L'inflation ne touche pas seulement l'épicerie ou l'essence : sur plusieurs décennies, elle détermine si vous passerez vos dernières années confortablement ou si vous serez forcé de vous serrer la ceinture. En testant votre plan avec une inflation de 2 %, de 2,5 % et de 3 % (ou plus), vous voyez à quelle vitesse votre mode de vie et votre succession changent, et vous pouvez commencer à vous préparer pendant qu'il est encore temps de rajuster le tir.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit