

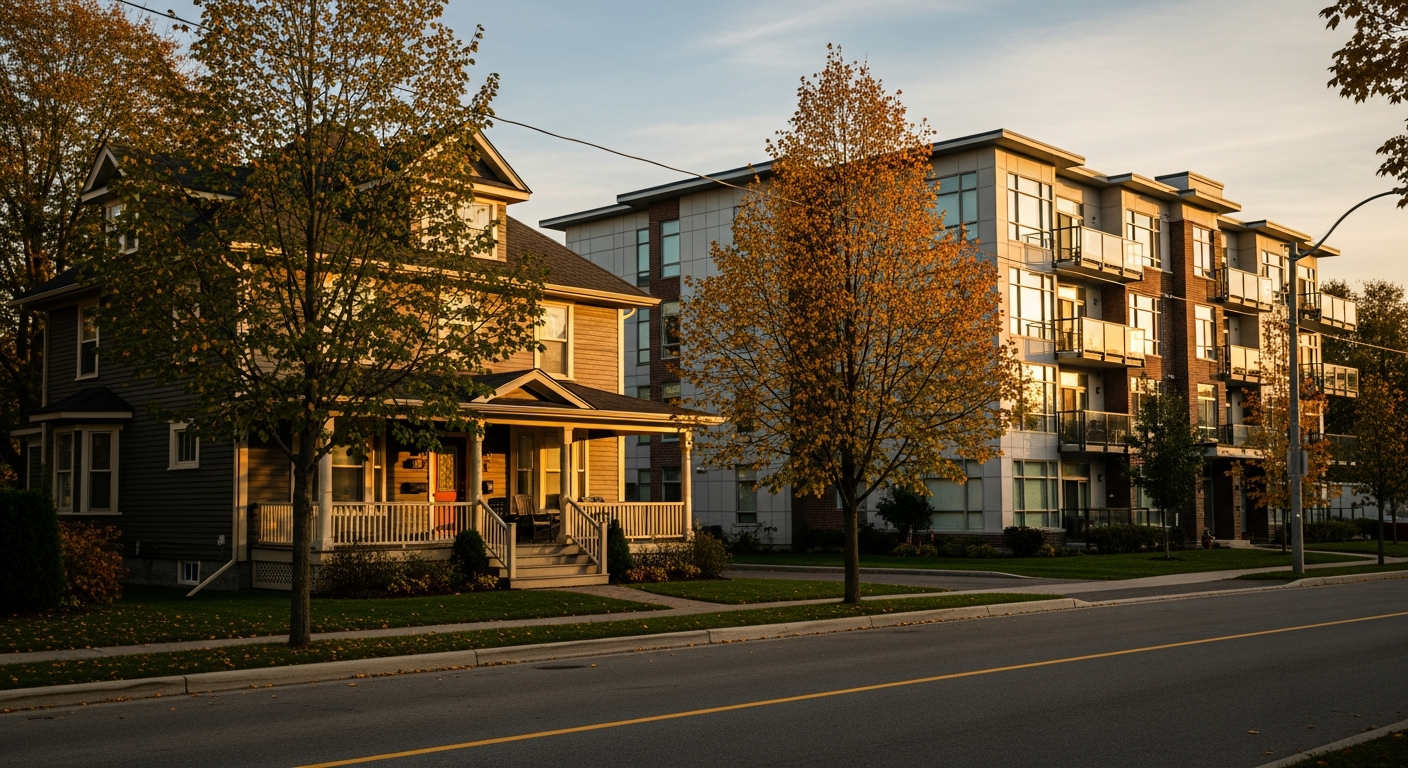
Passer à plus petit est la décision de retraite sur laquelle presque tout le monde s'entend. Vendre la grande maison, acheter quelque chose de plus petit, libérer de la valeur nette, réduire ses coûts mensuels.
Trois de ces quatre choses se produisent habituellement. La dernière, souvent pas.
Si vous êtes propriétaire de votre maison depuis longtemps, votre impôt foncier n'est probablement pas fondé sur la valeur actuelle de votre maison. Il est fondé sur un montant qui a été contenu, gelé ou reporté pendant des années. Vendez, et cette situation se réinitialise à la valeur actuelle de ce que vous achèterez ensuite. Ajoutez-y des frais de copropriété obligatoires, et le plus petit logement peut coûter plus cher par mois à entretenir que la grande maison que vous avez quittée.
Ce n'est pas une raison de rester où vous êtes. C'est une raison de faire les calculs pour votre adresse précise avant de supposer que le déménagement libérera des liquidités.
Comment une facture d'impôt foncier se fige dans le temps
Trois provinces, trois mécanismes complètement différents, un résultat semblable pour les propriétaires de longue date. Bien faire la distinction compte, parce que la réponse à apporter en planification diffère dans chaque cas.
Nouvelle-Écosse : un plafond individuel lié à l'inflation
La Nouvelle-Écosse applique le programme d'évaluation plafonnée (Capped Assessment Program), qui limite la vitesse à laquelle l'évaluation imposable d'une maison admissible occupée par son propriétaire peut augmenter. La limite correspond au taux de l'IPC (indice des prix à la consommation) de la Nouvelle-Écosse, fixé chaque année à partir des données que la Property Valuation Services Corporation reçoit de la province en novembre.
Pour 2026, le taux plafond est de 2,6 %, contre 1,5 % l'année précédente. Pour être admissible, la propriété doit compter moins de quatre logements, appartenir au propriétaire depuis au moins un an et être détenue à au moins 50 % par des résidents de la Nouvelle-Écosse. Environ 72 % des propriétés résidentielles de la Nouvelle-Écosse, soit plus de 416 000 comptes, bénéficient actuellement d'un plafond.
Un détail échappe souvent aux propriétaires de longue date : le plafond n'a pas toujours fonctionné ainsi. La Nouvelle-Écosse a lancé le programme en 2005 avec une limite annuelle fixe de 10 %. L'Assessment Act a été modifiée en 2007 et, depuis 2008, la limite est liée à l'IPC de la Nouvelle-Écosse. Une maison achetée avant 2005 n'était donc pas plafonnée pendant ses premières années, et la période de 2005 à 2007 permettait aux évaluations d'augmenter de 10 % par année. Votre valeur plafonnée repose sur cet historique, ce qui explique pourquoi elle est généralement plus élevée qu'une estimation fondée sur le prix d'achat plus l'inflation.
Les valeurs marchandes ont augmenté beaucoup plus vite que 2,6 % par année pendant la majeure partie de la dernière décennie. L'écart entre la valeur d'une maison détenue depuis longtemps et le montant sur lequel elle est imposée ne cesse donc de se creuser.
Voici ce qui compte pour ceux qui veulent passer à plus petit : le plafond est retiré pour l'année qui suit une vente. Le nouveau propriétaire repart à la pleine valeur évaluée. Il y a une exception à connaître. Si la propriété est achetée d'un membre de la famille immédiate (conjoint, enfant, petit-enfant, arrière-petit-enfant, parent, grand-parent, frère ou sœur), le plafond est maintenu. Si vous songez à transmettre une maison ou une propriété familiale à la génération suivante, cette exemption doit faire partie de la discussion avant de structurer le transfert.
Ontario : un gel à l'échelle de la province, pas un plafond
L'Ontario ne plafonne pas les propriétés individuelles. Il a gelé la date d'évaluation.
Les évaluations sont fixées aux valeurs du 1er janvier 2016 depuis que la province a reporté la réévaluation de 2020, et les factures d'impôt de 2026 utilisent toujours ces chiffres de 2016. La SEFM (Société d'évaluation foncière des municipalités) estime que les valeurs résidentielles de l'Ontario ont augmenté d'environ 94 % depuis cette date d'évaluation.
Ce gel est rattaché à la propriété, et non au propriétaire. Achetez une maison en Ontario demain et vous héritez de sa valeur évaluée de 2016, et non du prix que vous avez payé. Aucune réinitialisation n'est déclenchée par la vente.
La version ontarienne du piège est plus subtile. Comme le gel fige les valeurs relatives de 2016, et que les maisons individuelles et les condos ne se sont pas appréciés au même rythme depuis, le rapport entre l'évaluation gelée et le prix actuel n'est pas le même d'un type de propriété à l'autre. La facture de votre nouveau condo dépend de ce que valait ce logement en 2016, et non de ce que vous venez de payer. Deux propriétés affichées au même prix en 2026 peuvent avoir des factures d'impôt sensiblement différentes. Le taux résidentiel de Toronto pour 2026 est de 0,767311 % de la valeur évaluée gelée, de sorte qu'une maison évaluée à 700 000 $ paie environ 5 371 $ par année. Le conseil municipal a approuvé une hausse résidentielle de 2,2 % pour 2026, composée d'une hausse de 0,7 % de l'impôt foncier et d'une hausse de 1,5 % de la taxe de construction de la ville.
Colombie-Britannique : ni l'un ni l'autre
BC Assessment évalue chaque propriété tous les ans à sa pleine valeur marchande. Il n'y a ni plafond ni gel. L'effet de verrouillage en Colombie-Britannique vient entièrement d'ailleurs, et nous y viendrons plus bas.
La réinitialisation, en dollars
Chiffrons le mécanisme néo-écossais, puisque c'est là que le plafond s'applique réellement. Le conseil municipal d'Halifax a fixé le taux 2026-2027 pour le propriétaire urbain moyen à 0,798 $ par tranche de 100 $ d'évaluation, soit 0,798 %. Tous les chiffres ci-dessous utilisent ce taux. Les frais provinciaux d'éducation et ceux de Halifax Water s'y ajoutent, de sorte qu'une vraie facture est plus élevée que les montants municipaux ci-dessous. Ces frais s'appliquent des deux côtés de la comparaison, donc l'écart entre les deux n'en est pas touché.
D'abord, une comparaison dans la même rue. Deux maisons identiques à Halifax, valant chacune environ 750 000 $ aujourd'hui. Un propriétaire a acheté en 2004 et bénéficie du plafond depuis le début du programme. L'autre a acheté en 2024 : le plafond a donc été retiré et l'évaluation a été réinitialisée à la valeur marchande.
Même maison, même rue, même année, un écart d'environ 2 600 $ par année. Il n'est pas question ici d'équité. C'est un fait mécanique qui a une conséquence directe sur la planification : votre facture d'impôt foncier dépend du moment où vous avez acheté, et non de la valeur actuelle de votre maison. Dès que vous vendez, le compteur repart à zéro sur ce que vous achetez.
En Colombie-Britannique, le levier est le report, et la vente le rembourse
La Colombie-Britannique offre un autre outil aux propriétaires de longue date. Le programme de report de l'impôt foncier (Property Tax Deferment Program) permet à un propriétaire de 55 ans ou plus, à un conjoint survivant ou à une personne handicapée de reporter entièrement son impôt foncier annuel, à condition de détenir au moins 25 % de la valeur nette. La demande coûte 60 $ et le renouvellement, 10 $ par année. Un volet distinct pour les familles avec enfants exige 15 % de valeur nette et ne comporte aucuns frais.
Le taux résidentiel de Vancouver est d'environ 3,36 $ par tranche de 1 000 $ de valeur évaluée, soit environ 0,336 %, et la subvention aux propriétaires (Home Owner Grant) réduit encore la facture d'une résidence principale. Une maison évaluée à 1,6 million de dollars paie donc environ 5 376 $ par année avant la subvention. Avec le report, un propriétaire de 68 ans n'en paie rien de sa poche. L'impôt reporté, plus les intérêts, constitue un privilège sur la propriété, remboursé à la vente de la maison ou à même la succession.
Vient maintenant la réinitialisation. Deux choses se produisent quand une personne qui reporte son impôt depuis longtemps vend.
- Le privilège accumulé devient exigible à même le produit de la vente. Chaque année d'impôt reporté arrive en un seul paiement, ce qui réduit la valeur nette réellement disponible pour acheter le prochain logement.
- Tout nouveau report commence selon les conditions de 2026. À compter de l'année d'imposition 2026, les nouveaux reports portent intérêt au taux préférentiel plus 2 %, composé mensuellement. Avec un taux préférentiel d'environ 4,45 %, cela donne environ 6,45 %. Les soldes reportés en 2025 ou avant conservent l'ancien taux, soit le taux préférentiel moins 2 %, en intérêt simple et non composé, environ 2,45 % au même taux préférentiel. Cet ancien taux ne vous suit pas.
Le report reste offert pour la nouvelle maison, donc l'outil lui-même n'est pas perdu. Ce qui est perdu, c'est le taux, et les années de souplesse accumulées qui venaient avec.
D'autres provinces et municipalités ont leurs propres versions. Le programme de report de l'impôt foncier pour les aînés (Seniors Property Tax Deferral Program) de l'Alberta est un prêt sur la valeur nette de la maison à faible taux d'intérêt consenti par la province, révisé chaque avril et chaque octobre, à 4,45 % depuis le 1er avril 2026. Le programme d'annulation et de report des hausses d'impôt foncier de la Ville de Toronto (Property Tax Increase Cancellation and Deferral Program) est offert aux propriétaires de 65 ans et plus (ou de 60 à 64 ans qui reçoivent le SRG ou l'Allocation au conjoint, ou de 50 ans et plus qui reçoivent une rente d'un régime de retraite agréé) dont le revenu du ménage est inférieur à 62 000 $ et dont la maison est évaluée à moins de 975 000 $, avec une nouvelle demande chaque année au plus tard le 2 novembre. Ces programmes valent la peine d'être vérifiés pour votre propre adresse avant de supposer que déménager est le seul levier dont vous disposez.
Ajoutez les frais de copropriété et les calculs se resserrent
L'impôt foncier n'est que la moitié des coûts de possession. Les frais de copropriété sont obligatoires, indexés et non négociables.
Les moyennes déclarées pour 2026 sont d'environ 0,59 $ le pied carré par mois à Toronto (dans une fourchette de 0,55 $ à 1,00 $), 0,65 $ à Ottawa, 0,50 $ à Calgary, de 0,35 $ à 0,45 $ à Vancouver, et nettement moins, environ 0,19 $, à Montréal. Un logement typique de 800 à 1 000 pieds carrés dans un immeuble de milieu de gamme se situe autour de 500 $ à 750 $ par mois.
Voici le déménagement à Halifax, modélisé du début à la fin. Une maison de 750 000 $ détenue depuis longtemps, avec une évaluation plafonnée de 420 000 $, vendue pour acheter un condo de 525 000 $ de 900 pieds carrés. Le plafond du condo est retiré pour l'année qui suit la vente, il est donc imposé à sa pleine valeur évaluée. Les frais sont modélisés à 0,60 $ le pied carré, la fourchette nationale de milieu de gamme. Les deux colonnes utilisent le taux global de 0,798 % d'Halifax.
Le condo coûte 225 000 $ de moins à l'achat et environ 7 300 $ de plus par année à posséder, en impôt et en frais seulement.
Pour être juste envers le condo : ces frais ne sont pas entièrement une nouvelle dépense. Ils remplacent la toiture, la fournaise, l'entrée et la pelouse. La différence, c'est que l'entretien d'une maison est irrégulier et discrétionnaire, et que vous pouvez reporter une toiture de deux ans au besoin. Les frais de copropriété arrivent le premier de chaque mois, augmentent avec les coûts de l'immeuble et peuvent être majorés par une cotisation spéciale. L'une de ces deux lignes a sa place dans un budget de dépenses fixes. L'autre, non.
Rien de tout cela n'est propre à Halifax. Refaites le même exercice pour un passage d'une maison individuelle à un condo à Toronto, ou d'une maison à une copropriété à Vancouver, et les chiffres d'impôt foncier changent (les deux villes ont des taux effectifs nettement plus bas pour une maison de même prix), mais la forme de la réponse, souvent, ne change pas.
Cela aide aussi à expliquer une tendance que les données montrent déjà. Des recherches de la SCHL et de Statistique Canada ont constaté que la proportion de propriétaires canadiens de 75 ans et plus qui vendent a légèrement diminué en trois décennies, passant de 38,6 % dans la cohorte de 1996 à 2001 à 36 % dans celle de 2016 à 2021. Une espérance de vie plus longue et une épargne plus importante y sont pour quelque chose. Le fait que rester chez soi soit souvent l'option mensuelle la moins coûteuse aussi.
Les deux chiffres qui tranchent vraiment la question
La vente elle-même pose rarement un problème fiscal. Une maison qui a toujours été votre résidence principale se vend généralement sans impôt sur le gain en capital grâce à l'exemption pour résidence principale. Une seule propriété par unité familiale peut être désignée pour une année donnée depuis 1982, et depuis 2016, la disposition doit être déclarée dans votre déclaration de revenus, mais le gain lui-même est généralement exonéré.
L'argent arrive donc sans impôt. Deux choses se produisent ensuite, et ce sont les chiffres qui déterminent si passer à plus petit améliore votre retraite.
Le premier chiffre est l'écart des coûts de possession. L'impôt foncier et les frais de copropriété du nouveau logement, comparés à l'impôt foncier et à un entretien réaliste de l'ancien. Si cet écart est négatif, le déménagement vous achète un style de vie et de la simplicité, pas des liquidités. Ce qui peut être une excellente raison de le faire. Prenez simplement la décision en sachant ce que vous achetez.
Le deuxième chiffre est l'effet de la valeur nette libérée sur votre revenu imposable. Les 225 000 $ libérés dans l'exemple d'Halifax doivent bien aller quelque part. Dans un compte non enregistré, leurs intérêts, leurs dividendes et leurs gains réalisés sont imposables chaque année, ce qui n'était jamais le cas de la valeur nette immobilisée dans vos murs. Cela ajoute quelques milliers de dollars de revenu net par année, et davantage à mesure que vous réalisez des gains.
Ce nouveau revenu ne reste pas isolé. Il s'ajoute à votre RPC, à votre SV, à votre rente de retraite et à vos retraits minimums du FERR. Une fois que le revenu net dépasse le seuil de récupération de la SV (95 323 $ pour l'année de revenu 2026), chaque dollar supplémentaire coûte aussi 15 cents de Sécurité de la vieillesse. Et un solde non enregistré plus important change l'ordre optimal de retrait entre vos comptes pour le reste de votre retraite. Parfois, il vous permet de reporter des retraits du FERR. Parfois, la bonne réponse va dans l'autre sens, et vous accélérez les retraits du REER dans les années qui précèdent l'arrivée du nouveau revenu.
C'est une question d'ordre des retraits, pas une question immobilière, et c'est exactement le genre de chose très difficile à évaluer à l'œil. C'est là qu'Optiml entre en jeu. Vous pouvez modéliser le déménagement comme un véritable événement dans votre échéancier : la vente, l'achat, les nouveaux coûts de possession, le placement du produit de la vente, et l'effet de tout cela sur votre taux marginal, votre SV et votre ordre de retrait pour chacune des années restantes. Utilisez ensuite Comparer les plans pour le mettre côte à côte avec l'option de rester chez vous, et voyez quelle version de votre retraite vous laisse réellement le plus d'argent après impôt.
L'essentiel
Passer à plus petit peut être la bonne décision. Moins d'escaliers, moins d'entretien, un emplacement adapté à la vie que vous voulez. Ce sont de vraies raisons, et les calculs n'ont pas à les justifier.
Mais ne supposez pas que le déménagement libérera des liquidités. Vérifiez si votre évaluation est plafonnée, gelée ou reportée. Vérifiez à quels programmes vous avez droit à votre adresse actuelle. Obtenez le vrai barème des frais du vrai logement que vous achèteriez, et non une moyenne du marché. Puis modélisez l'effet de la valeur nette libérée sur votre revenu imposable et votre ordre de retrait pour les vingt-cinq prochaines années.
Passer à plus petit n'est pas une règle empirique. C'est un calcul, et il porte votre adresse.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit