

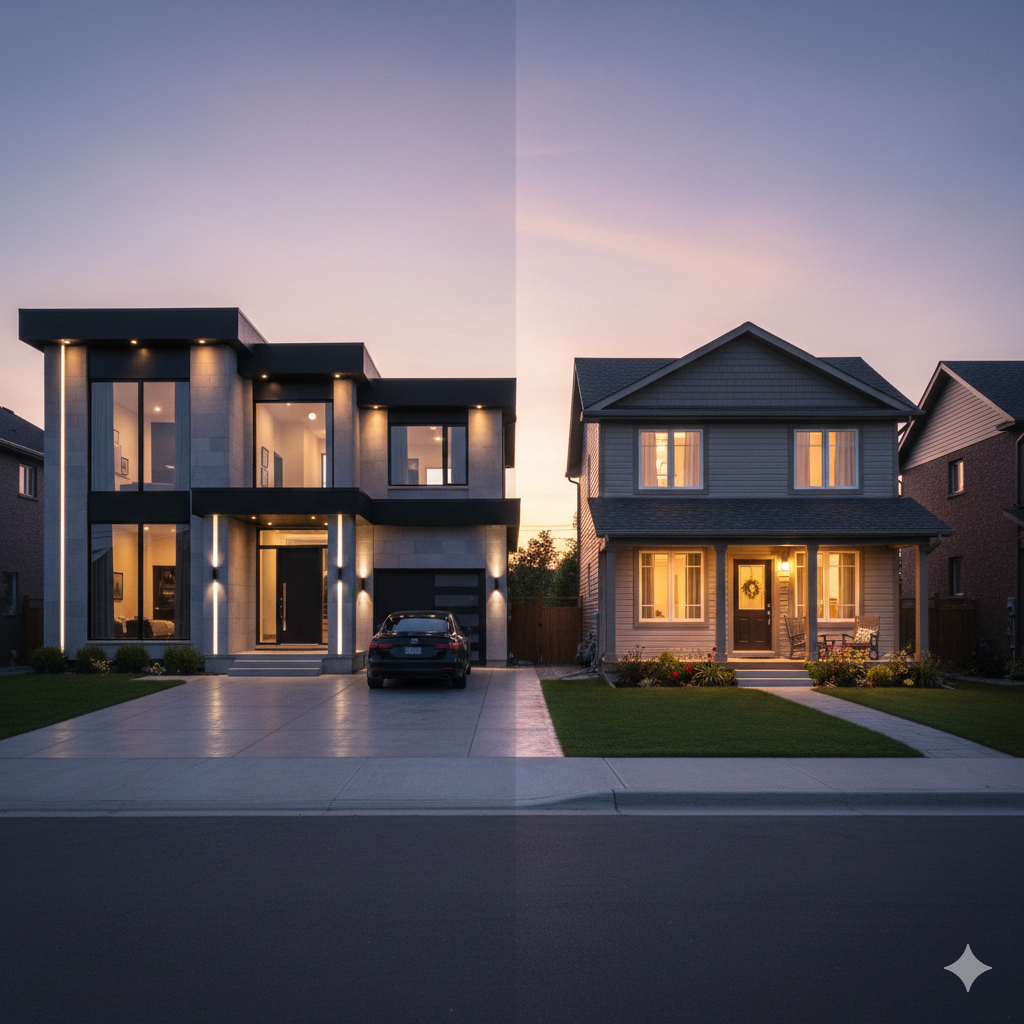
Le coût caché de voir plus grand : pourquoi votre « mignonne » maison pourrait être le choix le plus judicieux
Parlons de maisons. Plus précisément, de la pression silencieuse et tacite de toujours passer à une plus grande.
Vous l'avez déjà vu. Votre ami a acheté une première maison à 300 000 $ vers la fin de la vingtaine. Deux ans plus tard, il est « monté » dans une maison à 600 000 $ dans un meilleur secteur scolaire. Cinq ans après, il s'est retrouvé dans une maison à 950 000 $ avec un grand îlot de cuisine, un garage triple et une hypothèque à l'avenant.
Tout ça ressemble à du progrès. À de la réussite. À faire tout comme il faut. Mais sous la surface, l'histoire est tout autre.
Le cycle de la maison toujours plus grande dont personne ne parle
Voici ce qui s'est passé en coulisses :
- Il a réinvesti sa valeur nette chaque fois, alors il a toujours eu une hypothèque.
- Il a recommencé sa période d'amortissement de 30 ans, pas une fois, mais trois fois.
- Il a payé des commissions de courtier immobilier et des frais juridiques à chaque déménagement.
- Il a triplé ses taxes foncières et ses coûts de services publics et d'assurance.
Et aujourd'hui, dix ans plus tard, il a :
- 650 000 $ de dette hypothécaire
- 300 000 $ de valeur nette sur papier
- Et des blagues sur votre « mignonne petite maison »
Quand plus grand veut dire plus lent
Ce que votre ami ne réalise pas, c'est que pendant qu'il courait après les pieds carrés, vous bâtissiez tranquillement autre chose.
Vous êtes resté dans votre première maison. Vous avez résisté à la pression de « monter en gamme ». Vous avez pris la différence de coût, les factures moins élevées, l'absence de frais de déménagement et de projets de rénovation, et vous vous en êtes servi pour vous bâtir un coussin. Peut-être avez-vous investi davantage. Peut-être avez-vous remboursé des dettes. Peut-être vous êtes-vous simplement offert la tranquillité d'esprit.
Et maintenant, au lieu d'avoir devant vous 25 autres années de paiements hypothécaires, vous êtes en voie d'atteindre la liberté financière vers la fin de la trentaine ou au début de la quarantaine.
C'est 20 ans plus tôt que la plupart des gens. Sans avoir eu besoin de voir plus grand.
La pression sociale de « monter en gamme »
Il existe une règle tacite dans la vie moderne : à mesure que votre revenu augmente, votre style de vie devrait suivre. Une maison plus grande. Une plus belle voiture. Des vacances plus chères.
C'est un jeu d'apparences, et beaucoup de gens y jouent sans se rendre compte du coût à long terme. Dans le cas de la propriété, ces coûts sont amplifiés. Une maison plus grande ne signifie pas seulement une plus grosse hypothèque, elle signifie aussi des factures plus élevées, plus d'entretien, plus de meubles, plus de stress.
Pire encore, elle repousse votre échéancier. Chaque fois que vous refinancez avec une nouvelle hypothèque de 30 ans, vous éloignez la ligne d'arrivée. C'est une forme de dette de style de vie déguisée en progrès.
Pourquoi « se contenter » pourrait être votre décision la plus judicieuse
Soyons clairs : personne ne dit que vous ne devriez pas profiter de votre maison. Le confort, la fierté d'être propriétaire et le bonheur comptent. Mais il y a une différence entre passer à plus grand de façon réfléchie et le faire par habitude, sous la pression ou par comparaison.
Cette « mignonne » maison dont votre ami se moque? C'est grâce à elle que vous dormez mieux la nuit. C'est grâce à elle que votre stress est plus bas, votre liberté plus grande et votre avenir plus proche.
Vous ne vous êtes pas « contenté ». Vous avez fait un choix stratégique.
Et ce choix, discret, sans éclat et souvent invisible aux yeux des autres, pourrait vous mener au genre de liberté que la plupart des gens n'atteignent jamais.
Une dernière réflexion
Passer à plus grand n'est pas mauvais en soi. Mais le faire par défaut, sans en considérer les conséquences à long terme, peut gruger tranquillement votre patrimoine, vos options et votre temps.
Les meilleures décisions financières ne s'accompagnent pas souvent d'applaudissements. Elles s'accompagnent de simplicité. De contrôle. Et de la prise de conscience lente et graduelle que vous n'avez pas besoin d'une plus grande maison pour vous bâtir une vie meilleure, seulement d'un meilleur plan.
Vous voulez calculer l'effet de vos décisions immobilières sur votre avenir? Optiml peut vous aider à bâtir un plan qui privilégie la liberté, pas seulement les pieds carrés.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit