

La course aux 2 millions : le vrai coût de l'attente
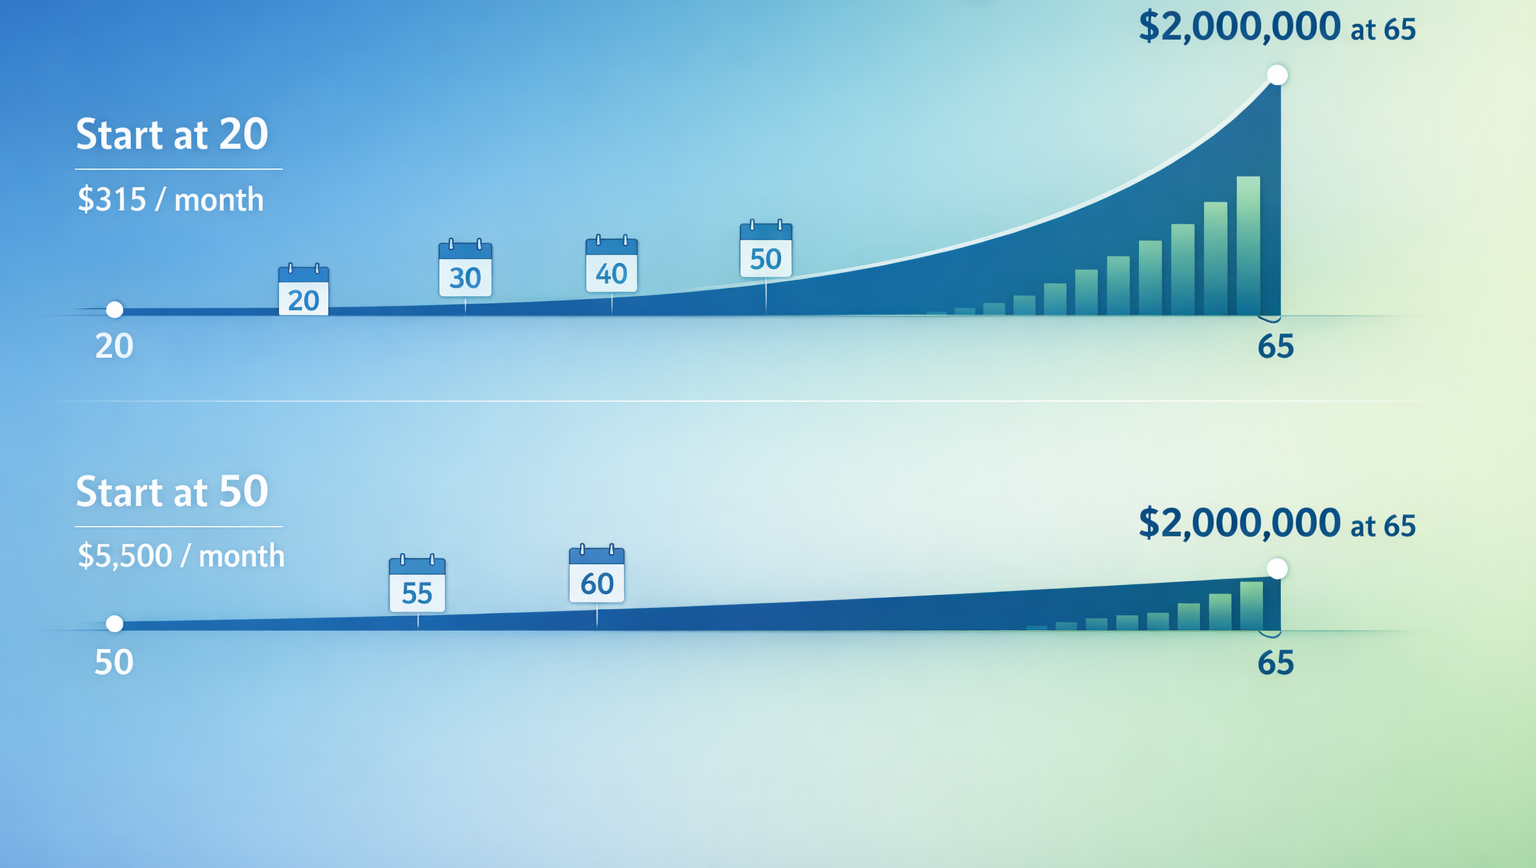
Si vous investissez 315 $ par mois à partir de 20 ans, vous pouvez accumuler environ 2 000 000 $ à 65 ans.
Ce n'est pas un truc. Ce n'est pas de la chance. C'est simplement le temps.
Et une fois que vous voyez les chiffres, il devient très difficile de les ignorer.
D'abord, un rendement de 10 % est-il réaliste?
Oui.
Le S&P 500 a affiché un rendement d'environ 10 % par année au cours des 40 dernières années, malgré les krachs, les récessions et l'incertitude mondiale.
Utiliser 10 % n'a donc rien d'agressif : c'est fondé sur l'historique.
La preuve : 315 $ par mois = 2 millions de dollars
Voici exactement ce qui se passe si vous commencez à 20 ans :
| Âge de départ | Placement mensuel | Années investies | Cotisations totales | Valeur à 65 ans (10 %) |
|---|---|---|---|---|
| 20 | 315 $ | 45 | 170 100 $ | ~2 000 000 $ |
Vous investissez 170 000 $.
Le marché fait le reste.
Tout est là : le temps transforme de petits placements réguliers en résultats énormes.
Maintenant, voyez ce qui arrive quand vous attendez
Même objectif. Même rendement.
La seule chose qui change, c'est le moment où vous commencez.
| Âge de départ | Montant mensuel requis | Cotisations totales | Hausse par rapport à 20 ans |
|---|---|---|---|
| 20 | 315 $ | 170 000 $ | - |
| 30 | 820 $ | 345 000 $ | 2 fois plus |
| 40 | 2 100 $ | 630 000 $ | 4 fois plus |
| 50 | 5 500 $ | 990 000 $ | ~6 fois plus |
Rien n'a changé, sauf le temps.
Ni le marché. Ni l'objectif.
Seulement la décision d'attendre.
Une réalité plus prudente (rendement de 6 %)
Revoyons nos attentes à la baisse.
Et si les rendements n'étaient que de 6 % par année?
Les chiffres racontent toujours la même histoire, mais encore plus fort.
| Âge de départ | Montant mensuel requis (6 %) | Cotisations totales |
|---|---|---|
| 20 | 1 050 $ | 567 000 $ |
| 30 | 1 900 $ | 798 000 $ |
| 40 | 3 900 $ | 1,17 M$ |
| 50 | 9 800 $ | 1,76 M$ |
Même avec des rendements plus faibles, la conclusion ne change pas :
Le temps compte plus que le rendement.
Ce que cela signifie vraiment
Commencer tôt ne fait pas qu'aider.
Cela change fondamentalement ce qu'on exige de vous.
- Commencer à 20 ans → peu d'effort, beaucoup de capitalisation
- Commencer à 40 ans → beaucoup d'effort, capitalisation limitée
- Commencer à 50 ans → presque entièrement dépendant des cotisations
C'est pourquoi deux personnes aux revenus semblables peuvent se retrouver dans des situations financières complètement différentes.
L'une a donné du temps à son argent.
L'autre, non.
En résumé
S'il ne fallait retenir qu'une chose :
315 $ par mois, ce n'est pas peu quand on lui donne 45 ans.
Et attendre 10 ans ne fait pas que retarder votre résultat, cela le transforme complètement.
Parce qu'en placement, le temps n'est pas qu'un facteur.
C'est le multiplicateur.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit