

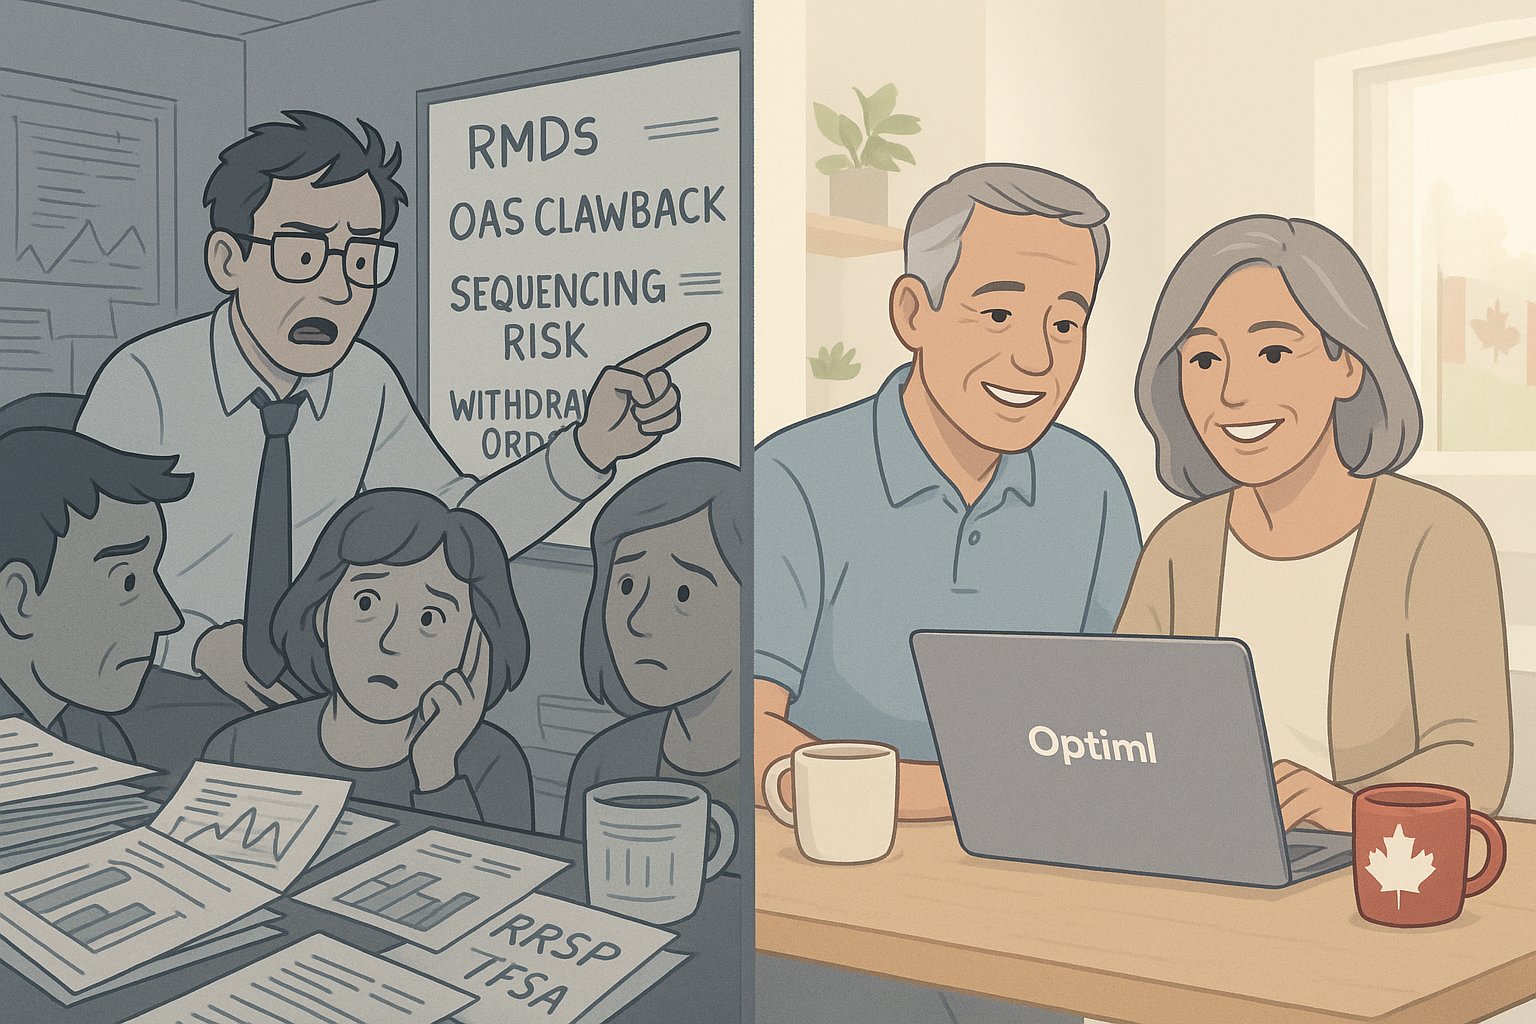
L'industrie financière adore faire paraître la retraite plus difficile qu'elle ne l'est. Avez-vous déjà entendu parler du « risque de séquence », de la « modélisation stochastique » ou de l'« adossement actif-passif »? Ces mots à la mode ne sont pas là pour vous aider à comprendre : ils servent souvent à vous faire sentir que vous ne pouvez pas (ou ne devriez pas) planifier votre retraite sans céder le contrôle total.
Voici la vérité : les décisions entourant la retraite sont simples. Les calculs qui les sous-tendent ne le sont pas. Et c'est exactement le problème qu'Optiml a été conçu pour résoudre.
Ce à quoi se résume vraiment la planification de la retraite
Il suffit de répondre à cinq questions pour bâtir un solide plan de retraite :
- Quand devrais-je commencer à toucher le RPC et la SV?
- Combien puis-je dépenser chaque année sans prendre de risque?
- Quelle est la façon la plus avantageuse sur le plan fiscal de retirer l'argent de mes comptes?
- Comment éviter la récupération de la SV ou les mauvaises surprises fiscales?
- Comment mon immobilier, mon entreprise, un héritage ou mon assurance vie s'intègrent-ils au plan?
Simples à poser, mais compliquées à calculer. Ces choix interagissent comme un cube Rubik : tournez une face, et les autres bougent. C'est pourquoi faire ces calculs de tête ou dans un tableur mène souvent à des erreurs coûteuses.
Le vrai défi : des interactions complexes
Voici tout ce que vous devez réellement concilier :
- Les sources de revenu sont imposées différemment (REER, CELI, non enregistré)
- La SV et le SRG ont des seuils de récupération
- Les marchés ne rapportent pas 6 % chaque année en ligne droite
- L'inflation gruge votre pouvoir d'achat au fil des décennies
- Les REER deviennent des FERR assortis de règles de retrait minimum
Ajoutez un conjoint, les taux d'imposition provinciaux, les dates de début du RPC et un éventuel héritage : vous suivez maintenant des milliers de variables. C'est là qu'Optiml entre en jeu.
Ce que fait Optiml
Nous avons créé Optiml pour prendre en charge tout ce qui rend la planification difficile, tout en restant facile à utiliser pour tout le monde.
- Se connecte directement à vos comptes de placement, pour que votre plan soit toujours à jour
- Modélise vos revenus, votre mode de vie et vos objectifs réels, pas des hypothèses génériques
- Calcule automatiquement la stratégie de retrait optimale entre les REER, FERR, CELI, CRI, comptes non enregistrés et SPCC
- Soumet votre plan à des tests de résistance face à l'inflation, aux replis des marchés ou à différentes dates de début du RPC et de la SV
- Présente votre plan de retraite année par année en langage clair : pas de jargon, seulement de la clarté
Et au sujet des conseillers financiers...
Nous ne sommes pas là pour remplacer votre conseiller. En fait, un excellent conseiller peut vous aider à :
- Rester investi malgré la volatilité des marchés
- Viser un solide rendement à long terme (p. ex. 6 % et plus)
- Obtenir la bonne assurance pour soutenir votre planification successorale
Mais voici le hic : c'est vous qui vivrez votre retraite. Vous connaissez votre mode de vie, vos priorités et vos objectifs. Et trop souvent, la planification traditionnelle se fait à huis clos, à partir d'hypothèses que vous ne comprenez pleinement que lorsqu'il est trop tard.
Optiml vous donne le contrôle et la clarté. Utilisez-le avec votre conseiller ou par vous-même. Dans les deux cas, vous restez informé, outillé et confiant dans vos décisions.
Confier votre planification à 100 % à quelqu'un d'autre, c'est la recette des malentendus, des occasions manquées et des objectifs qui restent lettre morte.
Exemple concret : pourquoi l'ordre compte
Disons que vous avez 62 ans, que vous êtes à la retraite et que vous avez :
- 700 000 $ dans des REER
- 150 000 $ dans un CELI
- 250 000 $ dans un compte non enregistré
La sagesse populaire dit : dépensez d'abord le compte non enregistré. Reportez le REER et le RPC.
Mais Optiml pourrait montrer que retirer tôt une partie de votre REER, pendant que vous êtes dans une tranche d'imposition plus basse, évite d'énormes retraits du FERR plus tard et prévient la récupération de la SV. Cette seule décision pourrait vous faire économiser des dizaines de milliers de dollars d'impôt sur toute votre vie.
C'est la différence entre une règle empirique et une optimisation personnalisée.
Pourquoi un logiciel vaut mieux que des opinions
- Constant : les mêmes calculs chaque fois. Aucune intuition.
- Précis : nous utilisons les règles fiscales de l'ARC et les formules de prestations selon votre province, votre âge et votre revenu.
- Personnalisé : fondé sur vos comptes, vos objectifs de vie et votre échéancier.
- Visuel : vous voyez les compromis en dollars, pas des conseils vagues.
En résumé
Vous n'avez pas besoin de décoder le jargon financier ni de courir après des conseils génériques.
Il vous faut un logiciel qui travaille avec vos vrais chiffres et vous montre un plan intelligent et fiscalement efficace pour votre avenir.
C'est ça, Optiml.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit