

Ma fiancée et moi voulons acheter notre première maison d'ici un an ou deux, et nous n'arrivons vraiment pas à nous entendre sur quoi acheter. Le même débat, chaque semaine.
Un côté se ressent facilement : un endroit juste à nous. Pas de locataires, pas de murs mitoyens, pas de bail de quelqu'un d'autre à gérer. C'est la version de la « première maison » que tout le monde imagine et, honnêtement, ça semble fantastique.
L'autre côté est moins romantique, mais plus difficile à ignorer : viser un plex plus cher, y habiter et en louer une partie. Dans notre cas, c'est un triplex où nous habiterions une partie et louerions quatre chambres pour environ 5 000 $ par mois. Un plus gros prêt hypothécaire, plus de responsabilités, beaucoup moins de « juste à nous ». Mais l'argument financier me semblait assez solide pour que je ne puisse pas l'écarter, et aucun de nous deux ne pouvait prouver à l'autre qu'il avait tort.
Alors, au lieu de tourner en rond, j'ai fait ce que je fais dans la vie. J'ai bâti les deux versions comme des plans de retraite complets dans Optiml et j'ai laissé les chiffres trancher.
Ce à quoi je m'attendais, et ce qui a réellement fait la différence
Au départ, je pensais que le plex l'emporterait parce que les loyers remboursent le prêt hypothécaire, et que toute l'histoire tournerait autour des flux de trésorerie. C'est en partie vrai. Les 5 000 $ par mois rendent un prêt hypothécaire beaucoup plus important abordable, à tel point que les deux plans remboursent leur prêt la même année, même si celui du plex est beaucoup plus gros.
Mais l'avantage ne vient pas vraiment des loyers. Le facteur le plus important, c'est l'actif lui-même. Une maison plus grande qui prend de la valeur pendant des décennies représente simplement plus de dollars qu'une plus petite, et dans notre plan, cette croissance supplémentaire a dépassé tous les intérêts hypothécaires supplémentaires payés pour la posséder. Les loyers sont ce qui rend réaliste la détention d'un actif plus important. C'est la taille de l'actif qui bâtit le patrimoine.
Soyons clairs : ce n'est pas une astuce fiscale, et cela ne dépend pas d'une vente un jour. Nous ne prévoyons jamais vendre l'une ou l'autre maison. L'idée est de les garder et de continuer à bâtir à partir de là, pour que la croissance s'accumule simplement dans notre valeur nette. L'avantage, c'est tout simplement qu'un actif plus important prend plus de valeur avec le temps.
Ce que la modélisation a montré
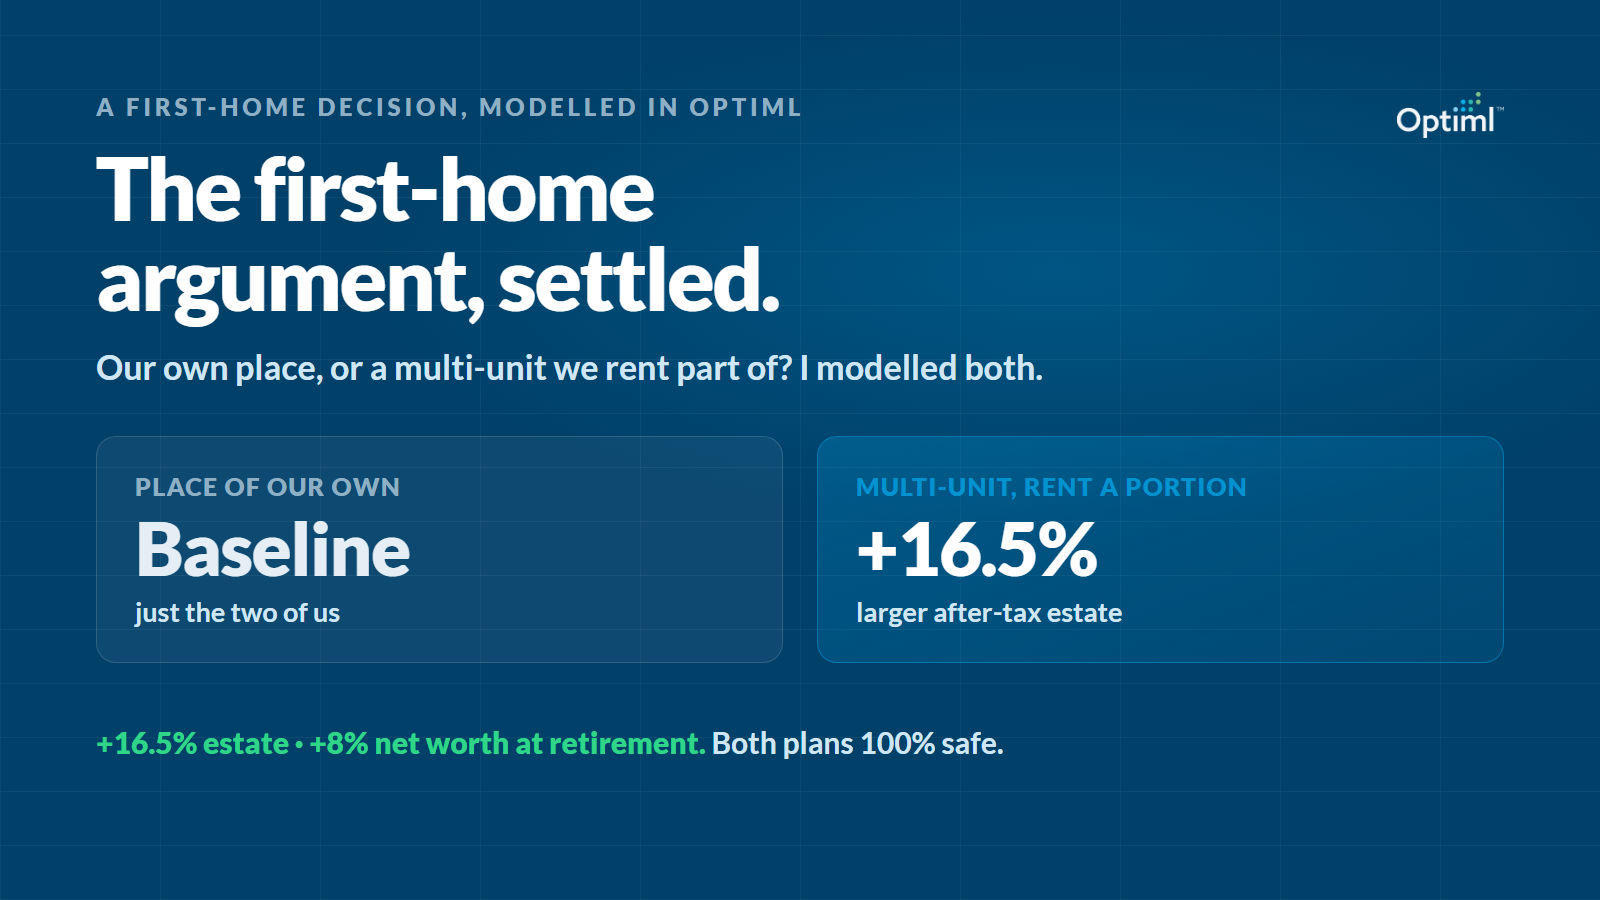
Pour une vie identique, avec le même revenu, les mêmes dépenses et les mêmes placements, la seule vraie différence étant la maison, le plan du plex se terminait avec une succession après impôt environ 16,5 % plus élevée. Il affichait environ 8 % de plus en valeur nette à la retraite et environ 7,2 % de plus en avoir net immobilier. Les deux plans sont restés à quelques points de pourcentage l'un de l'autre pendant les 25 premières années, puis se sont séparés une fois la retraite arrivée, où l'écart a dépassé 10 %.
Le paradoxe : il a payé plus d'impôt et a quand même gagné
Voici la partie contre-intuitive que j'adore. Le plan du plex a payé environ 10 % de plus en impôt à vie. Un actif plus important et plus de revenus en cours de route signifient une facture d'impôt plus élevée. Et il a quand même fini environ 16,5 % devant.
C'est la leçon à laquelle je reviens constamment. L'objectif n'a jamais été de payer le moins d'impôt possible. C'est d'en garder le plus après impôt. Un plan peut payer plus d'impôt et vous laisser plus riche, parce que ce qui fructifie en dessous compte plus que l'impôt que vous voyez en chemin. Payer moins d'impôt, c'est facile. Finir avec plus, c'est le vrai jeu.
Les deux plans fonctionnent, il n'a donc jamais été question de survie
La modélisation a mis une autre chose en évidence. Les deux versions atteignent un Score de réussite Monte-Carlo de 100 %, la mesure Monte-Carlo d'Optiml qui indique si un plan tient le coup dans des centaines de scénarios de marché. Peu importe notre choix, nous prendrons notre retraite confortablement. En fait, les deux plans laissent entendre que nous pourrions dépenser un peu plus librement que nous n'avons tendance à le faire.
Cela a changé toute la perspective sur la décision. La question n'a jamais été « Pouvons-nous nous permettre de prendre notre retraite? ». C'était « Quel choix laisse le patrimoine le plus solide? ». Et c'est la couche qu'un calculateur hypothécaire ne peut pas vous montrer, parce qu'il s'arrête chez le notaire au lieu de suivre la décision sur cinquante ans.
Nous avons enfin notre réponse
Acheter sa première maison est une décision émotive, et c'est normal. Vouloir un chez-soi bien à soi est un désir réel et légitime, et la réponse optimale n'est pas toujours celle que vous devez choisir. Mais pour deux personnes qui n'arrivaient vraiment pas à s'entendre, voir les deux avenirs étalés du début à la fin a fait ce que des mois de débat n'avaient pas réussi à faire. Cela nous a donné une réponse claire, l'assurance que nous sommes à l'abri dans les deux cas, et une étiquette de prix honnête sur l'option romantique.
Nous savons maintenant ce que nous faisons, et nous avons pris la décision en toute connaissance de cause, en regardant où chaque option nous mène réellement dans des décennies, et pas seulement la mise de fonds et le coût mensuel.
Si vous réfléchissez à la même décision, vous pouvez modéliser les deux versions avec Comparer les plans et les voir se dérouler jusqu'au bout, impôts compris.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit