

Quand nos membres nous racontent ce qu'Optiml a fait pour eux, on s'attendrait à ce que les réponses portent sur l'impôt. Moins d'impôt à vie. Un décaissement du REER plus intelligent. Un meilleur âge de début pour le RPC.
On entend ces réponses. Mais l'une des choses que nos membres nous disent le plus souvent est différente. Optiml leur a montré qu'ils pouvaient dépenser plus qu'ils ne le pensaient.
C'est, de loin, ce que je préfère entendre. C'est aussi la raison d'être de cet article.
Pendant quarante ans, les conseils vont tous dans le même sens. Épargnez davantage. Investissez tôt. Vivez sous vos moyens. Ce sont de bons conseils, et ils fonctionnent. Mais en cours de route, beaucoup d'épargnants disciplinés transforment le moyen en objectif. Le magot grossit, grossit encore, et personne ne prend jamais le temps de décider à quoi il doit servir.
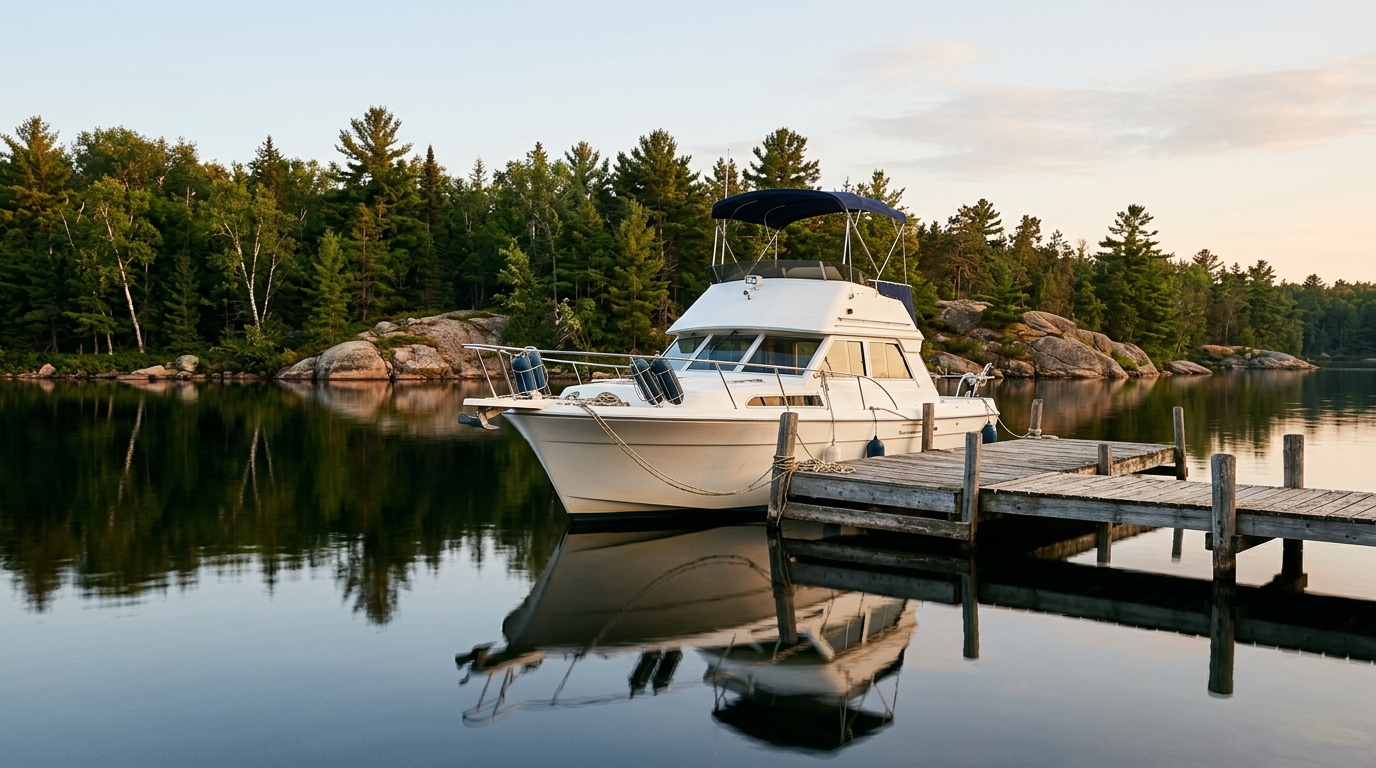
Si vous avez fait l'effort d'épargner, la prochaine tâche de votre plan est de vous montrer ce que vous pouvez dépenser. Et si la réponse est oui, achetez le bateau.
Vos années les plus actives viennent en premier
La vie est courte. C'est la façon habituelle de le dire, mais ce n'est pas la version utile. La version utile, c'est que la période la plus active et en meilleure santé de la retraite est plus courte que le plan qui l'englobe, et qu'elle se concentre au début.
Statistique Canada mesure cette réalité avec l'espérance de vie ajustée en fonction de la santé (EVAS), une estimation du nombre d'années qu'une personne peut s'attendre à vivre en bonne santé. Dans sa publication de janvier 2026, l'EVAS à 65 ans était de 15,3 ans en 2023, soit 14,7 ans pour les hommes et 15,8 ans pour les femmes.
Regardez maintenant un plan de retraite typique. Il s'étend de 65 à 90 ou 95 ans, soit 25 à 30 ans. Quinze années en bonne santé couvrent environ la moitié d'un plan de 30 ans. C'est la période où vous êtes le plus en mesure d'aller sur l'eau, de marcher en sentier ou de traverser le pays en voiture.
Les dépenses suivent la même courbe. Nous avons déjà expliqué que les dépenses à la retraite ne sont pas constantes. La phase active (go-go) est plus chargée en voyages et en expériences, la phase ralentie (slow-go) est plus calme, et la phase de repos (no-go) est plus simple encore. Optiml modélise directement cette courbe, donc un budget plus élevé en début de retraite fait partie du plan au lieu d'être une supposition.
Mettez ces deux réalités ensemble et la question du moment se règle d'elle-même. Un bateau acheté à 65 ans profite de beaucoup d'étés. Le même bateau acheté à 78 ans en profite de bien moins. Même prix, achat très différent.
L'épargne compte toujours
Rien de tout cela n'est un argument contre l'épargne. Épargner, investir et vivre sous vos moyens, c'est ce qui vous a mené jusqu'ici. Pendant la majeure partie de votre vie active, c'est exactement la bonne approche.
Et ce n'est pas un problème que tous les Canadiens ont. Bien des ménages décaissent leur épargne pendant la retraite exactement comme prévu. Cet article s'adresse à un groupe plus restreint. Il s'adresse à l'épargnant discipliné qui a bâti une position solide et qui n'arrive toujours pas à changer de mode. Si vous ne savez pas dans quel groupe vous êtes, nous avons expliqué en détail comment savoir si vous épargnez trop pour la retraite.
L'habitude qui a bâti le magot ne s'éteint pas à 65 ans. Après des décennies à considérer chaque dollar dépensé comme un dollar perdu, un gros achat semble risqué même quand les calculs disent le contraire. Nous avons parlé de ce sentiment dans Cessez de vous sentir coupable et dépensez plus à la retraite. En bref, avoir l'impression de ne pas pouvoir se permettre quelque chose et être réellement incapable de se le permettre sont deux choses différentes.
La moitié du plan que personne ne bâtit
Le 21e rapport annuel sur la retraite de Fidelity Investments Canada a sondé 2 000 Canadiens dont l'âge médian était de 62 ans. Seulement 18 % des retraités et 8 % des préretraités ont un plan de décaissement détaillé.
Cela signifie que plus de quatre retraités sur cinq puisent dans leur épargne sans plan détaillé pour le volet dépenses. Chez les personnes qui travaillent encore, c'est plus de neuf sur dix.
Sans ce plan, le réflexe par défaut est de continuer à faire grossir le magot. Chaque retrait ressemble à une fuite. Chaque gros achat ressemble à une menace pour l'avenir. Alors le bateau reste sur la liste du « un jour », année après année.
Un plan qui couvre le volet dépenses vous dit ce qui est sûr, et savoir ce qui est sûr, c'est ce qui vous permet de passer à l'action.
C'est pourquoi nous avons intégré la planification par objectifs et Comparer les plans dans Optiml, et pourquoi nous posons depuis un moment la question : pouvez-vous dépenser plus à la retraite? La question qui compte le plus à la retraite n'est pas combien vous avez épargné. C'est combien vous pouvez dépenser, et pour quoi.
Étude de cas : Lynn et Rob devraient-ils acheter le bateau?
Prenons un couple hypothétique, Lynn et Rob, tous deux âgés de 61 ans et vivant en Ontario. Il s'agit d'un scénario modélisé, pas d'un vrai membre, mais leur situation ressemble à celle de bien des épargnants prudents.
Rob veut un bateau depuis une quinzaine d'années. Un cruiser d'occasion pour le lac, autour de 85 000 $. Il n'entre jamais dans le budget, parce que le budget a été bâti pour protéger le magot.
Étape 1 : ajouter le bateau au plan
La section Objectifs d'Optiml comprend une catégorie Style de vie et loisirs, et l'objectif Bateau est conçu exactement pour ça. Il est offert dans tous les forfaits, y compris Essentials.
Lynn et Rob inscrivent :
- Prix d'achat : 85 000 $
- Année d'achat : 2030, l'année de leur retraite
- Financement : aucun pour commencer. L'objectif peut recevoir un montant de prêt, un taux d'intérêt et un paiement mensuel s'ils veulent tester cette option plus tard.
- Suivre le bateau comme un actif : oui, avec un taux de dépréciation, pour que le bateau figure dans leur valeur nette à une valeur réaliste
- Le vendre plus tard : en 2042, quand ils auront 77 ans et entameront des années plus tranquilles
Dans Optiml, les dépenses courantes se personnalisent par catégorie, alors ils ajoutent aussi environ 6 000 $ par année pour l'assurance, le carburant et l'entreposage. Un bateau a des frais d'utilisation. Le plan doit les prévoir.
Étape 2 : placer les deux plans côte à côte
Ensuite, ils bâtissent deux plans et ouvrent Comparer les plans, une fonctionnalité du forfait Pro+.
- Plan A, le plan prudent : leurs 75 000 $ par année actuels, sans bateau.
- Plan B, le plan bateau : l'objectif Bateau ajouté, avec la stratégie Maximiser les dépenses à la retraite.
La stratégie Maximiser les dépenses à la retraite vise à maximiser votre style de vie à la retraite. Elle trouve le total de dépenses à vie le plus élevé que le plan peut soutenir tout en s'assurant que chaque dépense est couverte. Si Lynn et Rob veulent laisser un montant précis à leurs enfants, la stratégie Valeur de succession cible leur permet de fixer une cible de succession et maximise les dépenses au-delà de ce montant. Nous avons comparé les trois stratégies dans Maximiser la succession après impôt, Maximiser les dépenses à la retraite ou Valeur de succession cible.
Côte à côte, les questions deviennent concrètes. Chaque année du style de vie est-elle toujours financée avec le bateau? Quel total de dépenses chaque plan peut-il soutenir? Où se situe la succession après impôt?
Pour les épargnants disciplinés, c'est souvent là qu'apparaît ce que nos membres décrivent. Le plan prudent a été bâti pour protéger le magot. Le plan qui maximise les dépenses montre tout ce que le magot peut réellement soutenir.
Étape 3 : soumettre le bateau à un test de résistance
Un plan qui fonctionne en moyenne ne suffit pas pour signer un chèque de 85 000 $. La dernière vérification est donc le Score de réussite Monte-Carlo, lui aussi offert avec Pro+. Il soumet le plan à 50 scénarios de marché choisis parmi plus de 50 000 trajectoires de rendement générées, bons et mauvais marchés compris.
Si le Score de réussite du plan bateau tient bon, le bateau n'est pas un pari. Il fait partie du plan. Si le score baisse plus qu'ils ne le souhaitent, ils l'apprennent avant de dépenser un seul dollar, et ils savent exactement quels leviers actionner ensuite.
Si c'est « pas encore », le plan montre le chemin
Parfois, la réponse du premier jour est non. C'est quand même utile, parce que le plan qui montre l'écart montre aussi ce qui permet de le combler. Chacune de ces options représente un seul changement et un plan de plus dans Comparer les plans.
- Une année d'achat plus tardive. Reportez le bateau de 2030 à 2032 et laissez deux années de croissance de plus faire une partie du travail.
- Le financer. Inscrivez un montant de prêt, un taux d'intérêt et un paiement mensuel dans l'objectif Bateau et voyez si étaler le coût convient mieux que de payer comptant.
- Un plus petit bateau dès maintenant. Un bateau de 50 000 $ à 65 ans pourrait passer là où un bateau de 85 000 $ ne passe pas.
- Le vendre plus tôt. Choisissez une année de vente plus hâtive et voyez comment le portrait change.
- Travailler un peu plus longtemps. Prendre sa retraite à 66 ans plutôt qu'à 65 ans ajoute une année de revenu et retranche une année de décaissement.
- Une autre stratégie. Chaque plan Optiml modélise l'ordre de retrait optimal entre votre REER, votre CELI et vos comptes non enregistrés. Changer de stratégie, ou fixer une cible de succession avec la stratégie Valeur de succession cible, modifie la marge de manœuvre du plan.
Ce n'est pas une permission de dépenser sans compter. C'est une permission accompagnée d'un chemin. « Pas encore » devient une année, un prix ou un compromis que vous avez choisi, au lieu de « un jour ».
En résumé
Épargner fort, bien investir et vivre sous vos moyens ont bâti votre retraite. Ça n'a jamais été le but en soi.
On se met en tête de faire grossir le magot encore et encore, et en cours de route, on oublie à quoi il devait servir. Il devait servir aux voyages, au temps en famille et aux étés sur le lac. Il devait servir au bateau.
Si vous voulez un premier aperçu de vos propres chiffres, Optiml Lite est gratuit. Quand vous serez prêt à ajouter le bateau, l'objectif Bateau est offert dans tous les forfaits, et Comparer les plans et le Score de réussite Monte-Carlo viennent avec Pro+. Vous pouvez l'essayer gratuitement pendant 14 jours.
La retraite, ce n'est pas la taille du magot. C'est ce que le magot vous permet de faire.
Achetez le bateau.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit